 David Bakker
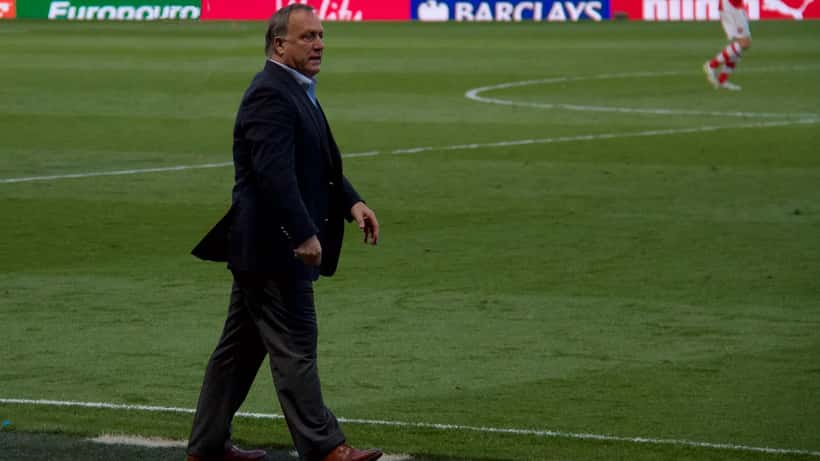
Dick Advocaat keerde in september 2026 terug als adviseur bij Feyenoord, nadat de 78-jarige voetballegende Curaçao had geleid op het WK 2026 in Noord-Amerika. Het was een historische prestatie: voor het eerst in de geschiedenis kwalificeerde het kleine eilandland zich voor een Wereldkampioenschap. Advocaat werkt nu opnieuw in Rotterdam, zonder officiële positie in de dug-out, maar wél met een vergoeding voor zijn inbreng bij de staf van Robin van Persie.
Die combinatie — een AOW-uitkering en een betaalde adviesrol — is een situatie die steeds meer Nederlanders boven de 67 herkennen. De vraag die velen daarbij vergeten te stellen: wat zijn de belastingconsequenties van doorwerken na uw pensioenleeftijd, en wanneer loopt uw netto-inkomen serieus gevaar?
AOW én bijverdienen: geen maximum, maar wel gevolgen
Veel mensen denken dat er een bovengrens geldt voor wat je mag verdienen naast je AOW. Dat klopt niet. Sinds 1 januari 2019 bestaat er in Nederland geen inkomensgrens meer voor bijverdiensten naast de AOW. Uw uitkering van de Sociale Verzekeringsbank blijft volledig intact, ongeacht hoeveel u als adviseur, zzp'er of werknemer verdient.
Maar uw totale inkomen wordt samengevoegd in de aangifte inkomstenbelasting. En dáár beginnen de verrassingen. Wie naast zijn AOW substantieel bijverdient, kan in een aanzienlijk hogere effectieve belastingdruk terechtkomen dan verwacht — zeker als ook het recht op de ouderenkorting geleidelijk verdwijnt.
De regels en actuele bedragen voor werken na uw pensioen zijn te vinden op de website van de Belastingdienst.
De belastingcijfers voor AOW-gerechtigden in 2026
Voor wie de AOW-leeftijd (67 jaar en 3 maanden in 2026) heeft bereikt, gelden andere belastingschijven dan voor jongere werkenden. Het grote verschil: AOW-gerechtigden betalen geen AOW-premie meer. Die premie bedraagt normaal 17,9 procentpunt van het tarief in de eerste schijf. Dat maakt het tarief in de eerste schijf fors lager voor gepensioneerden die blijven bijverdienen.
De tarieven voor AOW-gerechtigden in 2026:
Eerste schijf: 17,85% over inkomen tot en met €38.883 (voor jongere werkenden: 35,82%) Tweede schijf: 37,48% over inkomen boven €38.883
Dat lagere tarief in de eerste schijf is een voordeel — maar het verdwijnt zodra uw gezamenlijke inkomen de grens van €38.883 overschrijdt. Daarboven betaalt u 37,48%, nagenoeg gelijk aan het tarief dat ook jongere werkenden in de tweede schijf betalen.
Daarbij heeft u als AOW-gerechtigde recht op de ouderenkorting: een belastingkorting van maximaal €2.010 in 2026. Die korting wordt echter afgebouwd zodra uw verzamelinkomen uitkomt boven €44.035. Boven die grens verliest u voor elke euro extra inkomen een deel van uw korting, tot de ouderenkorting bij een inkomen van circa €58.000 volledig verdwijnt.
Wat de cijfers zeggen: het inkomensprofiel van een bijverdienende AOW'er
| Inkomenscomponent | Bedrag 2026 |
|---|---|
| AOW alleenstaande (bruto) | ±€16.200/jaar |
| Belastingschijf 1 voor AOW-ers | 17,85% tot €38.883 |
| Belastingschijf 2 | 37,48% boven €38.883 |
| Ouderenkorting (max.) | €2.010 |
| Afbouw ouderenkorting vanaf | €44.035 |
| AOW-leeftijd 2026 | 67 jaar en 3 maanden |
Ter vergelijking: een werkende van 45 jaar betaalt in de eerste schijf (tot €38.883) een tarief van 35,82%. Een 70-jarige AOW-gerechtigde die bijverdient, betaalt datzelfde deel dus aanzienlijk minder. Dat voordeel verdwijnt echter grotendeels zodra het totale inkomen de grens overschrijdt.
Concreet geval: René (68), adviseert in de bouwsector
René uit Delft werkte 35 jaar als projectdirecteur bij een grote aannemer. Sinds zijn 67e ontvangt hij AOW. Begin 2026 besloot hij twee dagen per week beschikbaar te zijn voor zijn voormalige werkgever als extern adviseur. Zijn vergoeding: €3.200 per maand, ofwel €38.400 per jaar.
Zijn totale inkomen in 2026:
- AOW bruto: €16.200
- Adviesvergoeding: €38.400
- Totaal: €54.600
Hiervan valt €38.883 in de eerste schijf (tarief: 17,85%). De resterende €15.717 wordt belast tegen 37,48% — dat levert een extra belastingdruk op van bijna €5.890 over dat deel. Dat is aanzienlijk meer dan René had verwacht op basis van het "lagere" tarief voor AOW-gerechtigden.
Bovendien: zijn inkomen van €54.600 ligt ruim boven de afbouwgrens van €44.035 voor de ouderenkorting. Dat betekent dat hij zijn ouderenkorting van potentieel €2.010 grotendeels kwijtraakt — een extra kostenpost van mogelijk €1.500 of meer in zijn situatie.
Als René zijn advieswerkzaamheden via een eenmanszaak structureert, kan hij gebruik maken van de mkb-winstvrijstelling (14% aftrek op winst uit onderneming). Dat verlaagt zijn belastbare inkomen en kan zijn effectieve druk terugbrengen. Of dat in zijn specifieke geval verstandig is, hangt af van zijn totale financiële plaatje — inclusief eventueel aanvullend pensioen, spaargeld in box 3 en toeslagen.
Voor wie meer wil begrijpen over de pensioen- en belastingregels in 2026, biedt het artikel over het nieuwe pensioenstelsel relevante achtergrondinformatie over de recente wijzigingen.
Doorwerken na 67: wat verandert er nog meer?
Wie na de AOW-leeftijd blijft werken — als werknemer, zzp'er of adviseur — krijgt ook op andere terreinen te maken met andere regels. Vier aandachtspunten die veel mensen missen:
Ziekte en loonbetaling: Een werkgever is bij ziekte van een AOW-gerechtigde werknemer verplicht om maximaal 6 weken loon door te betalen, in plaats van de gebruikelijke 104 weken. Daarna stopt de loondoorbetalingsverplichting. De ontslagbescherming is eveneens beperkter: de werkgever kan na die 6 weken de arbeidsovereenkomst sneller beëindigen dan bij een jongere medewerker.
Toeslagen: Wie naast zijn AOW flink bijverdient, kan zijn recht op inkomensafhankelijke toeslagen verliezen. De zorgtoeslag, huurtoeslag en eventuele andere toeslagen worden berekend op basis van het toetsingsinkomen — dat is uw totale jaarinkomen inclusief bijverdiensten. Een stijging van €10.000 in adviesinkomsten kan leiden tot een verlies van honderden euro's aan zorgtoeslag per jaar.
ZZP versus werknemer: Dick Advocaat werkt bij Feyenoord in een informele adviesrol zonder vast contract. Of dat fiscaal kwalificeert als dienstbetrekking of als freelanceopdracht, maakt verschil voor de wijze waarop het inkomen wordt belast. Bij een dienstbetrekking houdt de werkgever loonheffing in; bij een freelanceopdracht bent u zelf verantwoordelijk voor de aangifte en dient u rekening te houden met kwartaalaangiften voor de btw als uw omzet boven €20.000 uitkomt.
Box 3 en vermogen: Wie doorwerkt na zijn AOW, bouwt doorgaans ook spaargeld op. Vermogen in box 3 wordt in 2026 belast via een fictief rendement. Hoe u uw vermogen en bijverdiensten combineert, heeft directe gevolgen voor uw totale belastingaanslag en uw heffingskortingen.
Op welk moment schakelt u een financieel adviseur in?
De belastingregels rond bijverdienen naast uw AOW lijken op het eerste gezicht overzichtelijk — geen inkomensgrens, lager tarief in de eerste schijf — maar de samenhang tussen de belastingschijven, de ouderenkorting, toeslagen, box 3 en de keuze voor zzp of dienstbetrekking maakt de werkelijke financiële impact snel complex.
Raadpleeg een financieel adviseur wanneer u:
- Structureel meer dan €15.000 per jaar bijverdient naast uw AOW
- Twijfelt of een zzp-constructie of dienstbetrekking voordeliger uitpakt
- Wilt weten of uw toeslagen worden geraakt door uw nieuwe inkomen
- Overweegt uw advieswerkzaamheden te staken of af te bouwen richting uw 75e
- Uw vermogen en bijverdiensten optimaal wilt combineren in uw aangifte
Een gecertificeerd financieel planner kan uw situatie doorrekenen en concrete keuzes onderbouwen — van de structuur van uw adviesvergoeding tot uw aangifte inkomstenbelasting.
Voor iemand als Dick Advocaat is de balans tussen passie en praktijk duidelijk: hij kiest voor het veld. Maar wie langer actief blijft na zijn 67e, verdient een even strak financieel gameplan als het tactisch schema op het whiteboard.
Disclaimer: dit artikel bevat algemene informatie over belasting en AOW. Het vormt geen juridisch of financieel advies. Raadpleeg een erkend financieel adviseur voor uw persoonlijke situatie.
