 Alessandro Conti
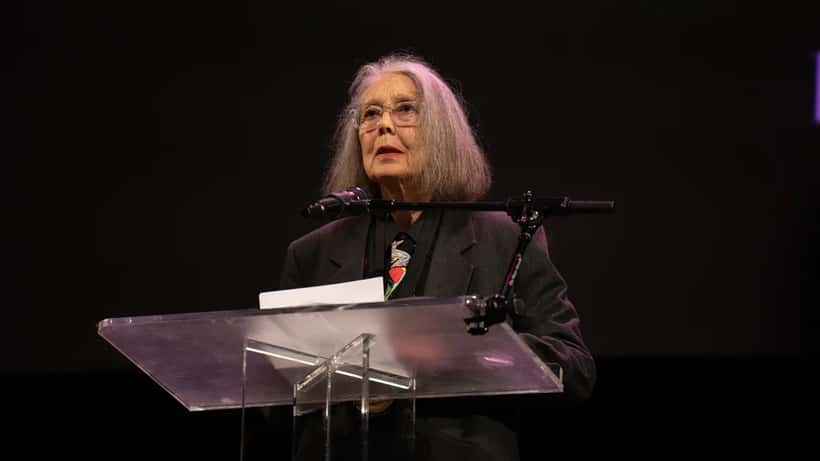
La poetessa canadese Anne Carson ha vinto il Premio Nobel per la Letteratura 2026, annunciato l'8 ottobre dall'Accademia Svedese di Stoccolma. Il riconoscimento porta con sé un assegno da 12 milioni di corone svedesi — circa €1,05 milioni — e riapre un dibattito che riguarda direttamente gli autori italiani: come funziona davvero la fiscalità sui proventi creativi, e quando conviene affidarsi a un consulente patrimoniale?
Il Nobel da €1,05 milioni: i numeri del riconoscimento più ambito al mondo
Per il 2026, la Fondazione Nobel ha aumentato il premio di un milione di corone svedesi rispetto al 2025, portandolo a 12 milioni di SEK. Al cambio corrente, equivalgono a circa €1,05 milioni — l'importo più alto nella storia del Nobel in termini reali. È un segnale della crescente attenzione della Fondazione per la rilevanza economica della cultura.
Anne Carson, 73 anni, poetessa, saggista e classicista canadese, ha costruito la sua opera su un dialogo continuo con i miti greci e latini. Già favorita dai bookmaker negli anni precedenti, Carson aveva vinto il Premio Principessa delle Asturie per la Letteratura nel 2020. L'Accademia Svedese ha citato la sua "opera audace e inventiva", capace di creare nuove forme per la letteratura contemporanea attraverso un dialogo vivace con la tradizione classica. È soltanto la diciannovesima donna a vincere il Premio Nobel per la Letteratura nella sua storia centenaria.
Il cosiddetto "Nobel effect" sulle vendite è documentato: nelle settimane successive all'annuncio, le opere del vincitore registrano aumenti di vendita del 500-1.000% nei mercati internazionali. In Italia, dove i libri di Carson sono già stati tradotti da importanti case editrici, gli addetti ai lavori si aspettano una corsa agli scaffali nelle prossime settimane. I traduttori, i curatori editoriali e tutti i professionisti che hanno lavorato sull'opera di Carson — in molti casi con contratti di royalties percentuali — vedranno una rivalutazione immediata e concreta dei loro diritti contrattuali.
È esattamente in questi momenti di picco economico che la differenza tra una gestione patrimoniale accurata e una disorganizzata diventa visibile in modo netto sul conto corrente.
Premi internazionali esenti IRPEF, premi italiani tassati fino al 43%: la regola che cambiale tutto
Qui entra in gioco uno degli elementi fiscali più sorprendenti — e meno conosciuti — della legislazione italiana. Secondo l'art. 34-bis del DPR 601/1973, confermato dal Principio di Diritto n. 4 del 23 dicembre 2022 dell'Agenzia delle Entrate, i premi attribuiti a cittadini italiani da Stati esteri o enti internazionali per meriti letterari, artistici, scientifici o sociali sono completamente esenti da IRPEF.
Tradotto in cifre: se un autore italiano vincesse il Nobel, i €1,05 milioni sarebbero esentasse in Italia. La stessa regola si applica a grandi riconoscimenti internazionali assegnati da organismi sovranazionali — dalle fondazioni europee ai premi di enti scientifici stranieri.
Il quadro cambia radicalmente per i premi di origine italiana. Il Premio Strega (€5.000 di montepremi al vincitore), il Premio Campiello (€25.000) o qualsiasi riconoscimento erogato da enti nazionali rientrano nei "redditi diversi" ai sensi dell'art. 67, comma 1, lett. d), del TUIR. Questi concorrono al reddito complessivo per l'intero ammontare, senza alcuna deduzione, e vengono tassati all'aliquota marginale IRPEF:
| Scaglione di reddito | Aliquota IRPEF 2026 |
|---|---|
| Fino a €28.000 | 23% |
| Da €28.001 a €50.000 | 35% |
| Oltre €50.000 | 43% |
Un autore con reddito imponibile totale di €55.000 che vince il Premio Campiello (€25.000) aggiunti al reddito esistente sarà tassato al 43% sull'intera somma del premio, perdendo €10.750 in IRPEF — più addizionali regionali e comunali (1,5-3,3%). La differenza rispetto a un premio Nobel (esentasse) è di oltre €10.000 per una cifra nominalmente più bassa.
Caso concreto: Giulia, traduttrice italiana, e l'effetto valanga delle royalties post-Nobel
Giulia ha 41 anni, vive a Milano e traduce narrativa anglofona per conto di una media casa editrice. Nel 2025 ha guadagnato €42.000 complessivi tra compensi fissi e royalties. Dal 2022 traduce anche alcune opere di autori canadesi contemporanei — tra cui un testo fortemente influenzato dall'estetica di Anne Carson.
Con il Nobel a Carson annunciato l'8 ottobre 2026, le richieste di ristampa e le vendite digitali degli autori dell'area culturale di Carson esplodono. Il contratto di Giulia prevede il 2% sul prezzo di copertina di ogni copia venduta nei formati cartaceo ed ebook.
Scenario A — senza consulente patrimoniale: Le royalties extra portano il reddito di Giulia a €88.000 nel 2026. Lei non sa che la soglia del regime forfettario ex L. 190/2014 è €85.000 di ricavi: superandola, perde il diritto a applicare la flat tax del 15% e ricade nel regime ordinario. Sulla fascia da €50.001 a €88.000, l'aliquota è del 43%: su €38.000 di reddito aggiuntivo, Giulia versa €16.340 di IRPEF in più rispetto a quanto avrebbe pagato con il forfettario. Non avendo pianificato nulla, perde anche la deduzione INPS al 50% prevista dal regime forfettario, che avrebbe ridotto ulteriormente la base imponibile.
Scenario B — con consulente patrimoniale (costo consulenza: €900-1.500/anno): Il consulente patrimoniale, contattato a settembre 2026 quando i segnali di aumento delle royalties erano già visibili, verifica due cose: (1) la struttura dei contratti editoriali — parte delle royalties maturate nel quarto trimestre 2026 può legalmente essere incassata a gennaio 2027 (principio di cassa), mantenendo il reddito 2026 sotto €85.000; (2) l'opportunità di aprire un Fondo Pensione complementare, su cui versare i proventi straordinari con deducibilità fino a €5.164,57/anno dall'imponibile IRPEF.
Risultato: reddito 2026 = €84.500 (sotto soglia forfettario), aliquota flat 15%, risparmio fiscale rispetto allo scenario A = €13.000-16.000 in un solo anno. I proventi residui vengono investiti in un piano di accumulo a basso costo (PAC su ETF diversificati), con rendimento storico atteso del 4-6% annuo.
Se un picco di royalties ti porta improvvisamente oltre la soglia del regime forfettario, ogni euro extra è tassato al 43% invece del 15%: la differenza è €0,28 per ogni euro. Su €20.000 di royalties extra, si tratta di €5.600 che puoi risparmiare legalmente con la sola pianificazione dei flussi di cassa.
Nota: gli scenari descritti hanno scopo esclusivamente informativo e non costituiscono consulenza fiscale personalizzata. Per la tua situazione specifica, rivolgiti sempre a un professionista abilitato.
Cosa fare adesso: tre mosse per proteggere il tuo patrimonio creativo
Il caso di Anne Carson — e il suo impatto a cascata sulla filiera italiana della traduzione e dell'editoria — ricorda che la scrittura e la traduzione sono attività economiche con flussi irregolari, diritti pluriennali e un potenziale di rivalutazione legato a eventi esterni imprevedibili come un Nobel. Ecco tre azioni concrete:
1. Verifica il tuo regime fiscale attuale. Sei nel regime forfettario (flat tax 15%, soglia €85.000) o nel regime ordinario? Se stai avvicinandoti alla soglia o l'hai già superata, un consulente patrimoniale può aiutarti a pianificare i flussi in anticipo, evitando il salto di aliquota che può costare decine di migliaia di euro.
2. Rivedi i tuoi contratti editoriali. Le clausole sui diritti secondari — audiolibro, serie TV, traduzioni in altre lingue, ebook — valgono spesso molto più del compenso iniziale, specialmente dopo un evento come un Nobel. Un professionista specializzato nel settore creativo può aiutarti a valutarne il potenziale economico reale e a negoziare revisioni contrattuali prima che i diritti scadano.
3. Costruisci un fondo di riserva e un piano previdenziale. I redditi creativi sono per definizione ciclici e irregolari. Un consulente patrimoniale può strutturare un piano di accumulo che smorza la volatilità degli anni magri e ottimizza la posizione previdenziale (INPS Gestione Separata, Fondo Pensione complementare), riducendo il carico fiscale nel lungo periodo.
Il "Nobel effect" non capita a tutti, ma la necessità di gestire correttamente il patrimonio creativo riguarda ogni autore, traduttore o professionista culturale che percepisce royalties. Come mostrano i numeri del caso di Giulia, agire in anticipo con un esperto può valere fino a €16.000 in un singolo anno fiscale — molte volte il costo della consulenza stessa. Per confrontare i profili dei consulenti patrimoniali disponibili nella tua area, puoi esplorare le opzioni su Expert Zoom e ricevere una prima valutazione della tua situazione.
