 Anna Nieminen
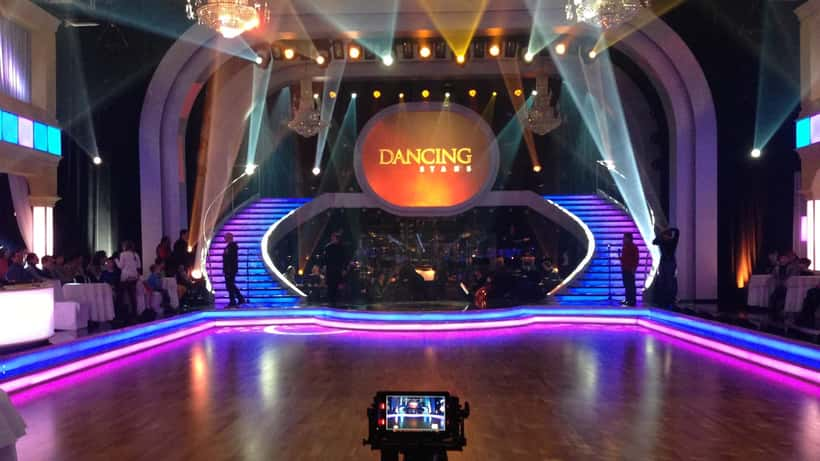
Tanssii Tähtien Kanssa 2026 -kauden 19. tuotantokausi alkoi 30. elokuuta MTV3:lla, ja syksyn ensilähetykset keräsivät jälleen satojatuhansia katsojia. Tämän syksyn kilpailijoihin kuuluvat muun muassa Ellinoora, Janne Saarinen, Anna Hanski, Jaakko Parkkali, Anni Ihamäki, Jani Halme, Johanna Puhakka ja Matti Leino. Janne Saarinen tanssii poikkeuksellisesti pysyvän aivovamman kanssa — ja juuri tämä tarina nostaa pintaan kysymyksen, jota televisiotuotantoyhtiöt mieluiten välttäisivät: kuka oikeasti vastaa, jos kilpailija loukkaantuu kuvausten aikana? Vastaus voi yllättää, ja se koskee laajemmin kaikkia, jotka solmivat sopimuksen fyysistä suoritusta vaativan toimeksiannon kanssa.
Tanssii Tähtien Kanssa 2026 ja loukkaantumisriskin todellisuus
TTK ei ole vain viihdeohjelma. Se on fyysinen kilpailu, jossa amatööriosallistujat harjoittelevat tanssia useita tunteja päivässä ammattilaisopettajien johdolla. Elokuusta marraskuuhun kestävän kauden aikana kilpailijat oppivat kilpailutason koreografioita latinalaistansseista wienervalssin ja tangon kautta — pyörien, hypäten ja nostaen toisiaan live-lähetysten alla.
Ammattilaistanssijoille nilkka-, polvi- ja selkävaivat ovat arkipäivää. TTK-kilpailijoille riskit ovat kuitenkin vielä suuremmat: heidän kehonsa eivät ole tottuneet näin intensiiviseen rasitukseen. Tapaturmavakuutuskeskuksen (TVK) tilastojen mukaan Suomessa sattuu vuosittain noin 120 000 työtapaturmaa, ja fyysisesti vaativat esiintymis- ja urheilusuoritukset lukeutuvat riskialttiimpaan kategoriaan. TVK:n tietokannan perusteella viihdeteollisuudessa ja tapahtumatuotannossa tapaturmariski on verrattavissa moniin perinteisiin käsityöammatteihin.
Silti ohjelman pitkässä historiassa loukkaantumisia on tapahtunut useiden tuotantokausien aikana ilman julkista läpinäkyvyyttä siitä, miten vakuutusturva on järjestetty ja kuka vastaa kuluista. Moni kilpailija astuu kuvaussetille luottaen siihen, että "isot tv-yhtiöt pitävät kyllä huolta" — ilman että on koskaan lukenut sopimuksen kohtia, jotka ratkaisevat korvausvastuun silloin, kun onnettomuus tapahtuu.
Asiantuntijalakimiehen näkökulma: vastuukysymys on monimutkaisempi kuin miltä näyttää
Oikeudellisesti koko kysymys palautuu yhteen keskeiseen seikkaan: onko kilpailija työsuhteessa tuotantoyhtiöön vai toimeksiantosopimuksella toimiva freelancer tai yrittäjä? Tämä jako ratkaisee, kenellä on lakisääteinen velvollisuus maksaa tapaturmakorvaukset — ja missä laajuudessa.
Työsuhde ja lakisääteinen tapaturmavakuutus: Jos kilpailija täyttää työsuhteen tunnusmerkit — yhtiö ohjaa työtä suoraan (direktio-oikeus), kuvaukset tapahtuvat yhtiön määräämässä paikassa ja ajassa, ja tuotantoyhtiö tarjoaa työssä tarvittavat välineet — kuuluu kilpailija työtapaturma- ja ammattitautilain (2015/459) soveltamisalaan. Tällöin tuotantoyhtiö on velvoitettu ottamaan lakisääteisen tapaturmavakuutuksen, joka kattaa kaikki loukkaantumisesta johtuvat lääkintäkulut sekä ansionmenetyksen täysimääräisenä vuosiansion perusteella. Myös mahdollinen pysyvä haitta korvataan laissa määritellyn haittaprosenttiluokituksen mukaan.
Toimeksiantosopimus ja harmaalle alueelle joutuminen: Suurin osa TTK:n kaltaisten ohjelmien "julkkiskilpailijoista" solmii sopimuksen kuitenkin toimeksiannon muodossa. Tällöin lakisääteinen työtapaturmavakuutus ei automaattisesti kata heitä, ellei sopimukseen ole erikseen kirjattu poikkeavasta vakuutusturvasta. Jos toimeksiantosuhde on kuitenkin todellisuudessa peitelty työsuhde — mikä on mahdollista silloin, kun direktio-oikeus tosiasiallisesti täyttyy — voidaan sopimus oikeudellisesti uudelleenluokitella työsuhteeksi jälkikäteen.
Korkein oikeus käsitteli vastaavaa logiikkaa ratkaisussaan KKO 2013:29, jossa urheilijan tapaturmakorvausvastuuta arvioitiin kriittisesti. Ratkaisu vahvisti, että urheiluvakuutuksen korvauskäytäntö voi poiketa merkittävästi tavallisesta tapaturmavakuutuksesta, ja näyttötaakka siitä, että korvausedellytykset täyttyvät, on usein vakuutetulla itsellään.
Kilpailijan oikeudellinen asema tv-tuotannossa — mikä ratkaisee kaiken?
Suomessa TVK valvoo lakisääteistä tapaturmavakuuttamista, ja työtapaturma- ja ammattitautilaki määrittää vakuuttamisvelvollisuuden rajat. Laki on selkeä silloin, kun työsuhde on ilmeinen — mutta viihdeteollisuuden freelancereille tilanne on monessa tapauksessa juridisesti hankala.
Keskeisiä oikeudellisia kysymyksiä, jotka ratkaisevat korvausvastuun tapaturmatilanteessa:
- Direktio-oikeus: Ohjaako tuotantoyhtiö kilpailijan työtä konkreettisesti kuvausaikataulujen, koreografian ja läsnäolovelvollisuuksien kautta?
- Vastuunrajoituslausekkeet: Sisältääkö sopimus kohtia, joilla tuotantoyhtiö rajaa korvausvelvollisuutensa pois tapaturmatilanteissa? Tyypilliset fraasit ovat "osallistuja vastaa itse tapaturmien aiheuttamista kuluista" tai "tuotantoyhtiöllä ei ole vastuuta henkilövahingoista".
- Oma vakuutusturva: Onko kilpailijalla voimassa oleva yksityistapaturmavakuutus tai urheilijavakuutus, joka kattaa tällaisen fyysisesti vaativan toiminnan? Monessa yksityistapaturmavakuutuksessa kilpailutoiminta tai intensiivinen harjoittelu on erikseen rajattu tai vaatii lisäehtoja.
- Turvallisuusvelvoitteiden toteutuminen: Onko kuvausympäristö täyttänyt työturvallisuuslain (738/2002) edellyttämät minimivaatimukset? Mikäli tuotantoyhtiö on laiminlyönyt turvallisuusvelvoitteensa, vahingonkorvauslain (412/1974) mukainen korvausvastuu voi aktivoitua erillisestä sopimustekstistä huolimatta.
Jos vastuunrajoituslauseke on sopimuksessa ja kilpailija on allekirjoittanut sen tietoisena sisällöstä, korvausvaatimuksen tekeminen jälkikäteen on erittäin vaikeaa — ellei voida osoittaa tuotantoyhtiön selkeää huolimattomuutta kuvausolosuhteiden turvallisuudessa.
Myös sisäinen linkki Tanssii Tähtien Kanssa 2026: mitä julkkissopimuksessa lukee tarjoaa lisätietoa sopimusehtojen yleisistä rakenteista viihdeteollisuudessa.
Reality-tv:n historian varoittavat esimerkit
Tapaturmat television kuvauksissa eivät ole uusi ilmiö. Suomen pitkäikäisten reality-ohjelmien — Selviytyjät Suomi, Farmi Suomi — historiassa loukkaantumisia on tapahtunut, mutta vakuutuskorvausten yksityiskohtia ei yleensä julkisteta. Kansainvälisessä vertailussa brittiläinen Dancing with the Stars -vastaava (Strictly Come Dancing) on käsitellyt vuosien varrella useita korvausriitoja, joissa ammattimaistanssijoita ja kilpailijoita on joutunut oikeudenkäynteihin sairauskuluista. Suomessa vastaavia riitoja ei juuri päädy julkisuuteen, mutta se ei tarkoita, että niitä ei olisi — se tarkoittaa, että ne ratkaistaan kulissien takana. Tämä tekee ennakoivasta oikeudellisesta suojautumisesta entistä tärkeämpää.
Konkreettinen tapaus: mitä 11 000 euron lasku tarkoittaa käytännössä
Kuvitellaan tilanne, joka on täysin realistinen TTK-kuvausten kontekstissa.
Linda on 34-vuotias muusikko, joka on allekirjoittanut toimeksiantosopimuksen tv-tuotantoyhtiön kanssa kauden 19 kilpailijana. Sopimuksessa ei mainita tapaturmavakuutuksesta erikseen. Sopimuksen kohdassa 7.3 lukee: "Osallistuja vastaa itse kaikista henkilövahingoista ja niihin liittyvistä kuluista kuvausten aikana." Linda ei omista yksityistapaturmavakuutusta — hän ei koskaan ajatellut tarvitsevansa sellaista muusikon urallaan.
Viikolla 4, live-lähetyksen kenraaliharjoituksissa, Linda kaatuu hankalaan asentoon nostoliikkeen aikana ja murtaa oikean ranteensa. Diagnoosi: dislokoitunut värttinäluun murtuma, leikkaushoito tarpeen, kuntoutusaika 10–12 viikkoa.
Konkreettiset kustannukset:
- Päivystys, kuvantaminen ja leikkaushoito: noin 3 800 €
- Kuntoutus ja fysioterapia (3 kuukautta): noin 950 €
- Sairausloma-ajan ansionmenetys: jos Linda ansaitsi ennen ohjelmaa 2 200 €/kk, kolmen kuukauden ansionmenetys on 6 600 €
- Yhteensä: noin 11 350 €
Skenaario A — Linda on tosiasiallisesti työsuhteessa: Työtapaturmavakuutus korvaa 100 % sairaanhoitokuluista ja ansionmenetyksen täysimääräisenä vuosiansion perusteella. Lindalle ei jää omia kuluja. Tuotantoyhtiö on velvollinen maksamaan lakisääteiset korvaukset.
Skenaario B — Linda on puhtaasti toimeksiantajana eikä työsuhde täyty: Linda vastaa itse kaikista 11 350 euron kuluista. Sopimuksen vastuunrajoituslauseke sulkee pois suorat korvausvaateet tuotantoyhtiöltä, ellei pystytä osoittamaan tuotantoyhtiön selkeää laiminlyöntiä kuvausolosuhteissa.
Ratkaiseva yksityiskohta: Kattavan yksityistapaturmavakuutuksen vuosimaksu olisi Lindan tapauksessa ollut noin 90–160 euroa. Tämä on 70–125 kertaa pienempi summa kuin loukkaantumisesta koituneet kokonaiskulut. Jos Linda olisi lisäksi pyytänyt lakimiestä tarkistamaan sopimuksen ennen allekirjoitusta — yksittäisen sopimusneuvontatunnin hinta noin 200–350 euroa — vastuunrajoituslauseke olisi tullut vastaan ennen kuvauksia, ei jälkeen.
Tämä tilanne ei ole keksitty: se edustaa rakenteellista epäselvyyttä, johon viihdeteollisuuden freelancerit ja toimeksiantopohjaiset esiintyjät törmäävät Suomessa toistuvasti.
Mitä sinun tulee vaatia ennen sopimuksen allekirjoittamista
Olivatpa kyseessä tv-kilpailu, mainostuotanto, urheilu- tai musiikkitapahtuma tai muu sopimusperusteinen fyysinen esiintyminen, asiantuntijalakimiehet suosittelevat seuraavaa käytännön tarkistuslistaa:
1. Selvitä oikeudellinen asemasi ennen allekirjoitusta. Täyttyvätkö työsuhteen tunnusmerkit? Jos tuotantoyhtiö ohjailee työtäsi, määrää aikataulut ja tarjoaa välineet, työsuhde saattaa tosiasiallisesti täyttyä, vaikka paperilla olisi "toimeksiantosopimus". Tällä on suora vaikutus tapaturmakorvauksiin.
2. Lue vastuulausekkeet huolellisesti kohdalta kohdalta. Erityisesti fraasit kuten "osallistuja vastaa itse tapaturmien aiheuttamista kuluista" tai "tuotantoyhtiö ei vastaa henkilövahingoista" ovat merkittäviä varoitusmerkkejä, jotka vaativat neuvottelua tai selkeyttämistä ennen allekirjoitusta.
3. Vaadi kirjallista selvitystä vakuutusturvasta. Pyydä tuotantoyhtiöltä kirjallinen vahvistus siitä, kattaako heidän vakuutuksensa sinulle kuvauksissa sattuvan tapaturman. Jos yhtiö kieltäytyy vastaamasta, pidä sitä vakavana signaalina omien toimesi tarkistamiselle.
4. Ota oma yksityistapaturmavakuutus. Kattavan yksityistapaturmavakuutuksen vuosimaksu on yleensä 80–200 euroa, ja se on helpoin tapa suojata itsesi riippumatta siitä, miten tuotantoyhtiön sopimusehdot on muotoiltu. Tarkista lisäksi, sisältääkö vakuutuksesi intensiivisen harjoittelun tai kilpailutoiminnan, sillä osa vakuutuksista rajaa nämä pois ilman lisäehtoja.
5. Konsultoi asiantuntijalakimiestä, jos sopimusteksti on epäselvä. Lyhytkin neuvontakäynti lakimiehen luona voi paljastaa sopimuksessa piileviä riskejä ja auttaa sinua neuvottelemaan ehdoista ennen kuin kirjoitat nimensä alle. Tämä on erityisen tärkeää tilanteissa, joissa kyse on fyysisesti vaativasta toiminnasta tai pitkäkestoisesta tuotantoajasta.
Tietoisuus omista oikeuksista on paras vakuutus — ja silloin, kun se ei riitä, oikea vakuutus on. Oikeudellinen neuvonta ennen sopimuksen allekirjoittamista maksaa tyypillisesti murto-osan siitä, mitä korvausriita tai hoitamattomat lääkintäkulut jälkikäteen kustantavat.
Tämä artikkeli sisältää yleistä oikeudellista tietoa eikä muodosta henkilökohtaista oikeusneuvontaa. Konsultoi asiantuntijalakimiestä omaan tilanteeseesi soveltuvien neuvojen saamiseksi.
Harkitsetko osallistumista tv-tuotantoon, urheilukilpailuun tai muuhun sopimusperusteiseen toimeksiantoon? ExpertZoomin asiantuntijalakimiehet voivat tarkistaa sopimuksesi ja arvioida vakuutusturvasi riittävyyden — nopeasti ja sähköisesti.
