 Emma Virtanen
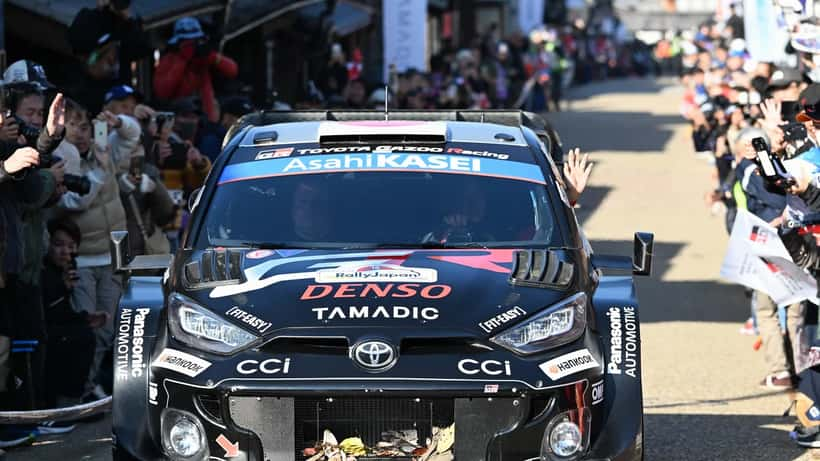
Takamoto Katsuta johtaa FIA:n MM-rallisarjaa 81 pisteellä syyskuussa 2026. Kaksi peräkkäistä osakilpailuvoittoa – ensin Safari Rally Keniassa huhtikuussa ja sen jälkeen Kroatian rallissa – ovat nostaneet japanilaisen Toyotan kuljettajan historialliseen asemaan: hänestä voi tulla ensimmäinen japanilainen WRC-maailmanmestari sitten vuoden 1992. Katsuta ajaa Toyota Gazoo Racing World Rally Team -tallissa, joka on dominoinut WRC:tä viime vuosina yhdessä Hyundain kanssa. Suomessa tätä seurataan erityisellä mielenkiinnolla, sillä Rally Finland Jyväskylässä on yksi kauden arvostetuimmista osakilpailuista, ja Katsuta on saavuttanut siellä palkintosijoja useampaan otteeseen. Mutta mitä tämä historiallinen menestys tarkoittaa Katsutan omassa rahamaailmassa – ja mitä jokainen kansainvälisiä tuloja saava urheilija tai ammattilainen voi oppia siitä?
WRC:n palkintomalli – voittaminen ei tarkoita suoraa voittorahaa
Monille yllätys: FIA:n virallinen MM-rallisarja ei maksa kuljettajille suoraa voittorahaa osakilpailuvoiton tai mestaruuden perusteella. Toisin kuin Wimbledonissa, jossa voittaja saa tarkan palkintopotin, tai ATP-tenniksen turnauskalenterissa, jossa palkintoraha on julkinen ja ennalta määrätty, WRC-kilpailun voittaminen ei kasvata kuljettajan pankkitiliä välittömästi ja automaattisesti.
Sen sijaan Katsutan kaltaisen huippukuskin vuositulot rakentuvat useasta eri lähteestä:
| Tulolähde | Tyypillinen osuus kokonaistuloista |
|---|---|
| Toyota Gazoo Racing -sopimus (peruspalkkio) | 50–60 % |
| Tulosbonus osakilpailu- ja mestaruusvoitoista | 10–20 % |
| Henkilökohtaiset sponsorisopimukset | 15–25 % |
| Japanilaiset media- ja lisenssitulot | 5–15 % |
Huippukuskin kokonaistulojen arvioitu taso liikkuu 2–4 miljoonan euron vuositasolla. Tämä summa realisoituu kuitenkin useassa eri maassa, useana eri tulolajina ja useana eri ajankohtana. Rally Finland Jyväskylässä ajaminen tarkoittaa käytännössä, että osa Toyotan maksamasta palkkiosta "kohdentuu" Suomeen. Tässä alkaa kansainvälisen verotuksen monimutkaisuus, jota on mahdoton hallita ilman asiantuntijan apua.
Tärkeää on myös huomata, että Katsutan tiimi Toyota Gazoo Racing on rekisteröitynyt Suomeen – Toyotan WRC-operaatio toimii nimittäin Puolassa ja Suomessa – mikä lisää yhden ylimääräisen oikeudellisen ja verotuksellisen tason kokonaiskuvioon.
Kansainvälinen verokartta: 13 maata, 13 eri sääntöä
WRC-kalenteri 2026 käsittää 13 osakilpailua kolmella mantereella: Euroopassa, Afrikassa ja Aasiassa. Jokaisessa maassa syntyvä urheilijasuoritus voi olla verotettavaa tuloa paikallisen lainsäädännön mukaan. Tätä kutsutaan lähdevaltioperiaatteeksi: se maa, jossa suoritus tapahtuu, on oikeutettu verottamaan siitä syntyvää tuloa.
Suomessa ulkomaisiin urheilijoihin sovelletaan 15 prosentin lähdeveroa Suomessa ansaittuihin tuloihin. Tämä koskee myös tiimin maksamia bonuksia, joita kohdennetaan Suomessa ajettuun osakilpailuun – ei pelkästään suoraan tapahtumajärjestäjältä saatuja palkkioita. Verohallinnon ohjeiden mukaan myös kansainvälisen tiimin japanilaiselle kuskille maksama korvaus, joka liittyy Suomessa ajettuun osakilpailuun, on Suomessa verotettavaa tuloa (lähde: Verohallinto – Taxation of income received from sports in international situations).
EU-maiden välillä kaksinkertainen verotus vältetään yleensä hyvitysmenettelyllä: Suomessa maksettu lähdevero hyvitetään asuinmaan verotuksessa. Mutta Katsutalla asuinmaa on Japani – ja Suomen sekä Japanin välinen verosopimus, vaikka onkin voimassa, edellyttää täsmällistä ja oikein laadittu dokumentaatiota. Lisäksi WRC-kalenterissa on myös Kenia, Japani ja muita maita, joissa sopimustilanteet vaihtelevat huomattavasti.
Kokonaisuus muistuttaa kolmiulotteista strategiapeliä: jokainen yksityiskohta – bonuksen maksupäivä, sponsorisopimussolmimiskohta, mainoskuvauksen sijaintimaa – vaikuttaa siihen, missä maassa mikäkin tuloerä lopulta verotetaan.
Konkreettinen tapaus: Rally Finland, japanilainen kuski ja 36 000 euron verokysymys
Tarkastellaan realistista skenaariota, joka perustuu Katsutan kaltaiseen ammattilaisprofiiliin.
Kuvitteellinen ammattilainen:
- Verotuksellinen kotipaikka: Tokyo, Japani
- Toyota-sopimus: 3 000 000 euroa vuodessa
- Rally Finlandiin kohdennettava tulosbonus (8 % vuosipalkkiosta): 240 000 euroa
- Kilpailupäivät Suomessa: 4
Suomessa perittävä lähdevero: 15 % × 240 000 € = 36 000 euroa
Tämä 36 000 euron erä maksetaan Suomen verohallinnolle osakilpailun jälkeen. Japanissa sama tulo on periaatteessa verotettavaa – mutta verosopimuksen nojalla Japanin verottaja hyvittää Suomessa maksetun veron, jos dokumentaatio on täsmällinen. Käytännössä tarvitaan:
- Erittely siitä, mikä osa vuosibonuksesta kohdentuu nimenomaan Rally Finlandiin (tiimin vahvistama kohdennusperuste, ei pelkkä laskennallinen prosentti)
- Toyotan antama virallinen todistus bonuksen laskentamekanismista ja maksupäivästä
- Suomalainen lähdeverodokumentti, josta käy ilmi maksukuitti ja lähdeverokoodi
Jos/Kun-skenaarioita:
- Jos dokumentaatio on puutteellinen → Japanin verohallinto voi evätä hyvityksen → 36 000 euron tuplavero yhdestä osakilpailusta. Kerrottuna 13 osakilpailulla ja usealla kilpailumaalla: systemaattisen dokumentaatiovirheen kokonaishinta voi nousta satoihin tuhansiin euroihin vuodessa.
- Jos henkilökohtaiset sponsorisopimukset on solmittu suoraan yksityishenkilönä ilman erillisyhtiötä → kaikki sponsoritulot kertyvät henkilökohtaiseen verotukseen. Japanissa korkein marginaalivero nousee 55 prosenttiin, ja useissa EU-maissa vastaavat marginaalit liikkuvat 42–60 prosentin välillä. Ero yhtiöverokantaan on 20–35 prosenttiyksikköä.
- Kun mestaruusbonus maksetaan joulukuun viimeisinä päivinä 2026 sen sijaan, että se siirtyisi tammikuun alkuun 2027 → pelkkä ajoitusero voi tarkoittaa kymmenien tuhansien eurojen eroa, koska bonus saattaa kohdentua eri verovuodelle eri maissa. Japanin verovuosi päättyy maaliskuun lopussa, mikä luo lisämonimutkaisuuden aikataulutukseen.
Nämä ovat konkreettisia rahavaikutuksia, joita syntyy ilman varsinaista virhettä tai laittomuutta – pelkästään siksi, että kansainvälinen verojärjestelmä on monimutkainen.
Varainhoitajan rooli: neljä keskeistä palvelua ammattiurheilijalle
Katsutan tapaus havainnollistaa, miksi ammattiurheilija tarvitsee varainhoitajan – ei pelkän sijoitusneuvojan, vaan kokonaisvaltaisen talousstrategistin. Tärkeimmät palvelualueet ovat seuraavat.
Kansainvälinen verokartoitus ennen kautta Ennen kilpailukalenterin alkua tehdään maakohtainen analyysi: missä syntyy verotettavaa tuloa, mitä verosopimuksia sovelletaan ja mitkä ovat dokumentointivaatimukset kussakin maassa. Tällä ennakkotoimella vältetään kauden lopun yllätykset – ja erityisesti se ylimääräinen veropaine, joka syntyy reaktiivisesta toiminnasta jälkikäteen.
Tulojen ajoitus Bonus joulukuussa vai tammikuussa? Kotimaan vai lähdemaan verovuoden mukaan? Oikealla ajoituksella laillinen verorasitus voi pienentyä 5–15 prosenttia ilman mitään erityisjärjestelyjä. Tähän ei tarvita aggressiivista verosuunnittelua – pelkästään hyvää ajoitusosaamista.
Erillisyhtiörakenne sponsorituloille Monet WRC-ammattilaiset perustavat erillisyhtiön – esimerkiksi suomalaisen osakeyhtiön tai virolaiseen OÜ:n – henkilökohtaisia sponsorisopimuksia varten. Suomen yhtiöverokanta on 20 prosenttia, mikä on selvästi alhaisempi kuin henkilöverotuksen korkein marginaali. Osinkoverotuksen kautta tuloja voidaan tasata useammalle vuodelle, mikä pienentää efektiivistä veroprosenttia entisestään. Rakenne on täysin lainmukainen, kun se suunnitellaan asiantuntijan kanssa alusta lähtien.
Ura-aikaisen varallisuuden rakentaminen WRC-ura kestää tyypillisesti 8–15 vuotta. Katsutan kaltaisella huippukuskilla on kapea ikkuna, jonka aikana tulovirta on poikkeuksellisen suuri. Sijoitusstrategia, joka ottaa huomioon valuuttariskit, kansainvälisen hajautuksen ja verotuksellisen optimoinnin eri omaisuusluokissa, on välttämätön. Suomessa sijoitussidonnaisen vakuutuksen ja osakesäästötilin yhdistelmä on tunnettu vaihtoehto, mutta kansainväliselle ammattilaiselle tarvitaan aina maakohtainen räätälöity analyysi.
Rally Finland erityistapauksena – miksi juuri Jyväskylä on taloudellisesti merkittävä
Rally Finland ei ole Katsutalle pelkästään yksi osakilpailu muiden joukossa. Suomessa on erityinen asema WRC-kalenterissa kolmesta syystä: kilpailu kerää poikkeuksellisen suuren yleisön (arviolta 200 000 katsojaa viikonlopun aikana), Toyota Gazoo Racingin WRC-operaatiolla on kytköksiä Suomeen, ja japanilaisella yleisöllä on pitkä perinne seurata suomalaisia erikoiskokeita. Tämä näkyvyys tarkoittaa Katsutalle myös sponsoriarvoa, joka konkretisoituu lisensointituloina ja medianäkyvyytenä. Suomalaisesta näkökulmasta Rally Finland -viikonloppu on myös merkittävä taloudellinen tapahtuma: WRC-tiimit, mediaedustajat ja urheilijat tuovat Keski-Suomen alueelle merkittäviä kuluja – ja heidän palkkionsa sekä verotuksensa ovat kiinteä osa paikallista talousvaikutusta. Katsutan mahdollinen mestaruus voi myös vahvistaa Rally Finlandin asemaa japanilaismatkailijoiden kohteena tulevina vuosina, mikä luo pidemmän aikavälin talousvaikutuksia koko alueelle.
Katsutan tarina koskee enemmän kuin vain WRC-kuskeja
Esapekka Lappi, Suomen oma WRC-ammattilainen, kohtaa täsmälleen samoja kansainvälisen verotuksen kysymyksiä kilpaillessaan Kroatiassa, Keniassa tai Japanissa. Mutta sama logiikka pätee myös paljon laajemmalle joukolle ihmisiä, jotka ehkä eivät miellä itseään "kansainvälisiksi urheilijoiksi": freelance-konsultit, jotka laskuttavat ulkomaisia asiakkaita, it-asiantuntijat, jotka työskentelevät kansainvälisessä etätiimissä, pelialan ammattilaiset, joiden striimauspalvelut keräävät tilauksia kymmenistä maista, sekä startup-perustajat, joiden sijoittajaverkosto ulottuu Suomesta Saksaan ja Yhdysvaltoihin.
Yhteinen piirre kaikissa näissä tilanteissa on sama: kansainväliset tulot eivät automaattisesti tarkoita kansainvälisiä ongelmia, mutta ne tarkoittavat kansainvälistä vastuuta. Oikein hoidettuna tämä vastuu muuttuu kilpailueduksi – systemaattisesti rakennettu talousarkkitehtuuri ennen tulojen kasvua on aina halvempi ratkaisu kuin reaktiivinen korjailu sen jälkeen.
Katsuta johtaa WRC-pistetaulukkoa syyskuussa 2026. Hän voittaa osakilpailuja metrin tarkkuudella toimivalla autolla ja tuhansien tuntien harjoittelulla. Taloudessa sama tarkkuus vaatii oman tiimin – varainhoitajan, veroneuvojan ja tarvittaessa kansainväliseen urheilulakiin erikoistuneen juristin.
Tämä artikkeli sisältää yleistä taloudellista tietoa ja on laadittu havainnollistamistarkoituksessa fiktiivisten esimerkkien avulla. Se ei korvaa henkilökohtaista vero- tai varainhoitoneuvontaa. Kansainvälisiin verotustilanteisiin liittyvät kysymykset ovat aina yksilöllisiä – käänny pätevän varainhoitajan tai kansainväliseen verotukseen erikoistuneen asiantuntijan puoleen ennen taloudellisia päätöksiä.
