 Matti Korhonen
Kesäkuun puuskista elokuun ukkosmyrskyihin – suomalaiset kodit altistuvat toistuvasti äkillisille sääilmiöille, jotka voivat hetkessä vahingoittaa kattoa, ikkunoita tai perustuksia. Silti harva tietää, mitä tehdä ensimmäisinä tunteina myrskyn jälkeen. Toimintatapa ratkaisee usein sen, saatko täyden korvauksen vakuutuksestasi – vai jäätkö ilman.
Miksi myrskyvahingot ovat korvausriitojen yleisimpiä aiheita?
Myrsky on nopea, mutta sen seuraukset voivat näkyä vasta kuukausien kuluttua. Katolta irronnut pelti tai murtunut aluskate eivät välttämättä paljastu heti – ne paljastuvat syysrankkasateiden myötä sisäkaton kosteuspilkkuna tai homeena. Ilmatieteen laitoksen tilastojen mukaan Suomessa havaitaan vuosittain kymmenistä satoihin merkittäviin myrskyihin liittyviä vahinkotapahtumia, ja ilmastonmuutoksen myötä äärimmäiset sääilmiöt lisääntyvät.
Korvausriidat eivät johdu useimmiten siitä, että vakuutus ei kattaisi myrskyvahinkoja – kyllä se kattaa. Riidat syntyvät siitä, että syy-yhteyttä ei pystytä osoittamaan. Ja syy-yhteys osoitetaan dokumentaatiolla sekä ammattilaisen arviolla, ei omistajan sanoin.
Mitä kesän 2026 myrskyt ovat jättäneet jälkeensä?
Elokuulle 2026 on Keski- ja Etelä-Suomessa osunut useita voimakkaita ukkos- ja pyörremyrskyjä. Marraskuun 2025 Hannes-myrsky tuhosi noin 3,5–4 miljoonaa kuutiometriä metsää, ja sen pitkäaikaisvaikutukset – heikentyneet puut, löystyneet rajanaapurien rakenteet – ovat edelleen näkyvissä pihoilla ja katoksissa.
Kesä 2026 on jatkanut samaa linjaa: lyhyet, intensiiviset paikallismyrskyt, joissa tuulenpuuskat ylittävät 20–25 metriä sekunnissa ja sademäärät nousevat 30–50 millimetriin tunnissa. Nämä luvut ovat käytännön tasolla ratkaisevia: vakuutusyhtiöt soveltavat omia kynnysarvojaan myrskyn määrittelyssä, ja lähimmän sääaseman virallinen data toimii usein vakuutusehtojen mukaisena todistusaineistona.
Kotivakuutus ja myrsky: mitä korvataan – ja milloin ei?
Suomalaisten kotivakuutusten perusturva kattaa pääsääntöisesti:
- Myrskytuulen aiheuttamat rakennevahingot kattoihin, räystäisiin, ikkunoihin ja oviin
- Rankkasateen vesivahingot, kun vesi on tunkeutunut rakenteiden läpi myrskyn voimasta
- Salamaniskun suoraan aiheuttamat vauriot
- Raekaateet ja poikkeuksellisen lumikuorman aiheuttamat tuhot
Rakennus korvataan täysarvovakuutuksena: 1980-luvulla rakennetun talon katto korjataan uudenveroisen tasoisena ilman ikävähennyksiä. Irtaimistossa sen sijaan sovelletaan ikävähennyksiä.
FINE:n (Vakuutus- ja rahoitusneuvonta) julkaiseman oppaan mukaan yleisimmät syyt korvauksen epäämiseen tai leikkaamiseen ovat:
- Tuuli ei ole ylittänyt vakuutusehtojen kynnystä – useimmat yhtiöt edellyttävät sääasemadatalla todennettua yli 20 m/s puuskanopeutta tai yhtiökohtaista kynnystä
- Vahinko on johtunut pitkäaikaisesta rapistumisesta – jo vuosia löysänä ollut kattopelti, jonka myrsky irrottaa, ei välttämättä täytä äkillisyyden vaatimusta
- Dokumentaatio on puutteellinen – korjaukset on tehty ennen vakuutusyhtiön arviota ja syy-yhteyttä ei voida enää osoittaa
- Vahinko ei ylitä omavastuuta – tyypillinen omavastuu on 150–500 euroa; pienemmissä vahingoissa voi olla järkevämpää kustantaa korjaus itse ilman ilmoitusta
Ensimmäiset 48 tuntia: askel askeleelta toimintamalli
Nämä vaiheet ratkaisevat usein lopullisen korvauksen suuruuden.
Vaihe 1 – Dokumentoi kaikki ennen kuin kosket mihinkään (0–2 h)
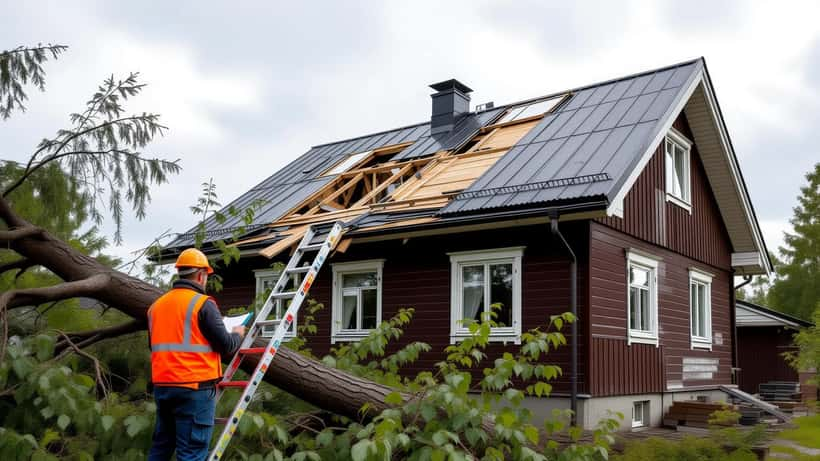
Kuvaa kaikki vauriot ennen korjaustoimia: katto, räystäät, seinäpinnat, ikkunat, kellari, piha, kaatuneet puut. Videokuvaus on valokuvausta parempi, koska se osoittaa vaurioiden laajuuden ja kontekstin selkeämmin. Kirjaa myös ajankohta ja sää myrskyn aikana sekä lähimmän sääaseman puuskatieto, jos se on saatavilla Ilmatieteen laitoksen palvelusta.
Vaihe 2 – Väliaikaiset suojaukset (0–12 h)
Peitä vaurioitunut kattoalue pressuilla tai suojamuovilla. Poista vettä imevät irralliset materiaalit. Väliaikaissuojaukset ovat korvattavissa vahingon rajoittamistoimenpiteenä – säilytä kaikki kuitit materialeista ja työtunneista.
Vaihe 3 – Vahinkoilmoitus vakuutukseen (0–24 h)
Tee vahinkoilmoitus välittömästi. Suurimmalla osalla suomalaisista vakuutusyhtiöistä on myrskyaikana 24 h päivystys. Kirjaa vahinkonumero talteen. Kysy samalla, voitko tehdä välttämättömät kiirekorjaukset vai odottaako vakuutusyhtiö omaa tarkastustaan.
Vaihe 4 – Ammattilaistarkastus (24–48 h)
Tässä vaiheessa rakennusammattilainen tai kosteuskartoittaja tekee systemaattisen tarkastuksen. Hän mittaa rakenteiden sisäiset kosteudet erikoislaitteistolla, arvioi katon kunnon ja kirjoittaa raportin, joka toimii vakuutusyhtiölle oikeudellisesti pätevänä dokumenttina syy-yhteyden osoittamisessa.
Vaihe 5 – Korjaustyöt vasta hyväksynnän jälkeen
Odota vakuutusyhtiön vihreää valoa ennen laajoja korjauksia. Muutoin riski on, että vahingon alkuperäistä laajuutta ei voida enää todentaa.
Konkreettinen tapaus: Tiina, 44, Lahti
Tiina Korhonen omistaa vuonna 1978 rakennetun omakotitalon Lahdessa. Elokuun 2026 toisella viikolla paikallinen ukkossolu toi puuskatuulia 23 m/s. Talvesta jo heikentynyt räystäslauta repesi irti katosta noin kahden metrin matkalta, ja rankkasade – 38 mm kahdessa tunnissa – pääsi tunkeutumaan aluskatteen alle.
Tiina kuvasi vahingon välittömästi puhelimellaan, peitti alue pressuilla ja teki vahinkoilmoituksen vakuutusyhtiöön vielä samana iltana. Seuraavana aamuna hän tilasi rakennusmestarin arvioimaan tilannetta.
Rakennusmestarin kosteuskartoitus paljasti, että vesi oli tunkeutunut noin 4,5 neliömetrin alalla aluskatteen alle ja kostuttanut yläpohjaeristettä – vahinko, jota ei silmin nähnyt lainkaan. Ilman mittauksia se olisi jäänyt havaitsematta.
Korvauslaskelma:
- Katon korjaus ja uusi aluskate alueelle: 3 200 €
- Yläpohjan eristeen vaihto: 1 800 €
- Ammattilaistarkastus: 280 € (korvattava selvittelykustannus)
- Omavastuu: 200 €
- Vakuutuskorvaus: 5 080 €
Jos Tiina olisi korjannut räystään itse dokumentoimatta vaurioita, kosteusvaurio olisi löytynyt vasta syyskuulla tai lokakuussa homeena. Syy-yhteys elokuun myrskyyn olisi ollut hyvin vaikea osoittaa, ja vakuutusyhtiö olisi todennäköisesti evännyt tai leikattu merkittävästi 5 000 euron korvauksen.
Ammattilaisen kirjoittama tarkastusraportti toimi tässä tapauksessa juridisena dokumenttina, joka yksiselitteisesti osoitti vahingon syyn ja laajuuden.
Mitä tapahtuu, jos et tee mitään heti?
Tämä on kysymys, jota monet omakotitaloasujat eivät osaa kysyä etukäteen. Vastaus on selkeä: vakuutusyhtiöillä on vahingon rajoittamisvelvollisuuden käsite. Se tarkoittaa, että sinun on tehtävä kohtuullisia toimenpiteitä lisävahinkojen estämiseksi heti myrskyn jälkeen. Jos et peitä vaurioitunutta kattoa ja vesi pääsee tunkeutumaan rakenteisiin viikkojen ajan, vakuutusyhtiö voi kieltäytyä korvaamasta myöhempää kosteusvahinkon osuutta – koska se olisi ollut estettävissä.
Toisaalta liian nopeat omaehtoinen korjaukset ilman dokumentaatiota johtavat päinvastaiseen ongelmaan: ei voida enää todistaa, mikä vahinko johtui myrskystä ja mikä mahdollisesti jo olemassa olevasta kulumisesta. Tasapainottelu välttämättömän suojauksen ja liiallisen korjaamisen välillä on tarkalleen se kohta, jossa rakennusammattilaisen neuvoa kannattaa kysyä ensimmäisenä vuorokautena.
Vakuutusyhtiön vahinkotarkastaja voi myös käydä paikan päällä. Kaikki vahinkotapaukset eivät edellytä erillistä vakuutustarkastajaa – pienemmissä tapauksissa yhtiöt hyväksyvät korvattavat kulut valokuva- ja rakennusammattilaisen raporttidokumentaation perusteella. Isoissa vahingoissa, esimerkiksi yli 10 000 euron arvioiduissa korjauskustannuksissa, vakuutusyhtiö lähettää yleensä oman tarkastajansa.
Millaisia ammattilaisia tarvitaan myrskyn jälkeen?
Rakennusmestari tai -teknikko Arvioi kattorakenteet, piilossa olevat rakenteelliset vauriot ja kirjoittaa vakuutusyhtiölle soveltuvan tarkastusraportin. Perustavaksi tarkoitettu tarkastus maksaa tyypillisesti 150–280 euroa.
Kosteuskartoittaja Mittaa rakenteiden sisäiset kosteusarvot erikoisanturein. Ehdoton, jos on pienikin epäilys veden tunkeutumisesta rakenteiden sisään – kosteusvauriot voivat aiheuttaa terveyshaittoja vuosikausiksi.
Sähköasentaja Myrsky voi vaurioittaa antenneja, pihavalaisimia, ylijännitesuojia tai ulkona sijaitsevia sähköliittimiä. Ylijännitesuojan puuttuminen saattaa vaikuttaa myös sähkölaitteiden vakuutuskorvauksiin.
LVI-asiantuntija Jos rankkasade on ylikuormittanut sadevesiviemärin, pumpannut vettä kellariin tai päässyt lämpöpumpun ulkoyksikköön, LVI-arvio on välttämätön ennen korjauksia.
Ammattilaistarkastuksen kustannus on usein korvattavissa vahingon selvittelykustannuksena suoraan kotivakuutuksesta. Kysy tästä mahdollisuudesta vakuutusyhtiöltäsi ennen tilauksen tekemistä.
Kodin kunnostuksen ammattilaiset ExpertZoomissa tuntevat myrskyvahinkojen vaatimat rakennustarkastukset ja voivat tuottaa vakuutusyhtiölle kelpaavan raportin nopeasti – juuri silloin kun aikataulussa on tiukka 48 tunnin ikkuna.
Kuinka yleisiä myrskyvahingot oikeasti ovat Suomessa?
Tilastollisesti tarkasteltuna kotivakuutuksen myrskyvahinkoja korvataan Suomessa eniten kesä–syyskuun välisenä aikana, jolloin ukkos- ja tuulimyrskyt ovat yleisimmillään. Vakuutusyhtiöiden edustajat ovat arvioineet, että merkittävä myrsky voi synnyttää yksittäisenä päivänä tuhansia vahinkoilmoituksia. Tällaisissa ruuhkatilanteissa vakuutusyhtiön omat tarkastajat voivat olla varattuja viikkojen ajan – mikä korostaa entisestään sen merkitystä, että oma dokumentaatiosi on heti alusta kunnossa.
Suomalaisissa omakotitaloissa yleisimmät myrskyvauriot ovat:
- Kattovauriot (irronneita peltejä, rikkinäisiä tiiliä, murtuneita aluskattoja): noin 40–50 % kaikista myrskyvahinkotapauksista
- Puiden kaatuminen rakennusten päälle tai aidan yli: noin 25–30 % tapauksista – erityisesti Hannes-myrskyn jälkeen jääneet heikentyneet puut ovat kesällä 2026 olleet erityinen riskitekijä
- Vesivahinko rankkasateesta: noin 15–20 % tapauksista – tapahtuu tyypillisesti, kun kattorakenne tai sadevesiviemäri ei kestä poikkeuksellista sademäärää
- Sähkövahingot ylijännitteestä tai salamaniskusta: noin 5–10 % tapauksista
Nämä luvut kertovat, miksi ammattilaistarkastus on tärkeää: puolet vahingoista on kattovaurioita, joissa merkittävä osa kosteusvaurioista jää piilotetuksi rakenteiden sisälle.
Toimintamalli tiivistettynä
| Vaihe | Aikataulu | Miksi ratkaiseva |
|---|---|---|
| Valokuvaa kaikki vauriot | Heti myrskyn jälkeen | Korvauksen juridinen peruste |
| Väliaikaiset suojaukset | 0–12 h | Estää lisävahingot, korvattavissa |
| Vahinkoilmoitus vakuutukseen | 0–24 h | Korvausoikeuden säilyttäminen |
| Ammattilaistarkastus | 24–48 h | Piilevät vahingot, raportti vakuutusyhtiölle |
| Korjaustyöt | Vasta hyväksynnän jälkeen | Korvauksen täysimääräinen saaminen |
Myrsky jättää jälkensä myös sinne, minne silmä ei yllä. Ammattilaisen tarkastus ensimmäisten 48 tunnin aikana on edullisin tapa varmistaa, että maksat vain omavastuusi – eikä kymmenien tuhansien eurojen odottamattomia lisäkorjauksia vuosien päästä.
