 Sanna Virtanen
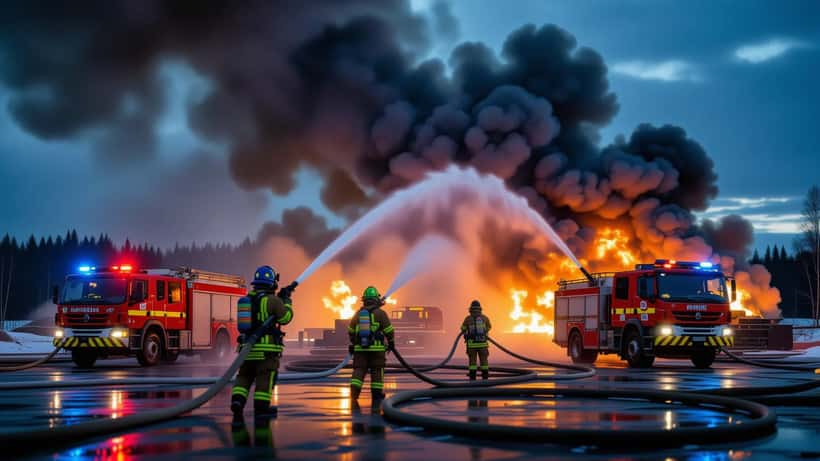
Tuusulassa Lahela-alueen teollisuushallissa syttyi mittava tulipalo aamuyöllä 14. lokakuuta 2026, noin puoli neljältä. Hallissa toiminut Lahelan kauneus- ja hyvinvointikeskus tuhoutui täysin, ja useat sen tiloissa toimineet yrittäjät menettivät koko toimitilansa muutamassa tunnissa. Viranomaiset lähettivät vaaratiedotteen kaikille alueen asukkaille: sulkekaa ilmanvaihto, sulje ovet ja ikkunat, ja pysykää sisätiloissa. Palo on Lahela-alueen yrittäjäyhteisölle järkytys — mutta mitä oikeuksia toimitilansa menettäneillä yrittäjillä todella on, ja miten vakuutuskorvaukset toimivat käytännössä?
Mitä Lahela-alueella tapahtui aamuyöllä 14.10.2026
Pelastuslaitos sai hälytyksen Lahelantiellä sijaitsevaan teollisuushalliin noin puoli neljältä aamuyöllä tiistaina 14. lokakuuta 2026. Yöllinen palo levisi nopeasti, ja pelastuslaitos lähetti paikalle useita yksiköitä. Viranomaisten antaman vaaratiedotteen mukaan savusta saattoi aiheutua vaaraa terveydelle — alueen asukkaita kehotettiin sulkemaan ikkunat, ovet ja ilmanvaihto sekä pysymään sisätiloissa, kunnes tilanne on hallinnassa.
Palo saatiin rajattua puolen seitsemän aikaan aamulla, ja vaaratiedote purettiin noin puoli kahdeksalta. Pelastuslaitos jatkoi sammutus- ja raivaustöitä vielä pitkälle aamupäivään. Poliisin alustavan arvion mukaan palo saattoi lähteä ajoneuvosta, jota korjattiin rakennuksessa — rikosta ei epäillä, mutta palopaikan tutkinta jatkuu.
Lahelan teollisuushalli tuhoutui pahoin. Hallissa toiminut kauneus- ja hyvinvointikeskus on käytännössä poissa toiminnasta. Viereinen K-market selvisi ilman rakennusvaurioita, mutta kauppa kärsi savuvahinkoja, joiden laajuus on vielä selvitettävänä. Omaisuusvahingot ovat kokonaisuudessaan huomattavat.
Hyvinvointikeskuksessa toimi useita pienyrityksiä: kampaajia, kosmetologeja, hierojia ja muita hyvinvointialan ammattilaisia. Jokaiselle heistä tilojen tuhoutuminen tarkoittaa välitöntä tulojen menetystä, vuosien aikana hankitun kaluston häviämistä ja syvää epävarmuutta tulevasta. Osalla yrittäjistä ei ole varasuunnitelmaa eikä tietoa siitä, mihin kääntyä seuraavaksi.
Vaaratiedote ja asukkaan oikeudet savutilanteessa
Savutilanne herätti kysymyksen myös lähialueen asukkaille: voiko vaaratiedotteen kohteena oleva henkilö vaatia korvauksia? Lähtökohtaisesti pelkkä haittana koettu savu tai hetkellinen sisällä pysyminen ei oikeuta vahingonkorvaukseen, ellei henkilölle ole aiheutunut mitattavaa, dokumentoitavissa olevaa vahinkoa.
Jos asunnon ilmanvaihtojärjestelmä on likaantunut savusta ja vaatii puhdistuksen tai saneerauksen, tilanne on jo toinen. Dokumentoitu kuluerä — esimerkiksi ilmastointihuollon lasku tai lääkärikäynti hengitysoireista — voi muodostaa perusteen vahingonkorvausvaatimukselle, etenkin jos tulipalo osoittautuu poliisin tutkinnan jälkeen kolmannen osapuolen huolimattomuudeksi. Kaikille Lahela-alueella asuville suositellaan kirjaamaan ylös mahdolliset savu- tai terveyshaitat, jotta vaatimuksen tekeminen on myöhemmin mahdollista.
Asiantuntijan reaktio: yrittäjän oikeudet vuokralaisen roolissa
Kun vuokrattu toimitila tuhoutuu tulipalossa, juridinen kokonaisuus on monimutkainen — ja useimmat yrittäjät eivät etukäteen tiedä, mitä oikeuksia heillä on. Asianajajan näkökulmasta yrittäjän asema riippuu ennen kaikkea kahdesta asiasta: onko hänellä oma yrittäjän toiminnanvakuutus ja mitä vuokrasopimuksessa on sovittu vastuunjaosta vahinkotilanteessa.
Rakennuksen omistajan kiinteistövakuutus kattaa yleensä itse rakennuksen — seinät, lattiat ja kiinteät rakenteet. Se ei kata vuokralaisen irtainta omaisuutta, kuten laitteita, kalusteita, varastotavaraa, asiakasrekisteriä eikä ansionmenetystä. Kauneus- ja hyvinvointialan yrittäjä saattaa menettää tuhansia euroja ammattilaiskalusteita, jotka eivät kuulu kiinteistövakuutukseen lainkaan.
Vuokrasopimuksen ylivoimaista estettä koskevat ehdot vaihtelevat suuresti. Jos sopimuksessa ei ole force majeure -lauseketta, vuokranantaja voi periaatteessa vaatia vuokranmaksua myös siltä ajalta, kun yrittäjä ei pysty käyttämään tilaa lainkaan. Tämä voi kuulostaa absurdilta, mutta se on juridisesti mahdollista — ja ilman sopimukseen kirjattua suojaa tilanteen selvittäminen vaatii lakimiehen apua.
Kolmas ulottuvuus on vahingonkorvausvastuu. Jos palo on lähtenyt kolmannen osapuolen — kuten rakennuksessa korjatun ajoneuvon omistajan — huolimattomuudesta, sekä rakennuksen omistajalla, K-marketilla että kaikilla tilojen vuokralaisilla voi olla oikeus vaatia korvauksia suoraan vahingon aiheuttajalta. Tämä on erillinen prosessi vakuutusyhtiön kanssa käytävästä korvauskäsittelystä. Poliisin tutkinta ratkaisee syy-yhteyden ja mahdollisen tuottamuksellisen toiminnan, ja siksi on kriittistä, ettei kukaan allekirjoita mitään korvaussopimuksia ennen kuin tutkinnan tulos on selvillä. Vahinkokorvausvaatimus voidaan esittää suoraan vahingon aiheuttajalle tai tämän vastuuvakuutusyhtiölle — ja se voi olla merkittävä lisäkorvauksen lähde oman vakuutuksen päälle. Tällaisessa tilanteessa asianajajan apu on lähes välttämätön, sillä vaatimukset on tehtävä oikealla tavalla ja oikeaan aikaan.
Konkreettinen tapaus: kampaaja Lahelan hyvinvointikeskuksessa
Kuvitellaan Laura, 34-vuotias itsenäinen kampaaja, joka on vuokrannut noin 20 neliön tilan Lahelan hyvinvointikeskuksesta 950 euroa kuukaudessa. Hänellä on vakiintunut asiakaskunta — noin 22 asiakasta viikossa — ja kuukausitulot ovat bruttona noin 3 800 euroa. Kalusteinvestoinnit — sähköinen pesutuoli, kampauspöytä, ammattilaiskuivaajat ja -muotoilulaitteet, kampaamotuotteet ja käyttövarasto — ovat yhteensä noin 6 500 euron arvoisia. Vuokravakuutena hän on maksanut kaksi kuukautta eli 1 900 euroa.
Tulipalo 14.10.2026: kaikki varusteet tuhoutuvat, toiminta pysähtyy kokonaan.
Skenaario A — Lauralla on yrittäjän toiminnanvakuutus: Laitteet ja varusteet (6 500 €) korvataan vakuutuksesta jälleenhankinta-arvolla, vähennettynä omavastuulla (tyypillisesti 150–350 €). Toimintakeskeytysturva korvaa ansionmenetyksen 12 kuukauden ajan — Lauran tapauksessa enintään 3 800 €/kk eli yhteensä jopa 45 600 €, jos uudet tilat löytyvät hitaasti. Vuokravakuus (1 900 €) voidaan vaatia palautettavaksi, koska tila on käyttökelvoton vuokranantajasta johtuvasta syystä. Laura selviää käytännössä ilman pysyvää taloudellista tappiota.
Skenaario B — Lauralla ei ole erillistä toiminnanvakuutusta: Laitteet (6 500 €) eivät kuulu kiinteistövakuutukseen — täysi menetys. Ansionmenetystä ei korvata, joten tulot putoavat nollaan heti 14.10.2026 alkaen. Jos irtisanomisaika on kolme kuukautta ilman ylivoimaista estettä -lauseketta, Laura saattaa olla velvollinen maksamaan 950 €/kk × 3 kk = 2 850 € vuokraa tiloista, joita ei enää ole. Kolmen ensimmäisen kuukauden tappio on 6 500 + 11 400 + 2 850 = 20 750 euroa — ennen kuin uudet tilat on löydetty tai yhtään uutta asiakasta saatu.
Ero skenaarioiden välillä on lähes kokonaan se, onko toiminnanvakuutus otettu ennen vahinkotapahtumaa. Toissijainen tekijä on dokumentaatio: onko asiakasrekisteri tallennettu pilvipalveluun vai pelkästään tuhoutuneen tilan tietokoneelle.
Mitä dokumentteja tarvitaan korvausvaatimusta varten
Tulipalovahingon korvausprosessi on nopea vain silloin, kun dokumentaatio on kunnossa. Seuraavat asiakirjat ovat keskeisiä:
Omaisuudesta: Hankintakuitit, tiliotteet tai luottokorttilaskelmat, joista selviää laitteiden ostoajankohdat ja -hinnat. Laitteiden mallit ja sarjanumerot, mieluiten jo ennen vahinkoa valokuvattuna. Toimisto-ohjelmat ja ajanvarausjärjestelmät kannattaa tarkistaa: löytyykö niistä hankintatietoja. Jos alkuperäisiä kuitteja ei enää ole, pankin tiliotteen tai luottokorttilaskelman kopio käy usein todistusaineistoksi — vakuutusyhtiöillä on velvollisuus hyväksyä kohtuullinen näyttö.
Toiminnasta: Kirjanpidon viimeisimmät tuloslaskelmat, jotka osoittavat kuukausittaiset tulot vähintään 12 kuukaudelta ennen vahinkoa. Tämä on toimintakeskeytysvakuutuksen korvausta varten välttämätön asiakirja — ilman sitä vakuutusyhtiö ei voi laskea ansionmenetyksen suuruutta oikein. Useimmissa vakuutusehdoissa korvauksen perustana käytetään vahinkoa edeltäneen tilikauden keskimääräistä liikevoittoa, joten kirjanpitäjän apukin saattaa tulla tarpeeseen heti alussa.
Vuokrasuhteesta: Vuokrasopimus ja sen ehdot kokonaisuudessaan, maksukuitit vuokravakuudesta sekä kaikki vuokranantajan kanssa käyty kirjeenvaihto tulipalon jälkeen. Jos vuokranantaja on ottanut sinuun yhteyttä suullisesti tai tekstiviestillä, pidä myös nämä viestit tallessa — niillä voi olla merkitystä myöhemmässä kiistatilanteessa.
Kaikki nämä asiakirjat kannattaa koota yhteen digitaaliseen kansioon pilvipalveluun mahdollisimman nopeasti — ennen kuin muistikuvat haalistuvat ja alkuperäiset tiedostot häviävät.
Käytännön askeleet heti tulipalon jälkeen
Ensimmäinen askel on dokumentoida kaikki menetykset mahdollisimman nopeasti. Ota kuvia, listaa laitteet ja niiden arvot, etsi kuitit tai tiliotteet hankintahinnoista. Mitä parempi dokumentaatio, sitä vahvempi korvausvaatimus.
Toinen askel: älä allekirjoita mitään ennen kuin olet saanut oikeudellista neuvontaa. Tämä koskee erityisesti vakuutusyhtiöiden korvaussopimuksia ja vuokranantajan kanssa tehtäviä sopimusjärjestelyjä. Allekirjoitetulla sopimuksella voit menettää oikeutesi vaatia lisää myöhemmin.
Kolmas askel: tee vahinkoilmoitus vakuutusyhtiöllesi välittömästi. Finanssivalvonnan ohjeiden mukaan vakuutuksenottajalla on oikeus hakea muutosta vakuutusyhtiön korvauspäätökseen ensin yhtiön sisäisen muutoksenhaun kautta ja sen jälkeen Vakuutuslautakunnassa — maksutta. Tätä oikeutta käytetään liian harvoin, vaikka ensimmäiset korvaustarjoukset ovat usein aliarvostettuja.
Neljäs askel: harkitse lakimiehen konsultaatiota jo alkuvaiheessa. Juuri tällaisessa tilanteessa — useita samanaikaisia prosesseja, vähän aikaa ja paljon rahaa pelissä — oikeudellinen neuvonta on sijoitus, joka maksaa itsensä nopeasti takaisin. ExpertZoomin asianajajat voivat auttaa sekä vakuutusasioissa että sopimusoikeudellisissa kysymyksissä — tutustu palveluihin täällä.
Lisätietoa yrittäjän vakuutusoikeuksista ja muutoksenhakumenettelyistä löydät Finanssivalvonnan verkkosivuilta.
Lahelan tulipalo muistuttaa, kuinka yksi yöllinen hälytys voi muuttaa kokonaisen yrittäjäyhteisön tilanteen täysin. Oikeanlainen vakuutusturva ja oikea-aikainen oikeudellinen neuvonta ovat ero ripeän elpymisen ja pitkän taloudellisen kriisin välillä. Niiden yrittäjien, joilta vakuutus tai oikeusapu puuttuu, kannattaa toimia nopeasti — jokainen päivä ilman asiantuntija-apua voi merkitä menetettyä korvausoikeutta.
Huomio: Tämä artikkeli on yleistä tietoa eikä korvaa henkilökohtaista oikeudellista tai vakuutusalan neuvontaa. Vakuutussopimusten ehdot vaihtelevat, ja kaikkiin oikeudellisiin toimenpiteisiin suositellaan ammattilaisen neuvontaa.
