 Laura Virtanen
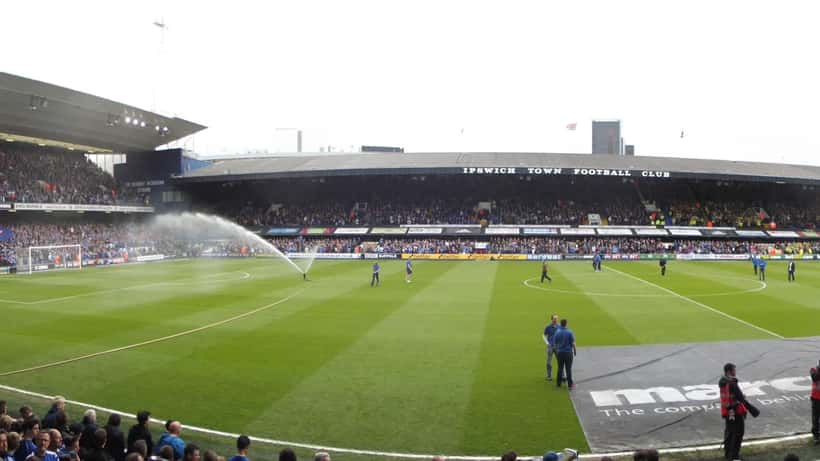
Liverpool vieraili Portman Roadilla 4. syyskuuta 2026 Premier Liigan kolmannella kierroksella, ja Andoni Iraolan valmentama joukkue otti varman vierasvoiton: Cody Gakpo ja Alexander Isak löivät maalit jo ottelun alkupuoliskolla. Ipswich Town, kauden aluksi rohkeasti investoinut nouseva seura, jäi jälleen ilman pisteitä kotonaan. Tulos ei yllätä ketään, joka tuntee jalkapallotalouden luvut – mutta se herättää tärkeän kysymyksen suomalaiselle sijoittajalle: mitä tapahtuu rahallesi, jos sijoitat jalkapallosektoriin?
Ipswich Town: nousija joka on ollut täällä ennenkin
Ipswich Town ei ole ensikertalaisena Premier Liigassa. Seura perustettiin vuonna 1878 ja sen menestyksen huippu sijoittuu 1980-luvulle, jolloin Bobby Robsonin valmentama joukkue voitti FA Cupin ja UEFA Cupin. Seura putosi Premier Liigasta kauden 2001–02 jälkeen ja kiersi yli kaksikymmentä vuotta alemmilla sarjatasoilla ennen paluutaan.
Vuosien varrella Ipswich on oppinut kantapään kautta, miten kalliiksi sarjajojo voi käydä. Nyt omistajat ovat päättäneet tehdä asialle jotain – radikaalisti. 186 miljoonan punnan siirtoinvestointi on heitto noppaa: joko seura pysyy sarjassa ja televisiorahat kattavat velat, tai pudotus vie seuran pitkäksi aikaa taloudelliseen ahdinkoon.
Tämä historia tekee Ipswich Townista kiinnostavan tapaustutkimuksen jalkapallosijoittamisen riskeistä.
Numerot paljastavat todellisen kuplan
Liverpool käyttää pelaajapalkkoihin 3,67 miljoonaa puntaa viikossa. Ipswich Town samana aikana 548 000 puntaa. Ero on 6,7-kertainen.
Nämä luvut ovat julkisia – ne löytyvät Spotracin ja TransferFeedin vuosittaisista palkkataulukoista. Silti monet jalkapalloa seuraavat suomalaiset eivät miellä, mitä tämä budjettiero tarkoittaa, kun harkitsevat jalkapalloon liittyvää sijoittamista.
Liverpool vahvisti asemiaan kesällä 2026 kahdella massiivisella siirtohankinnalla: Alexander Isak siirtyi Newcastlelta 125 miljoonan punnan sopimuksella – seuran historian kallein yksittäinen hankinta – ja Bradley Barcola tuli Barcelonasta 124 miljoonan punnan kauppahinnalla. Yhden pelaajan hinta ylittää Ipswich Townin koko kauden siirtomäärärahan.
Ipswich puolestaan teki historiaa toisella tapaa. Seuran yhdysvaltalaiset omistajat antoivat puheenjohtajalle selkeän ohjeen: "Mene taloudellisten säännösten äärimmäiselle rajalle." Kesän 2026 siirtoikkunassa Ipswich käytti ennätykselliset 186 miljoonaa puntaa uusiin pelaajiin – enemmän kuin yksikään aiemmin sarjaan noussut seura on koskaan käyttänyt yhteen siirtoikkunaan, ylittäen Sunderlandin edellisvuotisen ennätyksen.
Premier Liigan PSR-säännöt: miksi Ipswich otti niin suuren riskin?
Vastaus löytyy Premier Liigan PSR-säännöistä eli kestävyysmääräyksistä (Profit and Sustainability Rules). Nämä säännöt rajoittavat seurojen sallittua tappioiden määrää kolmen vuoden jaksoissa: enimmäisalijäämä on 105 miljoonaa puntaa kolmessa vuodessa, eli noin 35 miljoonaa puntaa per kausi.
Nousevan seuran logiikka on yksinkertainen: Premier Liigan televisiotuotot ovat niin suuret, että yhden kauden pysyminen sarjassa maksaa itsensä takaisin nopeasti. Pelkkä sarjapaikka tuo seuroille kymmeniä miljoonia puntia lisätuloja vuodessa – summia, jotka ovat täysin saavuttamattomissa Championship-sarjassa.
Jos seura kuitenkin putoaa takaisin alemmalle sarjatasolle, sen täytyy silti maksaa pelaajien palkkojen ja siirtosopimusten velvoitteet useita vuosia eteenpäin. Premier League maksaa pudonneille seuroille ns. laskuvarjomaksuja (parachute payments) siirtymäkaudeksi, mutta ne harvoin kattavat koko palkkahimmelissä syntyvän taloudellisen rasitteen.
Tätä haavoittuvuuden rakennetta on tärkeää ymmärtää ennen jalkapalloseuroihin sijoittamista.
Miten suomalainen sijoittaja pääsee mukaan jalkapalloon?
Jalkapalloon liittyvään sijoittamiseen on useita reittejä, joilla on kukin oma riski- ja tuottoprofiilinsä:
Listatut seurat pörssiin: Manchester United on listattu New Yorkin pörssiin (NYSE), Juventus Milanon pörssiin (BIT) ja Borussia Dortmund Frankfurtin pörssiin (XETR). Nämä ovat oikeita pörssiosakkeita, joita suomalainen sijoittaja voi ostaa normaalin arvo-osuustilin tai osakesäästötilin kautta tutulta arvopaperipalveluntarjoajalta.
Jalkapallorahastot ja sektori-ETF:t: Muutamat erikoisrahastot seuraavat eurooppalaisten listattujen jalkapalloseurojen osakekehitystä yhdistettynä toisiinsa. Ne tarjoavat hajautusta, jolloin yhden seuran putoaminen ei kaada koko sijoituksen arvoa kerralla.
Faniosakkeet ja yhteisöosakkuudet: Jotkut eurooppalaiset seurat – erityisesti saksalaiset – myyvät pieniä osakkuuksia suoraan faneille. Näitä ei yleensä voi jälleenmyydä markkinoilla vapaasti, joten niissä on korkea likviditeettiriski: rahasi on sidottuna, vaikka tarvitsisit sen äkillisesti.
Kryptotokenit: Muutamat seurat ovat laskeneet liikkeelle ns. fanitokeneita lohkoketjuteknologialla (esim. Socios.com-alustalla). Nämä ovat erittäin spekulatiivisia, niiden arvo voi vaihdella kymmenillä prosenteilla viikossa, eivätkä ne anna oikeuksia seuran taloudelliseen tulokseen.
Finanssivalvonta muistuttaa, että erikoissektori-sijoituksissa – kuten jalkapalloseurojen osakkeissa tai kryptopohjaisisissa sijoitustuotteissa – sijoittajan on ymmärrettävä kohteen ominaisriskit ennen päätöstä. Viranomaisohjeistus löytyy osoitteesta www.finanssivalvonta.fi.
Konkreettinen tapaus: Mauri sijoitti 8 000 euroa jalkapallorahastoon
Kuvittele tilanne: Mauri Salovaara, 44-vuotias turkulainen it-konsultti, sijoitti helmikuussa 2026 yhteensä 8 000 euroa jalkapallorahastoon, joka seuraa eurooppalaisten listattujen jalkapalloseurojen osakekehitystä. Rahaston suurimmat omistukset ovat Manchester United, Juventus ja Borussia Dortmund, ja sen hoitopalkkio on 0,8 prosenttia vuodessa.
Kauden 2026–27 alku sujui hyvin. Eurooppalainen jalkapallorahasto nousi 14 prosenttia tammi–elokuussa 2026, osittain siksi, että Premier Liigan uudet televisiosopimukset kasvattivat seurojen arvostuksia merkittävästi. Maurin 8 000 euron alkusijoitus kasvoi arvoltaan 9 120 euroon.
Skenaario A – Liverpool voittaa Ipswichin selvästi (kuten 4.9.2026 tapahtui): Rahasto laskee 4–5 prosenttia kyseisellä kaupankäyntiviikolla, kun sijoittajat myyvät jalkapalloseurojen osakkeita tappiokierroksen jälkeen. Mauri näkee rahastonsa arvon putoavan noin 8 656 euroon. Tuotto on enää 656 euroa – 14 prosentin kasvusta on kadonnut lähes kolmannes yhdessä viikossa.
Jos Mauri myy rahastonsa tässä pisteessä: hän tekee 656 euron voiton. Suomessa pääomatuloveroa maksetaan 30 prosenttia 30 000 euron vuotuisiin pääomatuloihin asti ja 34 prosenttia sen ylittävältä osin. 656 euron voitosta veroa kertyy noin 197 euroa. Maurin nettotulos on 459 euroa.
Skenaario B – Ipswich putoaa sarjasta toukokuussa 2027: Rahaston arvo laskee vielä 12–18 prosenttia lisää, kun Ipswich-painoinen osakeosuus menettää merkittävän osan arvostaan sarjapudotuksen myötä. Mauri on nyt sijoituksessaan tappiolla noin 700–1 000 euroa alkuperäiseen 8 000 euron sijoitukseensa nähden.
Tappioiden verovähennys: Pääomatappiota voi vähentää seuraavan viiden vuoden pääomatuloista. Jos Mauilla on esimerkiksi asunnon myyntivoittoja vuonna 2028, jalkapallorahaston 1 000 euron tappio vähentää siitä maksettavaa pääomatuloveroa noin 300 euroa.
Johtopäätös: Jos Mauri olisi konsultoinut varainhoitajaa jo helmikuussa 2026, asiantuntija olisi todennäköisesti ehdottanut selkeää stop-loss-rajaa 8–10 prosentin tappion kohdalle. Se olisi rajoittanut riskin enintään 640–800 euron tappioon – eikä sijoittajan pahin skenaario olisi kestämätön.
Huomio: Tämä artikkeli on toimituksellinen katsaus, ei sijoitusneuvontaa. Sijoituspäätökset on aina perustettava henkilökohtaiseen tilanteeseen ja riskinsietokykyyn. Konsultoi asiantuntijaa ennen merkittäviä sijoituspäätöksiä.
Kolme kysymystä, joihin varainhoitaja vastaa
Kun jalkapallosijoittaminen alkaa kiinnostaa, asiantuntija auttaa erityisesti kolmessa asiassa:
1. Sopiiko jalkapallosektori sinun riskiprofiiliisi? Premier Liigan seurojen osakkeet ovat alttiita äkillisille ja suurille arvonlaskuille. Avainpelaajan loukkaantuminen, päävalmentajan ero tai johtokriisi voi pudottaa osaketta 10–15 prosentilla yhdessä kaupankäyntipäivässä. Varainhoitaja auttaa arvioimaan, kuinka suuri osuus portfoliostasi kestää tällaista volatiliteettia ilman, että pitkän aikavälin sijoitussuunnitelma vaarantuu.
2. Miten kaksinkertainen verotus toimii käytännössä? Ulkomaisten seurojen – kuten New Yorkiin listatun Manchester Unitedin – osakkeista maksetut osingot saatetaan verottaa sekä lähdevaltiossa (USA, 30 % oletusverokanta) että Suomessa. Verosopimusten perusteella lähdeveron määrää voi rajoittaa, mutta prosessi vaatii lomakkeita ja aikatauluja. Varainhoitaja tai veroasiantuntija selvittää oikean rakenteen etukäteen ja varmistaa, ettei samasta tulosta maksa veroa kahteen kertaan.
3. Milloin ja miten realisoida sijoitus? Jalkapalloa seuraavan sijoittajan yleisin virhe on myydä panikoidusti juuri kun suosikkijoukkue häviää kolme ottelua peräkkäin – tai päinvastoin pitää tappiollinen sijoitus liian pitkään "tunnesyistä". Varainhoitaja rakentaa selkeän myyntistrategian ennen sijoituksen tekemistä, jolloin päätökset perustuvat numeroihin – eivät lauantain tuloksiin Portman Roadilla.
Lue myös jalkapallotaloudesta suomalaisten pelaajien kannalta: FC Inter–KuPS: mitä pelaajasopimuksen on sisällettävä nousun jälkeen?
Mitä suomalaisen sijoittajan tulisi seurata ennen hankintaa?
Varainhoitaja ei tee sijoituspäätöstä maalimäärien tai peliesitysten perusteella. Sen sijaan hän katsoo kolmea taloudellista mittaria:
Velkaantumisaste (Debt-to-Equity Ratio): Premier Liigan seuroilla tämä vaihtelee merkittävästi. Ipswich Townin kaltaisella voimakkaasti investoivalla nousijalla velkaantumisaste on korkea. Manchester Unitedilla se on myös korkea historiallisten omistajajärjestelyjen vuoksi. Liverpool on hallinnoinut talouttaan konservatiivisemmin. Korkea velkaantumisaste tarkoittaa, että yhden huonon kauden vaikutus voi olla seuran taloudelle hyvin vakava.
Kassavirta televisio- ja lippulosopimusvarmistuksesta: Premier Liigan seurojen tulot jakaantuvat kolmeen kategoriaan – televisiotuotot (suurin yksittäinen erä), pelipäivätuotot (liput, catering, fanituotteet) ja kaupalliset sopimukset (sponsorit, lisenssit). Televisiotuotoilla on myös jako-osuus, joka palkitsee korkeammalle sijoittuvan seuran enemmän. Sijoittajan kannattaa seurata näitä trendejä kauden varrella.
Pitkäaikaiset sopimusvelvoitteet: Kalliisiin pelaajiin tehdyt sopimukset sitovat seuran rahoituksellisesti 3–5 vuodeksi. Jos seura myöhemmin haluaa tai joutuu myymään näitä pelaajia tappiollisesti, se luo kirjanpidollisia tappioita, jotka voivat laukaista PSR-sääntöjen rikkomuksen.
Liverpoolin opetus: budjetti ratkaisee pitkässä juoksussa
Tänään 4. syyskuuta 2026 Liverpool voitti. Gakpo ja Isak maalasivat, Iraola hymyili penkillä. Ipswich jäi kotitappioon.
Tulos ei yllätä ketään, joka tuntee luvut: 3,67 miljoonaa puntaa viikossa vastaan 548 000 puntaa. Budjetti ei takaa voittoa jokaisessa yksittäisessä ottelussa – jalkapallon viehätys piilee osittain tässä yllätyksellisyydessä. Mutta pitkällä tähtäimellä suurempi resurssivoima näkyy sarjataulukossa ja loppujen lopuksi myös seurojen osakkeiden arvonkehityksessä.
Sama logiikka pätee sijoittamisessa. Pitkäjänteinen varainhoitostrategia, selkeät tuottotavoitteet ja asiantuntijan tuki ratkaisevat – eivät yksittäiset ottelutulokset Englannin itärannikolla.
Jos olet kiinnostunut jalkapallosektorista tai urheilusidonnaisista sijoitustuotteista, Expert Zoomin varainhoitoneuvojat auttavat arvioimaan, sopiiko tämä osa-alue sinun portfolioosi.
