 Laura Virtanen
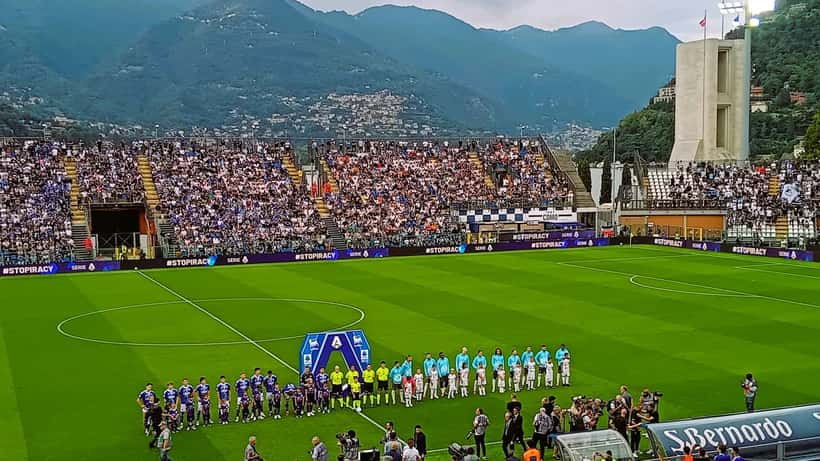
Como 1907 astui 24. toukokuuta 2026 jalkapallohistoriaan: italialainen pikkuseura varmensi neljännen sijan Serie A:ssa ja samalla ensimmäisen Eurooppa-lisenssinsä 119-vuotisessa historiassaan — suoraan UEFA:n Mestarien liigan lohkovaiheeseen. Pelkkä osallistuminen tuo seuralle 18,62 miljoonan euron vähimmäistulot kauden 2026–27 aikana. Jokainen voitto lisää kassaan vielä 2,1 miljoonaa euroa. Tämä ei ole pelkkä urheilutrivia: Comon tarina on oppikirjaesimerkki siitä, miten äkillinen iso tulovirta vaatii heti strategisen suunnitelman — ei pelkästään futisseuralle, vaan myös yksityishenkilölle.
Numerot puhuvat: Mestarien liigan rahavirrat 2026–27
UEFA jakaa Mestarien liigan 2026–27 kaudella noin 2,4 miljardia euroa 36 osallistuvan seuran kesken. Rakenne on portaittainen, ja pienikin eteneminen kassavirroissa on merkittävää:
- Lähtöraha (kaikille 36 seuralle): 18,62 miljoonaa euroa — riippumatta tuloksista
- Voitto lohkovaiheessa: +2,1 miljoonaa euroa per ottelu
- Tasapeli lohkovaiheessa: +700 000 euroa per ottelu
- Kahdeksanfinaaleihin pääsy: +11 miljoonaa euroa
- Neljännesfinaaleihin pääsy: +12,5 miljoonaa euroa lisää
- Puolivälieriin pääsy: +15 miljoonaa euroa lisää
- Finaaliin pääsy: +18,5 miljoonaa euroa lisää
- Mestaruus: +6,5 miljoonan euron erikoisbonus
Lohkovaihe sisältää kuusi ottelua. Jos Como voittaa kolme ja häviää kolme, pelkkä lohkovaihe tuottaa 18,62 + (3 × 2,1) = noin 24,9 miljoonaa euroa. Tämä ylittää useiden Euroopan pienempien sarjojen mestarien koko vuosibudjetin. Il Sole 24 Oren mukaan italialaiset seurat tähtäävät yhteensä yli 450 miljoonan euron Eurooppa-tuloihin kauden 2026–27 aikana — ja Como on nyt yksi neljästä italialaisesta Mestarien liiga -edustajasta Interin, Rooman ja Napolin rinnalla.
Kyse ei siis ole marginaalisesta loppukaudun bonuksesta. Kyse on rakenteellisesta kassavirran muutoksesta, joka voi monistaa seuran investointikykyä moninkertaiseksi — jos se hallitaan oikein.
Miksi lähtöraha on vain jäävuoren huippu
Monet urheilufanit tietävät, että Mestarien liiga on iso, mutta harvat tajuavat, kuinka rakenteellisesti se muuttaa osallistuvan seuran taloutta. Lähtöraha 18,62 miljoonaa euroa on vain kiinteä osa. Siihen päälle tulee television lähetysoikeustulojen osuus, joka jaetaan seuran historiallisen menestyksen ja lähetysmaan markkina-arvon mukaan. Suurille markkinoille myyvien seurojen — kuten englantilaisten tai saksalaisten joukkueiden — lisätulot voivat nousta kymmeniin miljooniin euroihin per kausi.
Comolla tässä on haaste: Italia on iso futismarkkina, mutta Como ei ole Italian suurin seura. Silti edes konservatiivisella arviolla seuran koko Mestarien liiga -tulopotentiaali pelkässä lohkovaiheessa voi olla 25–35 miljoonaa euroa. Seura, jonka budjetti ennen Djarum-omistajuutta mitattiin kymmenissä miljoonissa, on nyt eri pelikentällä — kirjaimellisesti ja taloudellisesti.
Como 1907: 119 vuotta odotusta, yksi historiallinen hetki
Como 1907 perustettiin vuonna 1907 Como-järven rannalla Pohjois-Italiassa. Vuosikymmeniä seura kiersi alasarjojen käytävillä. Käänne tuli, kun indonesialainen Djarum-konglomeraatti osti seuran ja nimitti espanjalaisen Cesc Fàbregasin päävalmentajaksi — entisen huippupelaajan, joka urallaan edusti Arsenalia, Barcelonaa ja Espanjan maajoukkuetta.
Fàbregas rakensi joukkuetta systemaattisesti. Kauden 2025–26 loppuratkaisu pelattiin 24. toukokuuta 2026: Como murskasi Cremonesen 4–1 ja varmisti neljännen sijan. Historiallinen ensiesiintyminen Euroopan huipputasolla oli sinetöity. Seura pelaa lohkovaiheessa muun muassa Arsenalia vastaan — Fàbregasin oman peliuran kasvattajaseuraa vastaan — ja kilpailee suomalaisfaneille tuttuja huippunimiä sisältäviä joukkueita vastaan.
Fàbregas on itse todennut julkisesti, että Euroopan menestyminen tulee olemaan haastavaa. Mutta seura on siellä — ja raha on tilillä. Nyt on strategian aika.
Como-oppi käytännössä: miten Jani hallitsee 25 000 euron yllätyspalkkion Oulussa
Tässä on tilanne, jota tuhannet suomalaiset kohtaavat joka vuosi: odottamaton iso summa rahaa ilmestyy tilille. Vuosibonus, perintö, asunnon myyntivoitto, yrityskaupan tuotot. Comokin sai äkillisesti miljoonia — ja se, miten ne käytetään, ratkaisee kaiken.
Janin tilanne: Jani on 38-vuotias oululainen IT-konsultti. Hän saa elokuussa 2026 työnantajaltaan 25 000 euron projektipalkkion poikkeuksellisen onnistuneen toimituksen myötä. Hän pohtii, miten rahat kannattaa sijoittaa.
Skenaario A — ilman varainhoitosuunnitelmaa: Jani siirtää kaikki 25 000 euroa pankin säästötilille, jossa on 3,5 prosentin vuotuinen korko. Verojen jälkeen (pääomatulovero 30 %) nettokorko on 2,45 % eli noin 613 euroa vuodessa. Viiden vuoden päästä tilillä on yhteensä noin 28 100 euroa — ja reaaliarvo on inflaation takia jo alhaisempi.
Skenaario B — varainhoitoasiantuntijan neuvomana: Asiantuntija esittelee Janille Osakesäästötilin (OST). OST on Verohallinnon hyväksymä tilirakenne, jossa osinkotuotot ja myyntivoitot ovat verotettavia vasta siinä vaiheessa, kun varoja nostetaan tililtä — ei joka vuosi. Jani siirtää 20 000 euroa OST-tilille ja jättää 5 000 euroa käteispuskuriksi äkillisiä menoja varten.
Asiantuntija rakentaa OST-allokaation:
| Kohde | Osuus | Tuotto-odotus |
|---|---|---|
| Globaali indeksirahasto (MSCI World) | 70 % | ~7,0 % / vuosi |
| Eurooppalainen yrityslainakorkorahasto | 30 % | ~4,0 % / vuosi |
| Painotettu kokonaistuotto | — | ~5,9 % / vuosi |
Viiden vuoden laskelma (OST-osuus 20 000 euroa):
- Arvio 5 v. kuluttua: 20 000 × 1,059⁵ ≈ 26 620 euroa
- Myyntivoitto: 6 620 euroa
- Vero nostettaessa (30 %): –1 986 euroa
- Nettona käteen: 24 634 euroa + 5 000 euron käteispuskuri = yhteensä 29 634 euroa
Jos/niin-logiikka: Jos Jani siirtää 25 000 euroa pelkälle säästötilille viideksi vuodeksi, hän ansaitsee noin 3 100 euroa nettokorkoa. Jos hän hyödyntää OST-tilistrategiaa asiantuntijan ohjauksella, käytettävissä oleva summa on viiden vuoden jälkeen noin 4 600 euroa suurempi — ja kymmenessä vuodessa ero kasvaa korkoa korolle -efektin ansiosta jo noin 12 000–15 000 euroon.
Kuten Como osoitti: pitkäjänteinen strategia oikeilla asiantuntijoilla voittaa impulsiivisen lyhyen tähtäimen toiminnan aina.
Suomen pääomatulojen verotus: mitä sijoittajan on tiedettävä
Äkillinen varallisuus on mahdollisuus — mutta verottaja on aina mukana pelissä. Suomessa sijoittajaa koskevat vuonna 2026 seuraavat pääsäännöt:
Pääomatulovero:
- 30 % 30 000 euron vuotuiseen pääomatuloon asti
- 34 % 30 000 euron ylittävältä osalta
Osakesäästötili (OST) — suomalaissijoittajan etu:
- Maksimitalletus 50 000 euroa per henkilö
- Tilin sisäiset osingot ja myyntivoitot verottomia — verotus vasta nostettaessa
- Sopii erityisesti aktiivisille osakesijoittajille ja osinkostrategian toteuttajille
Hankintameno-olettama — pitkäaikaissijoittajan työkalu:
- Alle 10 vuotta omistettu omaisuus: 20 % hankintahinnasta vähennetään myyntivoitosta
- Yli 10 vuotta omistettu omaisuus: 40 % hankintahinnasta — merkittävä etu kiinteistösijoittajalle
Lisäksi tappiolliset sijoitukset voi vähentää samana vuonna syntyneistä myyntivoitoista — tehokas väline, jota ammattilainen hyödyntää systemaattisesti vuoden lopun verosuunnittelussa. Verohallinnon ajantasaiset ohjeet sijoitusten verotuksesta löytyvät osoitteesta vero.fi/henkiloasiakkaat/omaisuus/sijoitukset/.
Verokysymykset ovat juuri se alue, jossa ammattitaitoinen varainhoitoasiantuntija maksaa itsensä usein moninkertaisena takaisin. Como käyttää ammattilaisia jokaisella osa-alueella — talousjohto, pelaaja-agentit, juridiikka. Sama logiikka pätee myös yksityishenkilölle.
Tärkeä huomio: Tämä artikkeli on yleistä tietoa, ei henkilökohtaista sijoitusneuvontaa. Jokaisen sijoittajan taloudellinen tilanne on yksilöllinen. Ennen suuria sijoituspäätöksiä on suositeltavaa konsultoida ammattitaitoista varainhoitoasiantuntijaa.
Mitä Como opettaa pitkäaikaisesta varallisuudenrakentamisesta
Mestarien liigan rahavirrat eivät tule kerralla. Ne kertyvät etapeissa: lähtöraha, otteluvoitot, kierrospalkkiot, bonukset. Sama portaittainen logiikka on henkilökohtaisen varallisuudenrakentamisen ydin. Systemaattinen, vaiheistettu lähestymistapa — säännöllinen sijoittaminen, verotuksen optimointi, riskien hajauttaminen — kasvattaa varallisuutta paremmin kuin yksittäiset korkeariskiset päätökset.
Djarum-konserni ei ostanut Comoa hetkelliseen pikavoittoon. Se investoi oikeaan johtajaan (Fàbregas), oikeaan pitkän tähtäimen strategiaan ja riittävään pääomaan. Tulos näkyy nyt historiankirjoissa. Samaa kolmea elementtiä — oikea asiantuntija, selkeä strategia, riittävä aikahorisontti — tarvitaan jokaisen yksityishenkilön sijoitussuunnitelmassa.
Hyvä varainhoitoasiantuntija ei katso pelkästään tuotto-odotuksia — hän arvioi koko kokonaisuuden: tulot, menot, veroasema, elämäntilanne, riskinsietokyky. Sama moniulotteinen analyysi erottaa strategisen pelaajan satunnaisesta veikkaajasta urheilukentillä ja sijoitusmarkkinoilla yhtä lailla.
Lisätietoa Mestarien liigan rahavirroista ja muiden seurojen talousstrategioista artikkeleistamme: Atlético Madrid–Arsenal: Mestarien liigan rahavirrat ja pelaajien palkat 2026 ja Vardar–KuPS: Mestarien liigan karsinta opettaa, mitä äkillinen varallisuus vaatii.
Seuraava askelesi
Como 1907 teki historiaa 119 vuoden odottamisen jälkeen — eikä se tapahtunut ilman suunnitelmaa. Äkillinen varallisuus ilman strategiaa on kuin Mestarien liiga -paikka ilman valmennusorganisaatiota: mahdollisuus hukataan.
ExpertZoomin varainhoitoasiantuntijat auttavat rakentamaan sijoitussuunnitelman, joka ottaa huomioon Suomen verolainsäädännön, oman elämäntilanteesi ja sijoitushorisontisi. Olitpa saamassa perinnön, myyntivoiton tai vuosibonuksen — ammattitaitoinen ensikonsultointi voi olla merkittävin taloudellinen päätöksesi tänä vuonna. Como ei odottanut 119 vuotta vain varaantuakseen — eikä sinunkaan tarvitse.
