 Emma Virtanen
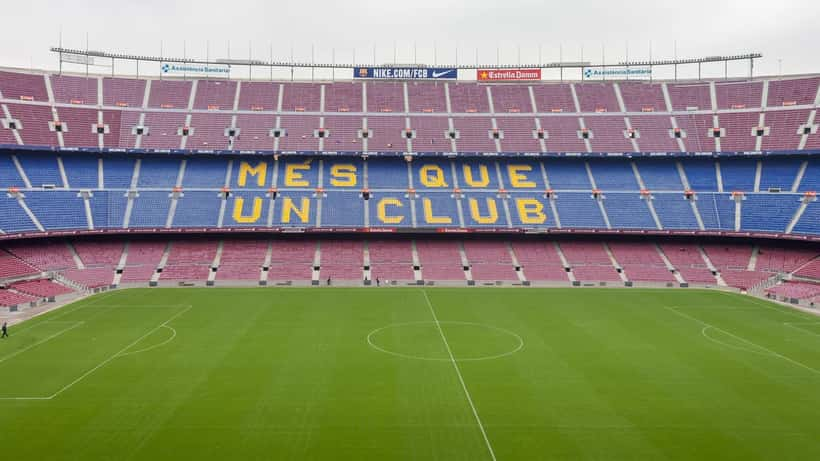
FC Barcelona kohtaa tänään, 31. elokuuta 2026, Rayo Valleclanon Spotify Camp Noulla LaLigan kolmannella kierroksella. Barcelona on aloittanut uuden kauden erinomaisesti: kaksi voittoa, nolla päästettyä maalia. Ensimmäisellä kierroksella seura murskasi Elchen 5–0 ja toisella voitti Athletic Clubin 2–0. Rayo Vallecano puolestaan kamppailee: vain yksi piste kahdesta pelistä, häviö Sevillalle 1–2 ja tasapeli Alavésin kanssa 1–1. Tänä iltana Barcelona on selvä suosikki, mutta kentän ulkopuolella kiinnostavampaa saattaa olla se taloudellinen käänne, jonka maailman tunnetuin jalkapalloseura on viime vuosina tehnyt – ja mitä se merkitsee tavalliselle suomalaiselle sijoittajalle.
Kolme lukua, jotka kertovat Barcelonan taloudellisesta käänteestä
FC Barcelonan talous romahti 2020-luvun alussa koronapandemian, kestämättömien pelaajasopimuksien ja epäonnistuneen hallinnon seurauksena. LaLiga leikkasi seuran palkkakattoa niin rajusti, että se laski hetkellisesti negatiiviseksi. Käytännössä tämä tarkoitti sitä, että seura ei voinut kirjata yhtäkään uutta pelaajasopimusta LaLigan rekisteriin. Tilanne oli ennennäkemätön eurooppalaisessa huipputason jalkapallossa – maailmantähtiä täynnä oleva seura oli kirjaimellisesti taloudellisessa pakkopaidassa.
Barcelonan johto ratkaisi tilanteen niin sanotuilla "talousvivuilla" (economic levers) – myymällä tulevaisuuden tulonsa saadakseen käteistä välittömästi:
- Yli 500 miljoonaa euroa: Yhdysvaltalainen Sixth Street -sijoitusyhtiö osti 25 prosenttia Barcelonan kotimaan televisio-oikeuksista useiden vuosien ajalta
- 200 miljoonaa euroa: Barcelonan mediaproduktiokeskus Barca Studiosista myytiin 49 prosentin osuus strategisille sijoittajille
- +81 miljoonaa euroa: Barcelonan LaLigan palkkatatto on noussut 432,8 miljoonaan euroon (maaliskuu 2026), kasvua edellisestä kaudesta
Palautuminen on ollut huomattavaa. MorningStar DBRS nosti Barcelonan luottoluokitusnäkymän "positiiviseksi" kesäkuussa 2025, ja vuoden 2026 alussa seura ilmoitti olevansa aikataulussa velkaantumisen vähentämisessä ilman uusia talousvipuja. Spotify Camp Noulle palannut yleisö tuo lisätuloja, ja Lamine Yamalin, Raphinha ja Rodrin kaltaisten tähtien yhdistelmä pitää kilpailukyvyn korkealla. Tänä syksynä joukko pelaa jälleen täydellä kapasiteetilla.
Silti Barcelonan tarina sisältää kaikille sijoittajille – myös suomalaisille yksityishenkilöille – tärkeän varoittavan viestin.
Miksi tulevaisuuden tulojen myynti on kallis ratkaisu
Barcelonan strategian ydin on yksinkertaistettu: tarvitaan käteistä nyt, omaisuuserällä on tulevaisuudessa arvoa, myydään tuo arvo etukäteen. Ajatus kuulostaa rationaaliselta – ja poikkeustilanteessa se voi olla ainoa mahdollinen vaihtoehto.
Ongelma on kuitenkin arvostuksessa. Kun myyt tulevan tulovirran ulkopuoliselle sijoittajalle, tämä laskee tarjoamansa hinnan omilla ehdoillaan: riskipreemio, hallintokulu, oman sijoituksen tuottovaatimus. Maailmankuulun jalkapalloseuran neuvotteluasema on poikkeuksellinen. Tavallinen suomalainen yksityissijoittaja – tai pienen tai keskisuuren yrityksen omistaja – saa markkinoilta huomattavasti heikomman tarjouksen samasta strategiasta.
Ja kun sopimus on allekirjoitettu, siitä ei päästä eroon. Vaikka olosuhteet muuttuisivat edulliseen suuntaan – korot laskisivat, omaisuusarvot nousisivat, tulot kasvaisivat – sopimuksen mukainen tulovirta kuuluu ostajalle. Barcelonalla ei ollut valinnanvaraa vuonna 2022. Useimmilla suomalaisilla on.
Kolme suomalaista vivuttamistilannetta, joita harvoin kyseenalaistetaan
Barcelonan "talousvivut" saivat laajaa mediahuomiota ympäri maailmaa. Suomalaisten arkipäiväiset vastaavat ratkaisut eivät juuri näy otsikoissa – vaikka periaate on täsmälleen sama ja riskit ovat yhtä todelliset, mittakaava vain pienempi.
1. Vapaaehtoisen eläkesäästämisen ennenaikainen nosto
PS-tilin nostaminen ennen eläkeikää tarkoittaa 7,5 prosentin lisäveroa noston arvosta normaalin pääomatuloveron lisäksi. Käytännössä se tarkoittaa oman tulevaisuuden veroedun myymistä alihintaan, koska käteistä tarvitaan tänään. Pitkällä aikavälillä tappio voi olla merkittävä.
2. Asuntovakuudellinen kulutusluotto
Asunnon panttaaminen kulutusluoton vakuudeksi on yleistynyt aikana, jolloin elinkustannukset ovat nousseet. Juridisesti tämä asettaa suomalaisten yleisimmän yksittäisen varallisuuserän – oman kodin – riskin piiriin, jos maksukyky heikkenee. Tulevaisuuden asumisturva vaihdetaan nykyiseen kulutuslikviditeettiin.
3. Yrittäjän laskusaatavien myynti (factoring)
Monet pienyritykset myyvät tulevia laskusaataviaan rahoitusyhtiöille kassavirran parantamiseksi, tyypillisesti 2–5 prosentin alennuksella laskun arvosta. Tämä vastaa vuositasolla 24–60 prosentin efektiivistä korkoa. Nopea kassavirta on houkutteleva, mutta kattava rahoitusvaihtoehtojen vertailu voi paljastaa huomattavasti edullisemman reitin.
Kaikissa kolmessa tilanteessa logiikka on identtinen Barcelonan ratkaisun kanssa: tarvitaan rahaa nyt, tulevaisuudessa on arvoa tuottava omaisuuserä, myydään se. Ja kaikissa kolmessa tilanteessa huolellinen varainhoidon konsultointi voisi paljastaa vaihtoehtoisen, edullisemman tavan ratkaista rahoitustarve.
Lue myös: Ferran Torres MM-2026 ja viisi taloudellista oppituntia urheilijoille
LaLigan valvontajärjestelmä ja sen opetus: sääntelyllä on tarkoitus
Barcelona ei joutunut kriisin syövereihin yksin – se toimi vuosia LaLigan sääntelyn sallimissa rajoissa, tai ainakin sen reunamilla. LaLigan taloudellinen valvontajärjestelmä (Control Económico) asettaa jokaiselle seuralle vuotuisen palkkakaton, joka perustuu tuloihin, menoihin ja tase-eriin. Kun Barcelona ylitti kestävän rajan, LaLiga puuttui tilanteeseen – ja palkkatatto laski rajusti.
Tämä kertoo jotain tärkeää: sääntelyjärjestelmät ovat olemassa suojatakseen kokonaisuutta yksittäisten toimijoiden liikavelkaantumiselta. Suomessa vastaavaa tehtävää hoitaa Finanssivalvonta (Fiva), joka valvoo pankkeja, vakuutusyhtiöitä, rahastoyhtiöitä ja sijoitusneuvonantajia. Fiva asettaa pääomavaatimuksia, toimii kuluttajansuojan portinvartijana ja ylläpitää julkista rekisteriä toimiluvallisista toimijoista.
Barcelonan kohdalla sääntely löi myöhään, kun vahinko oli jo tehty. Yksittäinen sijoittaja voi toimia viisaammin: tarkistamalla etukäteen neuvonantajansa toimiluvan, vertailemalla rahoitusvaihtoehdot huolellisesti ja varmistamalla, ettei tulevaisuuden tuloja pantata enemmän kuin on välttämätöntä. Toisin kuin LaLiga, joka puuttuu vasta seurauksen ilmettyä, yksityishenkilö voi hakea ammattimaista neuvontaa ennen kuin tilanne vaatii kalliita pakkoratkaisuja – ja se on ratkaiseva, usein aliarvioitu ero.
Konkreettinen tapaus: Matin 80 000 euron rahoituslaskelma
Tarkastellaan Mattia, 47-vuotiasta tamperelaisyrittäjää, joka omistaa sijoitusasunnon. Asunto tuottaa vuokraa 900 euroa kuukaudessa eli 10 800 euroa vuodessa. Matti suunnittelee peruskorjausta, jonka kokonaiskustannus on 80 000 euroa. Omia säästöjä on 20 000 euroa, joten ulkopuolista rahoitusta tarvitaan 60 000 euroa.
Rahoitusyhtiö esittää Matille mahdollisuutta myydä 15 vuoden vuokratulovirta etukäteen.
Vaihtoehto A – Tulovirran myynti rahoitusyhtiölle:
- Vuokratulojen laskennallinen nykyarvo 5 %:n diskonttokorolla: noin 112 100 euroa
- Rahoitusyhtiön todellinen tarjous (riskipreemio + hallintokulupalkkio + voittomarginaali mukaan lukien): 75 000 euroa
- Matti saa 75 000 euroa käteen, mutta menettää kaikki vuokratulot vuosina 2026–2041
Jos vuokrat nousevat 2 prosentin vuosivauhtia, Matti menettää 15 vuodessa yhteensä noin 186 400 euron vuokratulovirran, josta hän sai käteen 75 000 euroa. Laskennallinen tappio suhteessa laskennalliseen nykyarvoon on noin 37 100 euroa – eikä tähän lasketa kaikkia tulevaisuudessa mahdollisesti suuremman vuokran hyötyjä.
Vaihtoehto B – Pankkilaina asuntovakuudella:
- Lainasumma: 60 000 euroa, 15 vuoden maksuaika, korko 3,5 %
- Kuukausierä: noin 429 euroa
- Kokonaiskustannus laina-ajalta: noin 77 220 euroa (korot yhteensä 17 220 euroa)
- Matti säilyttää täyden omistuksen kaikkiin vuokratuloihin koko laina-ajan ja sen jälkeen
Jos Matti maksaa lainaa osittain vuokratuloilla – 429 euroa kuukausierä, 900 euron vuokrasta – nettovuokratulo on silti 471 euroa kuukaudessa positiivinen. Pitkän aikavälin vertailu on selvä: vaihtoehdon B kokonaiskustannus on 17 220 euroa korkoja, kun taas vaihtoehdon A laskennallinen hinta on noin 37 100 euroa menetettyä tulovirta-arvoa – erotus noin 19 880 euroa Matin tappioksi jos hän valitsee vaihtoehdon A.
Barcelona oli pakossa turvautumaan talousvipuihinsa. Matilla on vaihtoehto. Juuri siksi varainhoitajan konsultoiminen ennen päätöstä on ratkaisevaa.
Milloin varainhoitajan neuvoa kannattaa pyytää?
Yllä oleva laskelma on tarkoituksella yksinkertaistettu, jotta perusperiaate tulisi selväksi. Tosielämässä muuttujia on enemmän: korkoympäristö voi muuttua, asunnon arvonkehitys vaihtelee alueittain, verotilanteella on keskeinen vaikutus, ja oma riskinsietokyky sekä elämäntilanne määrittävät, mikä ratkaisu on juuri sinulle paras. Siksi merkittäviä rahoituspäätöksiä ei kannata tehdä yksin.
Expert Zoomin varainhoitajat auttavat erityisesti seuraavissa tilanteissa:
- Yli 50 000 euron rahoituspäätökset, joihin liittyy vakuus tai tulovirran panttaus
- PS-tilin tai muun eläkesäästön ennenaikainen nosto – verotuksen analyysi ennen nostoa
- Sijoitusasunnon rahoitusrakenne ja vipuasteen optimointi
- Yritysrahoituksen järjestely ilman liiallista riippuvuutta kalliiseen factoring-rahoitukseen
- Omaisuuden sukupolvenvaihdos ja tulovirtojen siirto seuraavalle sukupolvelle
Finanssivalvonta edellyttää, että kaikilla sijoitusneuvontaa ammattimaisesti tarjoavilla on voimassa oleva toimilupa. Ennen minkään sopimuksen allekirjoittamista kannattaa aina tarkistaa neuvonantajan rekisteröinti Finanssivalvonnan julkisesta rekisteristä.
Barcelonan tarina on ennen kaikkea muistutus siitä, mitä tapahtuu, kun poikkeuksellinen tilanne pakottaa myymään tulevaisuuden varallisuuden tänään. Klubi selvisi – mutta se maksoi pelastautumisestaan satoja miljoonia euroja enemmän kuin vaihtoehtoinen rahoitus olisi maksanut. Suomalaisella yksityissijoittajalla ei ole tähän varaa. Onneksi vaihtoehdot ovat lähes aina parempia kuin uskotaan – kunhan ne käy läpi osaavan asiantuntijan kanssa ennen lopullista päätöstä.
Tämä artikkeli sisältää yleistä taloudellista tietoa eikä muodosta henkilökohtaista sijoitusneuvontaa. Ota yhteyttä pätevään varainhoitajaan ennen merkittäviä taloudellisia päätöksiä.
