 Emma Virtanen
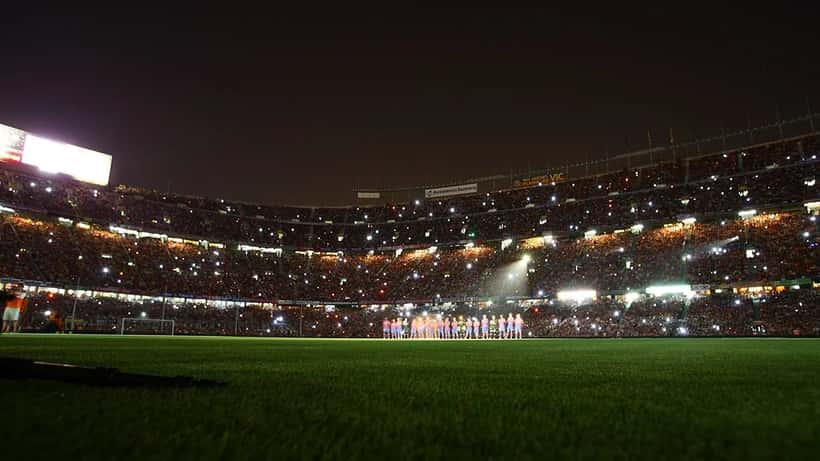
Afrikka näytteli historiallista roolia Barcelonassa tiistaina 19. elokuuta 2026, kun egyptiläinen Al-Ahly marssi Camp Nouhun Joan Gamper -turnauksen finaaliin — ensimmäisenä afrikkalaisena joukkueena kilpailun 61-vuotisessa historiassa. Ottelu päättyi 2–1 isännille, mutta tärkein viesti kirjattiin kentän ulkopuolella: Afrikan urheilutalous on murroksessa, ja kansainvälinen pääoma on jo liikkeellä. Suomalaiselle sijoittajalle kysymys kuuluu, milloin on oikea hetki pohtia Afrikka-painoa omassa salkussa — ja mitä riskejä se käytännössä tarkoittaa.
Kolme tunnuslukua, jotka kertovat kaiken
Afrikkalainen urheilumarkkina ei ole enää spekulatiivinen tulevaisuudenkuva. Sillä on mitattavat ja julkisesti dokumentoidut kasvuluvut, joita institutionaaliset sijoittajat seuraavat tarkasti.
12 miljardia dollaria on Afrikan urheilutalouden nykyinen kokonaisarvo konsulttiyhtiö Oliver Wymanin arvion mukaan. Luku kattaa sponsoroinnin, median oikeudet, lipputulot ja urheiluinfrastruktuurin kaikilla mantereella. Afrikan lipputulomarkkina yksinään on kasvanut yli 30 prosenttia viimeisen viiden vuoden aikana, kun stadioneja on remontoitu ja kuukausittaiset tilausmaksut ovat korvanneet perinteistä lipunmyyntiä.
20+ miljardia dollaria on ennustettu markkina-arvo vuoteen 2035 mennessä. Kasvuprosentti on yli 60 alle kymmenessä vuodessa. Kasvua ruokkivat kolme rakennepilaria: Afrikan mediaani-ikä on vain 19 vuotta, kaupungistuminen kiihtyy erityisesti Egyptissä, Nigeriassa ja Etelä-Afrikassa, ja keskiluokka kasvaa samaan aikaan, kun mobiilimaksujärjestelmät madaltavat kuluttajien ostokynnystä merkittävästi.
26,7 miljoonaa dollaria on Vodafonen maksama hinta Al-Ahlyn uuden stadionin nimeämisoikeuksista 20 vuodeksi. Sopimus allekirjoitettiin heinäkuussa 2026 ja on Afrikan historian suurin urheilu-investointisopimus telekommunikaatioyhtiöltä. Sen lisäksi Vodafone ostaa myös pääpaitasponsoroinnin oikeuden. Stadion avataan vuonna 2029, ja sen kapasiteetti on yli 60 000 katsojaa.
Nämä kolme lukua kertovat saman tarinan: institutionaalinen pääoma on löytänyt afrikkalaisen urheilun. Enää kysymys on siitä, milloin — ja millä ehdoilla — yksityissijoittajille avautuu järkevä reitti mukaan. Suomalaisista eläkerahastoista suurimmat ovat jo lisänneet kehittyvien markkinoiden painoa portfolioissaan viimeisen kolmen vuoden aikana, mikä kertoo siitä, että ammattimaiset institutionaaliset sijoittajat näkevät tässä kehityskulussa perää — vaikka yksittäissijoittajan pääsy on yhä rajallisempaa suorien tuotteiden osalta.
Miksi Al-Ahly Camp Noussa muutti jotain pysyvästi
Joan Gamper Trophy on FC Barcelonan perinteinen kauden avausottelu, jota on pelattu vuodesta 1966 eli yli kuusi vuosikymmentä. Tuona 61 vuoden aikana vastustajat ovat saapuneet Euroopasta ja Etelä-Amerikasta, ja turnauksessa on nähty suurimmat eurooppalaisten klubien nimet. Tänä vuonna Al-Ahly rikkoi tradition — ja se ei ollut sattumaa.
Al-Ahly on Afrikan menestyneimpiä urheilujärjestöjä. Seura on voittanut CAF Champions Leaguen ennätyksellisen 12 kertaa ja oli mukana FIFA-maailmanklubiturnauksessa 2023 ja 2025. Seuran kotimaa Egypti on Pohjois-Afrikan väkirikkain maa yli 105 miljoonan asukkaalla, ja jalkapallo on kansallissyventymys, jota seuraa aktiivisesti yli 40 miljoonaa katsojaa. Siirtomarkkina-arvoltaan Al-Ahly on noin 39,5 miljoonaa euroa (Transfermarkt, helmikuu 2026) — eurooppalaisittain vaatimaton, mutta Afrikassa ehdoton kärki.
Seuran taustalla on myös merkittävä sosiaalinen rakenne: Al-Ahly ei ole pelkkä jalkapalloseura vaan monikansallinen urheilujärjestö, joka kilpailee myös koripallon, squashin ja vesipallon kansainvälisissä sarjoissa. Tämä monialaisuus tekee siitä erityisen kiinnostavan kaupallisen kumppanin, koska yhteistyösopimus ei rajoitu yhden vuodenajan tai yhden lajin tavoittavuuteen.
Barcelonalle kutsuminen oli laskelmallinen liike. FC Barcelona haluaa tavoittaa afrikkalaistaustaisten fanien kasvavat massat globaalisti, ja Al-Ahlyn kutsuminen toimi tehokkaana brändilähettiläänä Pohjois-Afrikkaan ja Lähi-itään — markkinoille, joissa seuraavan sukupolven maksukykyiset kuluttajat asuvat. Sijoittajalle se on konkreettinen signaali: kun Euroopan huippuseuroilla on liiketoiminnalliset intressit Afrikassa, markkinan kaupallinen arvo on jo muutoksessa — eikä muutos tapahdu vasta vuosikymmenen päästä.
Konkreettinen tapaus: miten Petri Tampereelta laskee sijoituspäätöksensä
Petri, 52-vuotias tamperelainen insinööri, on rakentanut 15 vuoden aikana 200 000 euron osakesalkun, joka painottuu pohjoismaisiin ja eurooppalaisiin arvo-osakkeisiin. Pitkän aikavälin inflaatiosuojausta hakiessaan Petri alkaa harkita lisähajautusta kehittyville markkinoille. Al-Ahlyn näkyvyys Camp Noussa ja Vodafone-sopimuksen uutisointi herättävät hänessä kysymyksen: voisiko Afrikka-paino tuoda salkkuun potentiaalia, jota kotimaiset osakkeet eivät tarjoa?
Petri selvittää kaksi käytännön vaihtoehtoa:
Vaihtoehto A — Suora kehittyvien markkinoiden ETF-allas Petri allokoi 10 prosenttia salkustaan eli 20 000 euroa Afrikkaan suuntautuneeseen kehittyvien markkinoiden osakerahastoon, jolla on merkittävä paino Egyptin, Nigerian ja Etelä-Afrikan pörsseihin. Rahasto on USD-pohjainen. Egyptin punta (EGP) on devalvoitunut merkittävästi viime vuosina, ja valuuttasuojauksen kulu on tyypillisesti 1,5–2,5 prosenttia vuodessa.
Jos EGP heikkenee 20 prosenttia euroa vastaan sijoitusperiodilla ja rahasto tuottaa 12 prosentin osakekurssinousun paikallisessa valuutassa, euromääräinen kokonaistuotto painuu noin 9–10 prosentin alueelle — ja kun valuuttasuojauskulu vähennetään, nettohyöty on vain 6,5–8,5 prosenttia. Lisäksi suomalainen sijoittaja maksaa kehittyvien markkinoiden osingoista lähdeveroa, joka vaihtelee 5 ja 25 prosentin välillä maasta riippuen. Jos rahastorakenne ei osaa hakea suomalaissijoittajalle sopivia veropalautuksia, verokustannus syö tuoton loppuosan.
Jos sen sijaan EGP devalvoituu 30 prosenttia ja kasvuodotukset viivästyvät, reaalituotto eurona on negatiivinen. Pahimmillaan 20 000 euron sijoitus palaa noin 16 000–17 000 euroon euromääräisesti — tappio, johon ei liity mitään yksittäisen yhtiön fundamentaalista pettymystä, vaan pelkästään makrotaloudelliset voimat.
Vaihtoehto B — Epäsuora altistuminen eurooppalaisten yhtiöiden kautta Petri ostaa osakkeita eurooppalaisista media-, telecom- tai infrastruktuuriyhtiöistä, joilla on kasvava liiketoiminta Afrikassa — kuten Vodafone tai vastaavat toimijat. Valuuttariski on pienempi, koska yhtiöt operoivat myös euroalueen ulkopuolella laajemmin. Afrikka-paino on kuitenkin vain pieni osa kokonaisarvostusta, joten sektorikohtainen kasvu heijastuu salkkuun vain viiveellä ja laimennettuina. Tuottopotentiaali on maltillisempi mutta hallittavampi.
Petrin lopullinen laskuharjoitus: Jos Afrikan urheilumarkkina kasvaa ennustettuun 20 miljardiin dollariin vuoteen 2035 ja ETF-rahasto seuraa tätä kasvua 60-prosenttisesti, 20 000 euron sijoituksen teoreettinen nimellisarvo olisi noin 28 000 euroa. Jos EGP devalvoituu 30 prosenttia ja kulut lasketaan mukaan, todellinen euromääräinen arvo jää alle 17 000 euron. Ero kahden ääriskenaarion välillä on siis yli 11 000 euroa suuntaan tai toiseen — kuudessa vuodessa, samasta lähtösijoituksesta.
Tämä ei tarkoita, ettei Afrikka-sijoitus voisi olla järkevä. Se tarkoittaa, että päätös vaatii henkilökohtaisen riskianalyysin, jota ei voi tehdä uutisartikkelien perusteella.
Miksi varainhoitajan rooli on tässä korvaamaton
Afrikan urheilumarkkina ei löydy sellaisenaan suomalaisen pankin perustuoteluettelosta. Valmiit yhdistelmärahastot sisältävät kehittyviä markkinoita yleensä alle 10 prosentin painolla, ja se paino jakaantuu Aasian, Latinalaisen Amerikan ja Afrikan kesken — jolloin Egyptin tai Nigerian kehityskulku on käytännössä näkymätöntä salkun tasolla.
Riippumaton varainhoitaja tai sijoitusneuvojat kykenevät rakentamaan kohdennetumman ratkaisun, joka ottaa huomioon kolme keskeistä muuttujaa. Ensinnäkin verotus: kehittyvillä markkinoilla osinkojen lähdevero vaihtelee 5 ja 25 prosentin välillä riippuen maasta ja verosopimuksesta. Suomalaiselle sijoittajalle pääomatulovero on 30 prosenttia (yli 30 000 euron tuloilla 34 prosenttia), ja sen päälle tuleva lähdevero saattaa kaksinkertaistua — ilman veronhyvitystä. Toiseksi likviditeettiriski: Afrikkalaisilla pörsseillä kaupankäyntivolyymi on murto-osa eurooppalaisista vastineistaan, joten pahimmillaan sijoituksesta irtautuminen kriisitilanteessa voi kestää viikkoja eikä päiviä. Kolmanneksi poliittinen riski: Egyptissä tapahtunut devalvaatiokehitys ja valuuttakontrollit ovat konkreettinen esimerkki siitä, miten makropoliittiset päätökset voivat syödä salkun euromääräistä tuottoa ilman, että itse yhtiöt ovat epäonnistuneet.
Finanssivalvonta (Fiva) ohjeistaa suomalaisia sijoittajia näistä riskeistä selkeästi: kehittyvien markkinoiden sijoitukset kuuluvat riskiluokkiin, jotka edellyttävät erityistä harkintaa ja hajautusta. Lue lisää finanssivalvonta.fi:n sijoittajaohjeista.
Varainhoitajan rooli ei ole torjua uusia mahdollisuuksia — vaan auttaa rakentamaan niistä hallittava kokonaisuus. Urheilu-investoinneista kirjoittanut asiantuntija-artikkeli kuvaa, miten urheilutaloutta voi lähestyä sijoitusnäkökulmasta käytännöllisesti.
Mitä tehdä seuraavaksi
Joan Gamper Trophy 2026 on selkeä merkkipaalu afrikkalaisen jalkapallon kansainvälistymisessä. Se ei kuitenkaan sellaisenaan ole sijoitussignaali — se on kontekstimarkkinoille, jossa osa nousuliikkeestä on jo tapahtunut, mutta kaupallinen laajeneminen on vasta alussa. Vodafone-stadionin avautuminen 2029 ja Afrikan urheilumarkkinoiden odotettu 20 miljardin taso vuoteen 2035 tarkoittavat, että kyseessä on ennemmin 8–10 vuoden strateginen positio kuin lyhytaikainen taktinen veto.
Suomalaisen sijoittajan käytännön askeleet ovat selkeät: kartoita ensin nykyinen kehittyvien markkinoiden paino salkussasi — saattaa olla, että sinulla on jo altistumista epäsuorasti globaalin indeksirahaston kautta. Arvioi sen jälkeen aikajänne ja riskinsietokyky rehellisesti. Konsultoi lopuksi asiantuntijaa ennen päätöstä, erityisesti valuuttasuojauksen, verotuksen ja tuotteiden valitsemisen osalta.
Expert Zoomin varainhoitoasiantuntijat osaavat arvioida, millä tavalla Afrikka-paino sopii juuri sinun salkku- ja verotusprofiilisi — ilman turhia kuluja ja turhaa riskiä.
Al-Ahlyn marssi Camp Noulle on alku, ei loppu. Seuraava luku kirjoitetaan sijoittajien toimistopöydillä — ei jalkapallostadionilla.
Tämä artikkeli sisältää yleistä taloustietoa eikä muodosta sijoitusneuvontaa tai -suositusta. Kaikkeen sijoittamiseen liittyy riski pääoman menettämisestä. Konsultoi aina rekisteröityä sijoitusneuvojaa tai varainhoitajaa ennen sijoituspäätöstä.
