 Helene Petersen
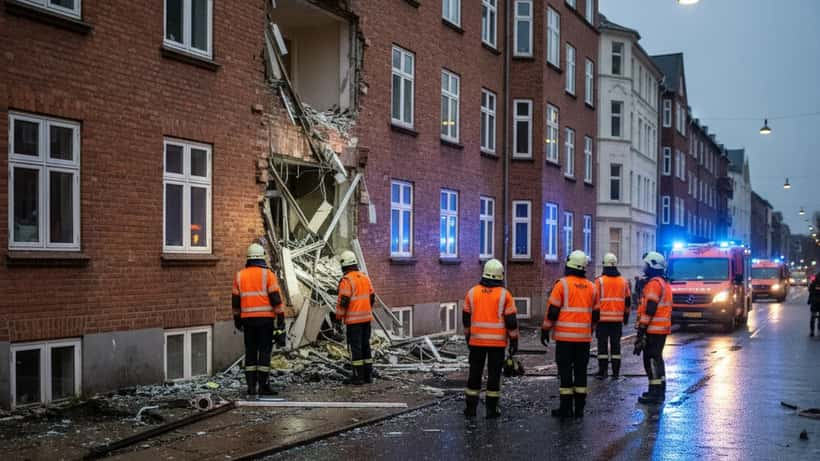
En kraftig eksplosion på Kurvemagerstien på Amager i København ramte mandag den 25. maj 2026, og efterlod en 31-årig mand alvorligt tilskadekommen. Politiet og brandvæsenet rykkede hurtigt ud, og eksplosionens årsag undersøges fortsat. Men allerede nu melder spørgsmålene sig fra beboerne i bygningen og naboerne: Hvem hæfter for skaderne? Hvad er dine rettigheder som lejer eller nabo? En advokat forklarer, hvad loven egentlig siger.
Hvad skete der på Kurvemagerstien?
Mandag aften modtog Københavns Politi meldinger om en kraftig eksplosion i en beboelsesejendom på Kurvemagerstien i Amager-bydelen 2300 København S. Politiet bekræftede, at en 31-årig mand kom alvorligt til skade og blev transporteret til hospitalet. Flere øvrige beboere var til stede i ejendommen på eksplosionens tidspunkt.
Årsagen til eksplosionen er endnu ikke fastslået. Myndighederne undersøger, om der er tale om en gaseksplosion, et utilsigtet uheld eller andre faktorer. Den slags undersøgelser kan tage dage til uger – men de juridiske spørgsmål starter langt tidligere.
Hvem bærer ansvaret juridisk?
I Danmark er ansvarsfordelingen efter en bygningseksplosion kompleks og afhænger af årsagen. Tre mulige ansvarsparter er relevante:
Udlejers ansvar: Ifølge Lejeloven (LBK nr. 1148 af 2022) har en udlejer pligt til at stille en forsvarlig og vedligeholdt bolig til rådighed. Hvis eksplosionen skyldes mangler ved bygningens installationer – gas, el eller vvs – som udlejeren burde have udbedret, kan udlejeren stå til ansvar for skader på lejere og tredjeparter.
Forsyningsselskabets ansvar: Hvis en gaslækage fra forsyningsnettet var årsag til eksplosionen, kan det relevante forsyningsselskab bære ansvaret efter erstatningslovens regler. Professionsansvar gælder, når en professionel aktør burde have forhindret skaden.
Beboerens eget forsikringsforhold: Hverken lejer eller ejer er i udgangspunktet erstatningsansvarlig for en utilsigtet ulykke, men din privatansvarsforsikring og indboforsikring kan spille en rolle i, hvad der dækkes. Det er vigtigt at kontakte sit forsikringsselskab inden for 24-72 timer efter en eksplosion.
Hvad dækker din forsikring – og hvad dækker den ikke?
Det er en af de mest hyppige misforståelser: Mange beboere tror, at ejendommens bygningsforsikring automatisk dækker alle skader. Det er ikke tilfældet.
Bygningsforsikring: Dækker som regel strukturelle skader på selve ejendommen og er tegnet af ejeren eller andelsforeningens bestyrelse. Eksplosioner er typisk dækket under brand og eksplosionsdækning – men vær opmærksom på selvrisiko.
Indboforsikring: Dækker beskadigelse af dine personlige ejendele. Men den dækker sjældent personskade eller tabt arbejdsfortjeneste.
Ulykkesforsikring og kritisk sygdomsdækning: Har du en privat ulykkesforsikring, kan du have ret til en engangsudbetaling, hvis eksplosionen medfører varig invaliditet. Det er afgørende at anmelde skaden hurtigt og korrekt.
Ansvarsforsikring: Hvis du som beboer på nogen måde var årsag til eksplosionen – f.eks. ved en gasfejl i dit eget køkken – kan din privateansvarsforsikring komme i spil.
En advokat kan hjælpe dig med at kortlægge, hvilken forsikring der primært bør dække din specifikke situation, og om du har grundlag for at søge erstatning hos en ansvarlig tredjepart.
Hvad hvis du er naboLejer eller ejer i naboejendom?
Eksplosioner påvirker sjældent kun den direkte berørte bygning. Nabobygningers ruder, facader og konstruktioner kan tage skade. Her gælder følgende:
Skader på naboejendomme kan søges erstattet af den ansvarlige for eksplosionen – hvad enten det er et forsyningsselskab, en udlejer eller en forsikring. Men det kræver, at du dokumenterer skaderne straks: Foto og video af skaderne umiddelbart efter hændelsen er stærke beviser i en potentiel erstatningssag.
Anmeld skaderne til din forsikring og til bygningens ejer inden for 24 timer. Jo hurtigere du reagerer, jo stærkere er din sag.
Hvad gør du i de næste 48 timer?
Uanset om du er direkte skadet, er nabo eller bare beboer i ejendommen, er der konkrete trin at følge:
- Sørg for sikkerhed: Følg myndighedernes anvisninger. Evakuer om nødvendigt og vend ikke tilbage til bygningen uden politiets eller brandvæsenets tilladelse.
- Dokumentér skaderne: Fotografér alt inden oprydning. Hvad du ser umiddelbart efter, er bevismateriale.
- Kontakt dit forsikringsselskab: De fleste forsikringsselskaber har en 24-timers skadesservice. Anmeld hurtigst muligt.
- Gem kvitteringer og udgifter: Midlertidigt husly, erstatningsgenstande og andre meromkostninger kan potentielt refunderes.
- Søg juridisk rådgivning: En advokat kan vurdere dine erstatningskrav over for udlejer, forsyningsselskab eller ejerforening – og sikre, at du ikke accepterer en aftale, der er dårligere end dine lovmæssige rettigheder.
Personskade: Hvad har den tilskadekomne ret til?
Hvis du selv eller et familiemedlem er kommet til skade i eksplosionen, er der særlige erstatningsregler. Efter erstatningsansvarsloven kan en skadevolder eller dennes forsikring pålægges at dække:
- Udgifter til behandling og genoptræning
- Tabt arbejdsfortjeneste under sygeperioden
- Godtgørelse for svie og smerte
- Varig mén og erhvervsevnetab, hvis skaden er permanent
Den 31-årige mand, der er kommet alvorligt til skade, vil formentlig have et langt forløb foran sig. Juridisk set starter beregningen af erstatningskrav allerede nu – og jo tidligere en advokat er involveret, jo bedre er mulighederne for at dokumentere sagen korrekt.
Ekspertens råd: Vent ikke på politiets undersøgelse
En typisk fejl i disse situationer er at vente på den endelige politirapport, inden man tager juridiske skridt. Men det kan koste dig bevis og tid. Retsinformation.dk's regler om forældelse af erstatningskrav tæller fra det tidspunkt, du kendte til skaden – ikke fra tidspunktet for politiets konklusion.
Hos ExpertZoom kan du komme i kontakt med en advokat med speciale i lejeret, erstatningsret og forsikringssager – og få en konkret vurdering af, hvad eksplosionen på Kurvemagerstien betyder for din retsstilling.
