 Julia Richter
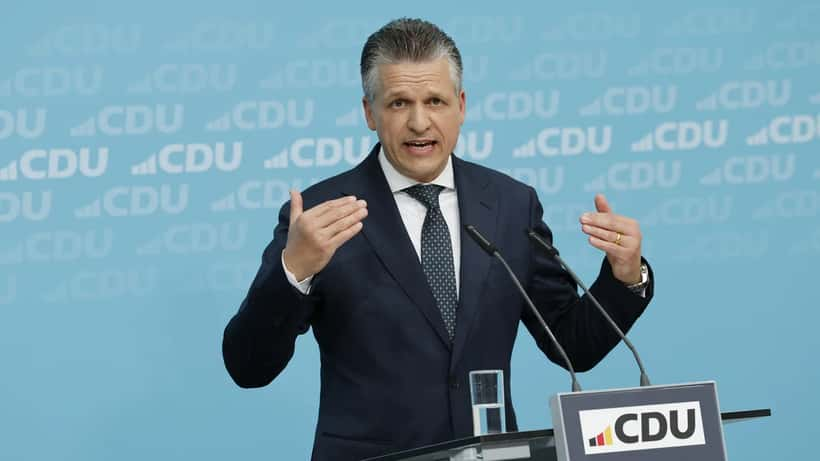
Mit 91,9 Prozent der Stimmen wählte die CDU/CSU-Bundestagsfraktion am 29. Juli 2026 Thorsten Frei zu ihrem neuen Vorsitzenden. Der frühere Chef des Bundeskanzleramts hat sofort klargemacht, was er bis Jahresende umsetzen will: eine umfassende Rentenreform und Steuersenkungen. Für Millionen Arbeitnehmer und künftige Rentner bedeutet das jetzt Handlungsbedarf.
Thorsten Frei: Vom Kanzleramtsminister zum Fraktionschef
Thorsten Frei, CDU-Abgeordneter aus dem Wahlkreis Schwarzwald-Baar seit 2013, kennt die Berliner Gesetzgebungsmaschinerie aus verschiedenen Perspektiven. Von 2018 bis 2021 war er stellvertretender Fraktionsvorsitzender für Innen- und Rechtspolitik. Nach der vorgezogenen Bundestagswahl 2025 ernannte ihn Bundeskanzler Friedrich Merz zum Bundesminister für besondere Aufgaben und Chef des Bundeskanzleramts – eine Schlüsselrolle im Kabinett. Am 29. Juli 2026 trat er die Nachfolge von Jens Spahn als Fraktionsvorsitzender an, mit einem klaren Mandat: Die Reformagenda der schwarz-roten Koalition ins Parlament tragen.
Frei zeigte sich unmittelbar nach seiner Wahl entschlossen: Die Fraktion werde die Bundesregierung beim Umsetzen des Koalitionsvertrags unterstützen, gleichzeitig aber ihre parlamentarische Eigenständigkeit wahren. Konkrete Prioritäten bis Ende 2026 laut Bundestagsdokumentation: Pflege, Renten, Arbeitsmarkt, Steuern und Bürokratieabbau. Frei spricht von der „Chance auf eine Jahrhundertreform" – und meint damit ausdrücklich die Rentenreform.
Die Rentenkommission 2026: 33 Empfehlungen, die alles verändern könnten
Im Juni 2026 legte die Rentenkommission ein umfassendes Paket mit 33 Empfehlungen vor. Ziel: die gesetzliche Rente langfristig finanzierbar zu machen. Frei drängt auf vollständige Umsetzung. Die wichtigsten Punkte, die direkt auf die Planungen von Millionen Versicherten einwirken:
Regelaltersgrenze steigt: Ab dem Jahrgang 1965 soll das Renteneintrittsalter schrittweise von 67 auf bis zu 67,5 Jahre angehoben werden. Das klingt nach wenigen Monaten – bedeutet aber für Betroffene sechs Monate längere Erwerbsphase, was bei einem durchschnittlichen Nettolohn von 2.500 Euro einem Einkommensverzicht nach Rente entspricht oder schlicht: zusätzliche Beitragsjahre.
Frührente wird teurer: Wer heute 35 Beitragsjahre vorweist, kann ab 63 Jahren mit Abschlägen in Rente gehen. Diese Altersgrenze soll auf 64 Jahre steigen – zeitnah, möglicherweise noch 2027.
Abschlagsfreie Rente nach 45 Jahren gestrichen: Das populäre Modell der „Rente mit 63" (faktisch derzeit ab 64 nach 45 Beitragsjahren abschlagsfrei möglich) soll vollständig abgeschafft werden. Das betrifft vor allem Menschen mit langen Erwerbsbiografien, die früh ins Berufsleben eingestiegen sind.
Gesetzliche Kapitalrente: Neu ist die Empfehlung, eine kapitalgedeckte Komponente in die Rentenversicherung einzuführen – ähnlich dem skandinavischen Modell, wo Pflichtbeiträge in staatlich verwalteten Fonds angelegt werden. Wie hoch der Pflichtbetrag in Deutschland sein wird, ist noch offen. Für Menschen über 50 würde eine solche Kapitalkomponente kaum mehr Wirkung entfalten – der Aufbau dauert Jahrzehnte. Das macht private Eigenvorsorge für diese Gruppe umso dringlicher.
Bereits zum 1. Juli 2026 sind die Renten um 4,24 Prozent gestiegen, wovon rund 21,5 Millionen Rentnerinnen und Rentner profitieren, wie die Bundesregierung bekanntgab. Diese jährliche Rentenanpassung ist Teil der laufenden Haushaltsdebatte, die auch Haushaltspolitiker wie Jens Spahn prägt. Die strukturellen Reformen jedoch, die Frei nun vorantreibt, gehen weit über eine reguläre Anpassung hinaus und greifen in die Grundstruktur der gesetzlichen Rentenversicherung ein.
Steuerentlastungen ab 2027: Warum der Zeitpunkt für Altersvorsorge jetzt ideal ist
Neben der Rentenreform hat die CDU/CSU-Fraktion unter Frei Einkommensteuersenkungen ab 2027 auf die Agenda gesetzt. Konkret angepeilt: eine schrittweise Absenkung des Einkommensteuertarifs für Bezieher mittlerer Einkommen, um die Kaufkraft zu stärken und Anreize für Mehrarbeit zu setzen.
Das hat für die Altersvorsorge eine unmittelbare Konsequenz: Wer heute in steuerbegünstigte Vorsorgeprodukte investiert – etwa die Rürup-Rente, betriebliche Altersvorsorge oder kapitalbildende Versicherungen – kann noch im Jahr 2026 von der aktuellen Steuerlast profitieren. Denn je höher der persönliche Steuersatz, desto größer der steuerliche Abzugsvorteil. Wenn die Steuersätze 2027 sinken, sinkt damit auch der Vorteil, der aus dem Abzug entsteht.
Für Selbstständige ist das besonders relevant: Rürup-Beiträge bis zu 29.344 Euro (Höchstbetrag 2026 für Alleinstehende) sind als Sonderausgaben absetzbar. Wer diesen Betrag in 2026 voll ausschöpft und im Spitzensteuersatz liegt, spart gegenüber 2027 möglicherweise mehrere hundert Euro Steuern – allein durch den Timing-Effekt.
Parallel dazu: Mit dem geplanten Umbau der gesetzlichen Rente steigt die Bedeutung der privaten Vorsorge generell. Wer bisher auf die gesetzliche Rente allein vertraut hat, muss seine Strategie überdenken – besonders wenn er die Jahrgangs-Schwellenwerte der geplanten Reform berührt.
Was sich konkret ändert: Ein Rechenbeispiel für Jahrgang 1979
Sabine ist 47 Jahre alt, geboren 1979, angestellt als Bürokauffrau in Hamburg. Sie hat aktuell 28 Beitragsjahre und plant, mit 63 Jahren in Rente zu gehen – also 2042. Ihr Ziel: nach 45 Beitragsjahren die abschlagsfreie Rente nutzen.
Nach aktueller Rechtslage: Sabine hätte 2042 genau 45 Beitragsjahre. Sie könnte ohne Abzüge in Rente gehen, wenn die Regelung bis dahin unverändert bleibt. Ihre prognostizierte Monatsrente laut aktuellem Rentenbescheid: 1.380 Euro brutto.
Wenn die Reform wie von Frei geplant umgesetzt wird:
Erstens: Die abschlagsfreie Rente nach 45 Beitragsjahren soll abgeschafft werden. Sabine müsste bis zur Regelaltersgrenze weiterarbeiten – oder Abschläge hinnehmen. Bei einem Renteneintritt 48 Monate vor der neuen Regelaltersgrenze (67,5 Jahre für ihren Jahrgang, da sie nach 1964 geboren wurde) entstünden Abschläge von 0,3 Prozent pro Monat, also 14,4 Prozent dauerhaft. Auf ihre 1.380 Euro Monatsrente bedeutet das eine lebenslange Kürzung um rund 199 Euro pro Monat.
Zweitens: Geht Sabine statt mit 63 erst mit 64 in Rente, entgehen ihr im ersten Jahr der Verrentung 16.560 Euro an Rentenzahlungen – selbst wenn sie die Rente dann ohne Abzüge erhält.
Wenn sie dagegen bis 67,5 arbeitet, vermeidet sie alle Abzüge. Aber sie verpasst viereinhalb Jahre, in denen sie hätte Rente beziehen können. Das entspricht einem Betrag von rund 74.520 Euro (54 Monate × 1.380 Euro), der ihr nie ausgezahlt wird.
Die Lücke zwischen Sabines bisheriger Planung und einem reformierten System ist erheblich. Ein Gespräch mit einem Vermögensberater kann helfen, diese Szenarien individuell zu berechnen und eine Zusatzvorsorge zu strukturieren, die diese Lücke schließt.
Was Sie jetzt tun sollten
Die Reform ist noch nicht in Kraft – aber die politische Richtung ist eindeutig. Thorsten Frei hat angekündigt, die 33 Empfehlungen der Rentenkommission so vollständig wie möglich umzusetzen. Bundeskanzler Friedrich Merz und Arbeitsministerin Bärbel Bas haben sich in dieselbe Richtung geäußert. Gesetzgebungsverfahren laufen langsam, aber die Erfahrung aus früheren Rentenreformen zeigt: Ist ein Gesetz erst verabschiedet, gelten Übergangsregeln oft nur für wenige Monate oder gar nicht. Wer wartet, hat möglicherweise weniger Spielraum, sich anzupassen.
Konkret bedeutet das: Wer zwischen 1965 und 1980 geboren ist, sollte jetzt prüfen, ob und wie sich die geplanten Regeländerungen auf seinen persönlichen Renteneintritt auswirken. Je näher man an einem der Schwellenwerte liegt – 45 Beitragsjahre, Jahrgang 1965, Altersgrenze 64/67,5 – desto größer kann die Auswirkung sein.
Finanzexperten empfehlen vier konkrete Schritte:
1. Aktuelle Rentenauskunft einholen: Die Deutsche Rentenversicherung stellt auf Antrag eine aktuelle Auskunft aus. Damit wissen Sie, wie viele Beitragsjahre Sie haben, wann Sie in Rente gehen können und mit welcher Höhe Sie rechnen dürfen.
2. Reformszenarien durchrechnen lassen: Ein Vermögensberater oder Rentenberater kann die verschiedenen Reformvarianten auf Ihre persönliche Situation anwenden. Wie ändert sich Ihre Rente, wenn die Altersgrenze steigt? Was passiert, wenn die abschlagsfreie Rente nach 45 Jahren wegfällt?
3. Private Zusatzvorsorge optimieren: Je nach Berufsstatus und Einkommensniveau sind unterschiedliche Modelle sinnvoll: Rürup für Selbstständige, betriebliche Altersvorsorge für Angestellte, breit gestreute ETF-Sparpläne für alle, die Flexibilität schätzen.
4. Steueroptimierung 2026 nutzen: Da Einkommensteuersenkungen ab 2027 geplant sind, kann es sinnvoll sein, noch 2026 höhere Vorsorgebeiträge zu leisten und steuerlich geltend zu machen.
Hinweis: Dieser Artikel dient der allgemeinen Information. Für individuelle Rentenberechnungen und steuerliche Planung empfehlen wir eine persönliche Beratung durch zugelassene Fachexperten.
