 Julia Richter
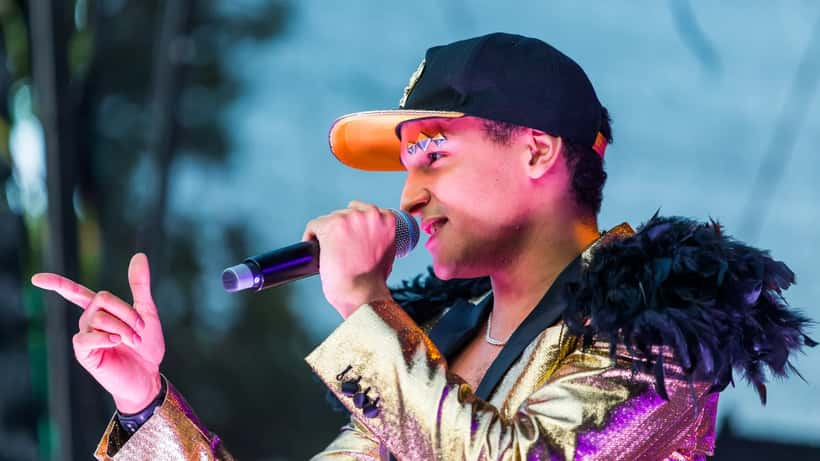
Zehn Jahre nach seinem DSDS-Sieg steht Prince Damien im Jahr 2026 noch immer auf der Bühne — und das erfolgreicher denn je. Seit Ende 2024 spielt der 35-jährige Sänger und Darsteller den jungen Michael Jackson im Musical "MJ – Das Michael Jackson Musical" in Hamburg. Im Sommer 2026 tritt er zudem als Gaststar der Tournee "This is THE GREATEST SHOW!" auf, die durch ganz Deutschland führt. Sein Jubiläum ist ein außergewöhnlicher Anlass, über eine Frage nachzudenken, die hinter jedem Künstlerleben lauert: Wie sichert man sich finanziell ab, wenn man sein Leben der freiberuflichen Bühne widmet?
Ein Karriereweg, den niemand vorhersehen konnte
Als Issam Ammour 2016 unter dem Künstlernamen Prince Damien die dreizehnte Staffel von "Deutschland sucht den Superstar" gewann, begann eine Karriere, die niemand so vorhersehen konnte. Statt des kurzlebigen Pop-Ruhms, der viele DSDS-Gewinner ereilt, hat Prince Damien seinen Weg in die Musicalwelt gefunden — eine Entscheidung, die ihm Kontinuität und künstlerische Weiterentwicklung gebracht hat.
Der Schritt von der Castingshow-Bühne ins Musical ist kein einfacher. Er erfordert neue Fähigkeiten, neue Netzwerke und — was weniger offensichtlich ist — eine veränderte Finanzstruktur. Pop-Musiker verdienen anders als Musicaldarsteller. Aufnahmeprojekte, Streaming-Einnahmen und Live-Auftritte folgen anderen Rhythmen als Abend-für-Abend-Engagements in einem Stadttheater oder auf einer Tournee.
Dazu kommt: Jeder Karrierewechsel innerhalb der Kreativbranche bringt eine Phase der Unsicherheit mit sich. Für einen Monat oder ein Jahr kann das Einkommen auf nahezu null sinken, während neue Engagements aufgebaut werden. Wer keine finanziellen Rücklagen hat, gerät dabei schnell unter Druck — und muss möglicherweise Entscheidungen treffen, die der Karriere langfristig schaden. Wer zehn Jahre in der Unterhaltungsbranche überlebt, hat außergewöhnliche Anpassungsfähigkeit bewiesen. Aber finanzielle Resilienz entsteht nicht von selbst.
Was hinter dem Bühnenglanz verborgen bleibt
Für die meisten Deutschen ist "Künstler sein" entweder Traum oder Klischee. Was kaum zur Sprache kommt: Freiberufliche Musiker, Schauspieler und Darsteller gehören zu den am schlechtesten sozialversicherten Berufsgruppen in Deutschland.
Sie haben keinen festen Arbeitgeber, der Renten-, Kranken- und Pflegeversicherungsbeiträge automatisch abführt. Einkommensschwankungen sind die Regel, nicht die Ausnahme. Ein erfolgreiches Jahr nach einem TV-Sieg kann unmittelbar von einem Jahr mit minimalen Engagements gefolgt werden.
Laut Bundesagentur für Arbeit waren 2025 rund 210.000 Personen im Bereich darstellende Kunst, Theater und Bühne freiberuflich oder atypisch beschäftigt. Die Durchschnittseinkommen in diesem Segment lagen bei unter 28.000 Euro brutto pro Jahr. Selbst bei besseren Einkommensjahren fehlt oft das Wissen darüber, wie man das Verdiente klug anlegt und langfristig absichert.
Die Künstlersozialkasse (KSK), gegründet 1983, ist das wichtigste Sicherheitsnetz für diesen Berufsstand. Sie funktioniert wie eine gesetzliche Sozialversicherung für Kreativschaffende: Der Bund und die sogenannten Kunstverwerter — Verlage, Theater, Galerien — übernehmen zusammen rund die Hälfte der Beiträge zur Kranken-, Pflege- und Rentenversicherung. Der Künstler trägt nur die andere Hälfte. Laut Künstlersozialkasse waren 2025 rund 195.000 Kreativschaffende über die KSK versichert — doch Schätzungen gehen davon aus, dass mehr als 50.000 Berechtigte diese Förderung nicht in Anspruch nehmen.
Hinzu kommt die steuerliche Dimension: Einkünfte aus selbstständiger künstlerischer Tätigkeit sind grundsätzlich einkommensteuerpflichtig. Betriebsausgaben — Bühnenkleidung, Reisekosten, Instrumente, Agenturtantieme — können steuermindernd geltend gemacht werden. Wer diese Möglichkeiten nicht kennt oder nicht nutzt, zahlt oft deutlich mehr Steuern als nötig.
Was ein Vermögensberater jetzt empfehlen würde
Prince Damiens Jubiläum fällt mit einem Alter zusammen, das Finanzexperten besonders kritisch einschätzen: Mitte bis Ende dreißig. In diesem Alter ist es noch nicht zu spät, eine solide private Altersvorsorge aufzubauen — aber auch nicht mehr früh genug, um sorglos damit umzugehen.
Ein auf Freiberufler spezialisierter Vermögensberater würde bei einem Künstler in dieser Lebensphase zunächst folgende Standbeine prüfen: die KSK-Mitgliedschaft und korrekte Einkommensangaben, die Rürup-Rente als steuerlich besonders effektive Vorsorge für Selbstständige, ein breit diversifiziertes ETF-Portfolio für den langfristigen Vermögensaufbau sowie eine Berufsunfähigkeitsversicherung — die für Bühnenkünstler besonders schwer zu finden und teuer ist.
Gerade der letzte Punkt ist für Musicaldarsteller und Bühnenkünstler kritisch: Stimmprobleme, Knie- oder Rückenverletzungen durch intensive Performances können ein Engagement kurzfristig beenden. Wer ohne Absicherung erkrankt, verliert sofort sein Einkommen — oft ohne Anspruch auf Krankengeld, wenn die KSK-Mitgliedschaft nicht besteht oder Beiträge nicht korrekt eingezahlt wurden.
Besonders relevant ist die Rürup-Rente (auch Basisrente genannt) für Selbstständige ohne Arbeitgeber: Im Jahr 2026 können bis zu 27.566 Euro als Sonderausgaben steuerlich abgesetzt werden. Für jemanden in einem mittleren Einkommenssegment kann das eine Steuerersparnis von mehreren tausend Euro jährlich bedeuten — Geld, das direkt in den eigenen Vermögensaufbau fließt.
Wer einen solchen Berater sucht, kann über Plattformen wie Expert Zoom Vermögensberatung direkt und ohne Vorverpflichtungen mit einem Fachmann sprechen.
Das Rechenbeispiel: 10 Jahre Aufschub kosten fast 500.000 Euro
Betrachten wir einen typischen Fall: Ein freiberuflicher Künstler, 35 Jahre alt, hat seit seinem TV-Durchbruch vor zehn Jahren keine systematische Altersvorsorge aufgebaut. Sein Durchschnittseinkommen der letzten Jahre beträgt 55.000 Euro brutto. Er fragt sich jetzt, ob er mit der privaten Vorsorge beginnen soll — oder ob er noch ein paar Jahre warten kann.
Szenario A — Beginn mit 35 Jahren: Er zahlt ab sofort monatlich 450 Euro in ein kosteneffizientes ETF-Portfolio ein. Bei einer historischen Durchschnittsrendite von 7 Prozent pro Jahr und einem Anlagehorizont bis zum Renteneintritt mit 67 ergibt sich nach 32 Jahren ein Vermögen von rund 1.040.000 Euro. Entnimmt er dieses Kapital über 20 Jahre gleichmäßig, stehen ihm monatlich etwa 4.300 Euro zur Verfügung.
Szenario B — Beginn mit 45 Jahren: Er schiebt die Entscheidung zehn Jahre auf und beginnt erst mit 45 Jahren, bei identischer Einzahlung und identischer Rendite. Bis zum Renteneintritt mit 67 verbleiben dann noch 22 Jahre — das Endvermögen schrumpft auf rund 560.000 Euro. Die monatliche Entnahme sinkt auf etwa 2.300 Euro.
Die Differenz: 480.000 Euro — verloren nicht durch schlechte Investitionen, nicht durch Pech, sondern durch zehn Jahre Inaktivität. Für einen Künstler ohne betriebliche Rente und mit einer voraussichtlich niedrigen gesetzlichen Rente (bei 10 Beitragsjahren in der KSK: circa 280 Euro monatlich) ist dieser Unterschied existenziell.
Wichtig: Kreativschaffende sollten außerdem eine Liquiditätsreserve von mindestens 3 bis 6 Monatsausgaben aufbauen. Wer zwischen zwei Engagements steht oder durch Krankheit ausfällt, muss nicht sofort auf langfristige Ersparnisse zurückgreifen. Diese Pufferzone gibt finanzielle Ruhe und schützt vor vorschnellen Entscheidungen.
Hinweis: Diese Zahlen sind Modellrechnungen zu Illustrationszwecken und stellen keine individuelle Finanzberatung dar. Steuerliche und persönliche Faktoren können das Ergebnis erheblich beeinflussen.
Drei konkrete Schritte für Kreativschaffende in Deutschland
Prince Damiens zehnjähriges Bühnenjubiläum ist ein Erfolgszeugnis — und ein Spiegel für alle, die freiberuflich in kreativen Berufen arbeiten. Wer jetzt handelt, schützt nicht nur seine Zukunft, sondern behält die Freiheit, die er liebt.
Schritt 1 — KSK-Mitgliedschaft prüfen: Wer als Musiker, Schauspieler, Autor oder bildender Künstler tätig ist und hauptberuflich kreativ arbeitet, kann die KSK beantragen. Der Antrag läuft direkt über die Künstlersozialkasse und erfordert den Nachweis einer künstlerischen Tätigkeit sowie eines Mindestjahreseinkommens von 3.900 Euro. Die finanzielle Entlastung durch die geteilten Beiträge kann mehrere hundert Euro pro Monat ausmachen.
Schritt 2 — Rentenlücke realistisch einschätzen: Die Deutsche Rentenversicherung stellt über ihr Onlineportal kostenlose Renteninformationen und Prognoserechnungen bereit. Freiberufler sollten diese Zahlen kennen und den Unterschied zu einer angestrebten Rente ehrlich kalkulieren — nur wer die Lücke kennt, kann sie schließen.
Schritt 3 — Unabhängige Beratung suchen: Ein auf freie Berufe spezialisierter Vermögensberater hilft, die richtigen Instrumente zu wählen — von der Rürup-Rente über ETF-Sparpläne bis hin zu fondsgebundenen Lebensversicherungen. Wichtig ist dabei ein Berater, der auf Honorarbasis arbeitet und keine Provisionsinteressen hat.
Prince Damiens Geschichte zeigt, dass ein Leben auf der Bühne möglich ist — weit über den ersten Ruhm hinaus. Damit diese Geschichte auch finanziell ein Happy End hat, braucht es heute die richtigen Weichenstellungen.
