 Julia Richter
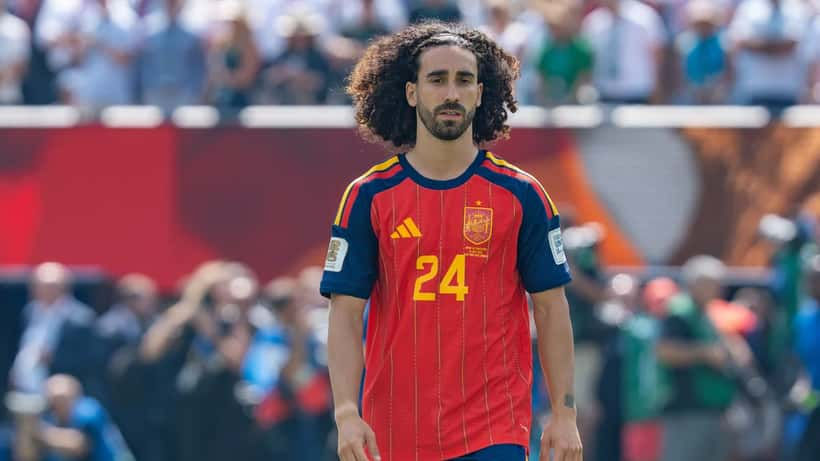
Marc Cucurella wechselt im Sommer 2026 für 55 Millionen Euro von Chelsea FC zu Real Madrid und unterzeichnet einen Sechsjahresvertrag bis 2032 mit einem Grundgehalt von 12,5 Millionen Euro pro Jahr. Was für Fußballfans nach sportlicher Sensation klingt, ist für Steuerexperten vor allem ein Lehrbuchbeispiel: wie viel die richtige Finanzplanung beim internationalen Jobwechsel wert ist.
Der Transfer in Zahlen: Cucurellas finanzieller Sprung
Der 27-jährige Linksverteidiger verlässt nach 163 Pflichtspielen für Chelsea die Premier League und kehrt in seine Heimat Spanien zurück. Real Madrid zahlte laut Berichten von beinsports.com eine Ablösesumme von 55 Millionen Euro, mit möglichen Bonuszahlungen bis zu 60 Millionen Euro. Bei Chelsea verdiente Cucurella schätzungsweise 7 bis 9 Millionen Euro jährlich; sein neuer Vertrag sieht ein Grundgehalt von 12,5 Millionen Euro plus bis zu 2,5 Millionen Euro Boni vor.
Der Gehaltssprung ist erheblich – doch der eigentliche finanzielle Hebel liegt in der spanischen Steuerpolitik.
Drei Zahlen, die den Unterschied machen:
| Chelsea (London) | Real Madrid (Madrid) | |
|---|---|---|
| Jahresgehalt brutto | ~8 Mio. € | 12,5 Mio. € |
| Steuersatz auf erste 600.000 € | UK progressiv bis 45 % | Ley Beckham: 24 % |
| Steuerlast auf 600.000 € | ~264.000 € | 144.000 € |
| Ersparnis pro Jahr (nur 600k-Anteil) | — | ~120.000 € |
| Gesamtersparnis über 6 Jahre | — | ~720.000 € |
Die Ley Beckham – offiziell Régimen Especial para Trabajadores Desplazados – ist Spaniens Steueranreiz für internationale Fachkräfte, die ihren Lebensmittelpunkt nach Spanien verlagern. Und sie gilt nicht nur für Fußballprofis.
Die Ley Beckham: Spaniens Steuergeschenk für Zugezogene
Ihren inoffiziellen Namen verdankt die Regelung David Beckham, der 2003 von Manchester United zu Real Madrid wechselte. Seit einer Reform im Jahr 2023 gilt das Regime auch für Digital Nomads und Fachkräfte, die über das Visado para nómadas digitales nach Spanien ziehen.
Die wichtigsten Regeln im Überblick:
- Steuersatz: 24 % auf spanische Einkünfte bis 600.000 Euro jährlich; darüber greift regulär 47 %
- Laufzeit: Das Zuzugsjahr plus fünf weitere Steuerjahre – insgesamt bis zu sechs Jahre
- Voraussetzung: Keine spanische Steuerpflicht in den fünf Jahren vor dem Umzug
- Antragsdeadline: Innerhalb von sechs Monaten nach Arbeitsaufnahme – wer diese Frist verpasst, verliert den Anspruch dauerhaft, ohne Ausnahme
- Familieneinbezug: Seit 2023 können Ehepartner und Kinder unter 25 Jahren ebenfalls vom 24-%-Satz profitieren
Das Antragsverfahren liegt in der Hand der spanischen Steuerbehörde Agencia Tributaria. Alle Informationen zum Regime sind direkt auf sede.agenciatributaria.gob.es abrufbar.
Für Cucurella liegt der Vorteil auf der Hand: Auf die ersten 600.000 Euro seines Gehalts zahlt er statt bis zu 47 % nur noch 24 %. Über sechs Vertragsjahre summiert sich das auf mehr als 720.000 Euro Steuerersparnis – allein auf diesen begrenzten Einkommensteil.
Jonas, 34, Software-Entwickler aus Berlin: Was sein Jobangebot in Madrid wirklich wert ist
Nicht jeder verdient wie Marc Cucurella. Aber das Prinzip der Ley Beckham funktioniert in jedem Einkommensbereich – und der Unterschied kann erheblich sein.
Nehmen wir Jonas, 34 Jahre alt, Senior Developer aus Berlin. Er verdient in Deutschland 95.000 Euro brutto und zahlt darauf rund 38.000 Euro Lohn- und Solidaritätszuschlag (effektiver Steuersatz: ca. 40 %). Ein Technologieunternehmen aus Madrid bietet ihm 120.000 Euro brutto – eine Gehaltserhöhung von 26 %. Wie viel bleibt ihm davon netto?
Szenario A – ohne Steuerberatung beim Umzug:
Jonas nimmt das Angebot an und zieht nach Madrid, ohne sich vorab professionell beraten zu lassen. Er meldet sich als Steuerresidente an – und zahlt damit automatisch die spanischen Progressivsteuern. Bei 120.000 Euro Jahreseinkommen ergibt sich folgende Rechnung (Nationaltarif + Region Madrid):
- Erste 12.450 €: 19 % = 2.365 €
- 12.450–20.200 € (7.750 €): 24 % = 1.860 €
- 20.200–35.200 € (15.000 €): 30 % = 4.500 €
- 35.200–60.000 € (24.800 €): 37 % = 9.176 €
- 60.000–120.000 € (60.000 €): 45 % = 27.000 €
- Gesamtsteuer: ca. 44.901 € – effektive Rate: 37,4 %
Jonas zahlt in Spanien mehr als in Deutschland, obwohl er eigentlich ein besseres Gehalt ausgehandelt hat.
Szenario B – mit Vermögensberatung und rechtzeitigem Ley-Beckham-Antrag:
Jonas lässt sich vor dem Umzug von einem auf internationales Steuerrecht spezialisierten Vermögensberater begleiten. Dieser reicht innerhalb der Sechsmonats-Frist den Antrag auf das Beckham-Regime ein. Ergebnis:
- Steuersatz: 24 % pauschal auf das gesamte Einkommen von 120.000 €
- Gesamtsteuer: 28.800 € – effektive Rate: 24 %
- Ersparnis gegenüber Szenario A: 16.101 € pro Jahr
- Gesamtersparnis über 6 Jahre Laufzeit: 96.606 €
Die Kosten für einen spezialisierten Berater liegen in der Regel zwischen 1.500 und 3.500 Euro für Erstberatung und Antragsbegleitung. Das Netto-Plus gegenüber Szenario A beträgt dennoch mehr als 93.000 Euro über sechs Jahre.
Hinzu kommt ein oft übersehener Vorteil: Unter dem Beckham-Regime bleibt ausländisches Vermögen – Jonas' deutsches Aktienportfolio, Bankguthaben oder eine Eigentumswohnung in Berlin – grundsätzlich nicht der spanischen Vermögensteuer (Impuesto sobre el Patrimonio) unterworfen. Auch ausländische Kapitalerträge werden häufig nicht in Spanien besteuert, sofern sie aus einem Land mit Doppelbesteuerungsabkommen stammen. Deutschland und Spanien haben ein solches Abkommen.
Ähnliche Steuermodelle in Europa – und warum sie trotzdem Fallstricke haben
Die Ley Beckham ist das bekannteste Modell seiner Art, aber nicht das einzige in Europa. Portugal hatte bis Ende 2024 das Non-Habitual Resident-Regime (NHR), das qualifizierten Fachkräften zehn Jahre lang Steuervergünstigungen bot – es wurde inzwischen durch das eingeschränktere IFICI-Regime ersetzt. Die Niederlande kennen die sogenannte 30-Prozent-Regelung für hochqualifizierte Expatriates, die es Arbeitgebern erlaubt, 30 % des Bruttogehalts steuerfrei auszuzahlen. Italien hat mit den Impatriati-Regelungen ebenfalls Sonderkonditionen für zugezogene Arbeitnehmer geschaffen.
Das gemeinsame Muster: Alle diese Modelle sind zeitlich befristet, an strenge Antragsfristen gebunden und setzen eine professionelle Begleitung voraus, um vollständig genutzt werden zu können. Wer die jeweils geltenden Regeln nicht kennt, bezahlt diese Unwissenheit direkt mit einem höheren Steuersatz – wie Jonas in Szenario A.
Was deutsche Fachkräfte beim Auslandsumzug unbedingt beachten müssen
Die Ley Beckham ist das bekannteste Beispiel, aber nicht das einzige Steuermodell seiner Art in Europa. Für Deutsche, die ins Ausland wechseln, gibt es dabei mehrere kritische Fallstricke:
Die Antragsfrist ist unumstößlich. Wer die Sechsmonatsfrist verpasst, kann das Regime nicht rückwirkend beantragen – kein Widerspruch, keine Ausnahme. Diese Frist beginnt mit dem ersten Arbeitstag in Spanien, nicht mit dem Tag der Ummeldung.
Wegzugsbesteuerung in Deutschland einkalkulieren. Wer Deutschland verlässt und dabei GmbH-Anteile oder Unternehmensanteile hält, kann in Deutschland der Wegzugsbesteuerung nach § 6 AStG unterliegen. Diese Regelung führt dazu, dass stille Reserven fiktiv aufgedeckt und besteuert werden – auch wenn noch gar nichts verkauft wurde. Ohne Vorbereitung können hier fünf- bis sechsstellige Beträge fällig werden.
Doppelbesteuerungsabkommen kennen und nutzen. Trotz bestehender DBA kann es bei Mieteinnahmen aus Deutschland, betrieblicher Altersvorsorge oder Gewinnausschüttungen zu Grenzfällen kommen. Ein Berater klärt im Vorfeld, welche Einkunftsarten wo besteuert werden.
Frühzeitige Beratung schlägt nachträgliche Korrekturen. Marc Cucurella wird spätestens bei Vertragsunterzeichnung mit seinem Steuerberater gesprochen haben – das zeigt das System professioneller Sportmanager. Für Berufstätige gilt dasselbe Prinzip: Wer erst umzieht und sich dann um Steuerfragen kümmert, riskiert genau das Szenario A, das Jonas erlebt.
Wie ähnliche Fristen und Vertragsfallen Fußballprofis im LaLiga-Bereich schon teuer zu stehen kamen, illustriert die Dimension dieser Planungsfehler – auch jenseits des Profi-Fußballs.
Wer die eigene Situation konkret durchrechnen möchte, findet auf ExpertZoom auf internationale Steuerfragen spezialisierte Vermögensberater, die einen Auslandsumzug Schritt für Schritt begleiten.
Hinweis: Dieser Artikel dient ausschließlich allgemeinen Informationszwecken und ersetzt keine individuelle Steuer- oder Finanzberatung. Steuerrechtliche Sachverhalte sind von einem zugelassenen Steuerberater zu prüfen.
