 Lena Müller
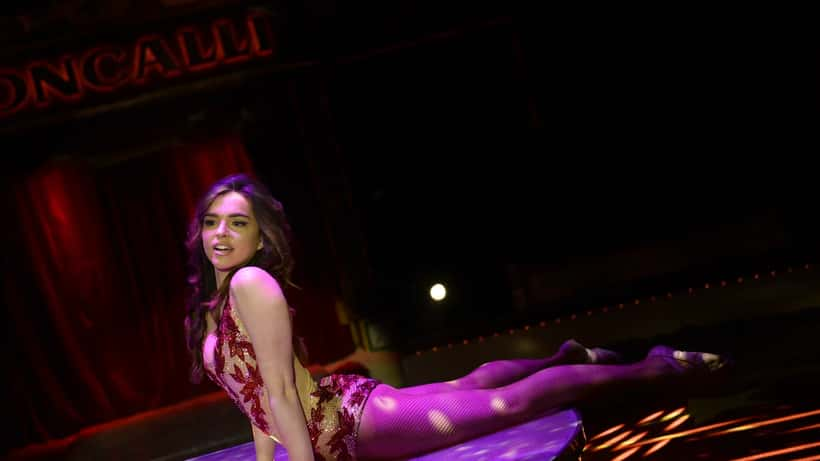
Der Circus Roncalli feiert 2026 sein 50-jähriges Jubiläum – und Lili Paul-Roncalli kehrt für die Jubiläumstournee in die Manege zurück. Die Kontorsionistin und TV-Persönlichkeit zeigt eine neu choreografierte Nummer zu Ehren ihres Vaters Bernhard Paul, dem Gründer des Circus Roncalli. Das Comeback wirft eine Frage auf, die Hunderttausende Inhaberinnen und Inhaber von Familienunternehmen in Deutschland beschäftigt: Was passiert steuerlich, wenn ein Familienbetrieb an die nächste Generation übergeht – und welche Fehler können dabei teuer werden?
Roncalli feiert 50 Jahre: Eine Familiendynastie unter dem Chapiteau
Der Circus Roncalli wurde 1976 von Bernhard Paul in Köln gegründet und entwickelte sich innerhalb weniger Jahrzehnte zu einem der renommiertesten Varieté-Zirkusse Europas. Mit rund 150 festen Mitarbeiterinnen und Mitarbeitern sowie einem Jahresumsatz im zweistelligen Millionenbereich ist Roncalli längst kein kleiner Familienbetrieb mehr – sondern ein mittelständisches Kulturunternehmen, das Generationen verbindet.
Lili Paul-Roncalli, 1997 geboren und aufgewachsen zwischen Manege und Requisitenlager, ist das bekannteste Gesicht der Roncalli-Familie. Seit ihrem Sieg bei „Let's Dance" (RTL, 2020) ist sie auch dem Fernsehpublikum vertraut. Ihre Rückkehr in die Manege bei der Jubiläumstournee ist laut Pressemitteilung eine „Hommage an die Arbeit meines Vaters und an die Magie des Zirkus". Was so poetisch klingt, ist aus wirtschaftlicher Sicht eine klare Botschaft: Die nächste Generation ist bereit.
Familienunternehmen in Deutschland: Wenn die Übergabe zur Kostenfalle wird
In Deutschland gibt es nach Angaben des Instituts für Mittelstandsforschung Bonn (IfM) rund 3,8 Millionen Familienunternehmen. Sie erwirtschaften mehr als 55 Prozent des deutschen Bruttoinlandsprodukts und beschäftigen knapp 60 Prozent aller sozialversicherungspflichtigen Arbeitnehmerinnen und Arbeitnehmer. Jedes Jahr steht bei rund 230.000 dieser Unternehmen eine Nachfolge an.
Die Übergabe klingt nach einem rein familiären Vorgang – ist es aber nicht. Denn der Fiskus ist bei jeder Unternehmensübertragung, ob durch Schenkung oder Erbschaft, automatisch mit am Tisch. Wer das ignoriert, riskiert Steuernachzahlungen in sechsstelliger Höhe. Das trifft nicht nur Großkonzerne: Auch ein mittelgroßer Handwerksbetrieb, eine Bäckerei oder eben ein Familienzirkus kann schnell Unternehmenswerte im Millionenbereich aufweisen – selbst wenn auf dem Konto wenig Liquidität vorhanden ist.
Die gute Nachricht: Das deutsche Steuerrecht hält für genau diese Fälle großzügige Ausnahmeregelungen bereit. Der Schlüssel liegt im § 13b des Erbschaftsteuer- und Schenkungsteuergesetzes (ErbStG).
Was § 13b ErbStG Familienunternehmen ermöglicht
Der § 13b ErbStG definiert sogenanntes begünstigtes Betriebsvermögen – also Unternehmen oder Unternehmensanteile, die im Erbschaft- oder Schenkungsfall teilweise oder vollständig von der Steuer befreit werden können. Das Gesetz unterscheidet dabei zwei Modelle:
Regelverschonung (85 Prozent): Der Großteil des Betriebsvermögens bleibt steuerfrei, wenn bestimmte Bedingungen erfüllt sind. Dazu zählt zum einen die Lohnsummenregel: Über fünf Jahre nach der Übergabe muss die Lohnsumme des Unternehmens mindestens 400 Prozent der Ausgangslohnsumme betragen. Für Betriebe mit bis zu fünf Beschäftigten gilt diese Regel nicht. Zum anderen darf das sogenannte Verwaltungsvermögen – also nicht betrieblich genutztes Kapital wie Wertpapiere oder vermietete Immobilien, die nicht zum Kerngeschäft gehören – maximal 50 Prozent des Unternehmenswerts ausmachen. Die Behaltefrist beträgt fünf Jahre.
Optionsverschonung (100 Prozent): Wer auf vollständige Steuerfreiheit abzielt, muss strengere Kriterien erfüllen: Das Verwaltungsvermögen darf maximal 10 Prozent ausmachen, die Lohnsummenregel verlängert sich auf sieben Jahre (700 Prozent der Ausgangslohnsumme), und die Behaltefrist beträgt ebenfalls sieben Jahre.
Der häufigste Fehler in der Praxis: Nachfolger, die das Unternehmen nach drei Jahren teilweise verkaufen oder wesentliche Betriebsteile ausgliedern, verlieren die Steuervergünstigung rückwirkend – anteilig oder vollständig. Das kann zu einer Steuernachforderung führen, die das Unternehmen in seiner Liquidität ernsthaft gefährdet.
Hinzu kommt eine weitere Dimension, die viele Familien unterschätzen: das Pflichtteilsrecht. Wenn Eltern das Unternehmen per Schenkung an ein Kind übertragen, können die anderen Kinder unter Umständen einen Pflichtteilsergänzungsanspruch geltend machen – also einen Ausgleich in Geld verlangen. Dieser Anspruch läuft erst nach zehn Jahren vollständig aus (§ 2325 BGB). Wer früh plant, kann dieses Risiko durch rechtzeitige Übertragungen und klare vertragliche Regelungen erheblich reduzieren. Ohne Beratung droht dagegen nicht nur ein Steuerstreit mit dem Finanzamt, sondern auch ein Familienkonflikt, der existenzielle Folgen für das Unternehmen haben kann.
Konkretfall: Sara übernimmt den Familienzirkus
Stellen Sie sich Sara vor: Sie ist 34 Jahre alt, aufgewachsen in einem reisenden Zirkusbetrieb aus Nordrhein-Westfalen. Das Unternehmen gehört ihrem Vater – ein mittelgroßer Betrieb mit zwölf festangestellten Mitarbeiterinnen und Mitarbeitern, eigenem Fahrzeugpark und einer jährlichen Ausgangslohnsumme von 420.000 Euro. Ein Gutachten beziffert den Unternehmenswert auf 2,4 Millionen Euro. Saras Vater möchte das Unternehmen zu Lebzeiten auf sie übertragen, also als Schenkung.
Ohne strukturierte Nachfolgeplanung: Sara greift als Kind den Freibetrag von 400.000 Euro nach § 16 ErbStG. Vom Unternehmenswert von 2,4 Millionen Euro bleiben also potenziell 2,0 Millionen Euro steuerpflichtig. Mit Regelverschonung (85 %) reduziert sich der steuerpflichtige Anteil auf 360.000 Euro (= 2,4 Mio. × 15 %). Nach Anrechnung des anteiligen Freibetrags ergibt sich ein zu versteuernder Wert von rund 300.000 Euro. Bei Steuerklasse I und Beträgen zwischen 300.000 und 600.000 Euro beträgt der Steuersatz 15 Prozent – Saras Schenkungsteuerlast läge bei rund 45.000 Euro, sofern sie die Lohnsummenregel einhält.
Wenn die Lohnsummenregel nicht eingehalten wird: Drei Jahre nach der Übergabe gerät Sara in wirtschaftliche Schwierigkeiten und muss zwei Mitarbeiter entlassen. Die Lohnsumme sinkt dauerhaft unter den erforderlichen Wert. Folge: Die Verschonung wird anteilig aberkannt. Im schlimmsten Fall – vollständiger Verlust der Vergünstigung – wird der gesamte Unternehmenswert ohne Begünstigung besteuert: 2,4 Mio. Euro minus 400.000 Euro Freibetrag = 2,0 Mio. Euro. Bei einem Steuersatz von 19 Prozent (Klasse I, 600.000 bis 6 Mio. Euro) ergibt das eine Steuerlast von 380.000 Euro – plus Nachzahlungszinsen.
Der finanzielle Unterschied zwischen einer gut beratenen Übergabe und einer unvorbereiteten: bis zu 335.000 Euro. Eine Erstberatung bei einem Fachanwalt für Erbrecht oder Steuerrecht kostet zwischen 150 und 500 Euro – und amortisiert sich im Ernstfall um ein Vielfaches.
Hinweis: Diese Berechnungen sind vereinfachte Modellrechnungen und ersetzen keine individuelle Steuer- oder Rechtsberatung. Alle Angaben basieren auf dem ErbStG in der Fassung Stand 2026.
Was Familienunternehmer jetzt konkret tun sollten
Das Beispiel Roncalli zeigt: Familienunternehmen können Generationen überdauern – aber nur, wenn die Übergabe frühzeitig und strukturiert geplant wird. Fachleute empfehlen, die Nachfolgeplanung mindestens fünf, besser zehn Jahre vor dem geplanten Übergang zu beginnen. Wer erst handelt, wenn ein Todesfall eintritt, verliert oft die wichtigsten Gestaltungsmöglichkeiten.
Die wichtigsten Schritte auf dem Weg zur steueroptimierten Nachfolge:
1. Unternehmensbewertung einholen. Ohne belastbaren Unternehmenswert lässt sich kein Nachfolgeplan entwickeln. Ein zertifizierter Gutachter ermittelt den Wert nach standardisierten Verfahren – und legt damit die Grundlage für alle weiteren steuerlichen Überlegungen.
2. Verwaltungsvermögen analysieren. Kapital auf Giro- oder Tagesgeldkonten, das nicht für den laufenden Betrieb benötigt wird, kann als schädliches Verwaltungsvermögen gelten und die Verschonungsregelung gefährden. Es gibt legale Gestaltungsmöglichkeiten, um dieses Risiko zu minimieren.
3. Lohnsummenentwicklung planen. Wie viele Mitarbeiterinnen und Mitarbeiter werden in den nächsten fünf bis sieben Jahren beschäftigt sein? Die Antwort beeinflusst direkt die steuerliche Begünstigung nach der Übergabe.
4. Gesellschaftsrechtliche Struktur prüfen. Ob GmbH, Personengesellschaft oder Einzelunternehmen – die Rechtsform des Unternehmens hat erhebliche erbschaftsteuerliche Konsequenzen. Manchmal ist eine Umstrukturierung vor der Übergabe sinnvoll.
5. Testament oder Schenkungsvertrag aufsetzen. Eine klare rechtliche Regelung schützt nicht nur die Nachfolger, sondern auch die übrigen Familienmitglieder vor Streit und Pflichtteilsansprüchen.
Der Circus Roncalli hat es auf seine eigene Art vorgemacht: Durch klare familiäre Kontinuität, eine starke Marke und die schrittweise Einbindung der nächsten Generation hat Bernhard Paul ein Erbe geschaffen, das 50 Jahre übersteht. Wer ähnliches plant, sollte nicht nur auf die Manege schauen – sondern auch auf den Paragrafen.
Wer konkrete Fragen zur Unternehmensnachfolge, zu Erbschaftsteuer oder zur Vertragsgestaltung hat, findet auf Expert Zoom erfahrene Fachanwältinnen und Fachanwälte für Erb- und Steuerrecht, die kurzfristig für eine Erstberatung zur Verfügung stehen.
