 Lena Meyer
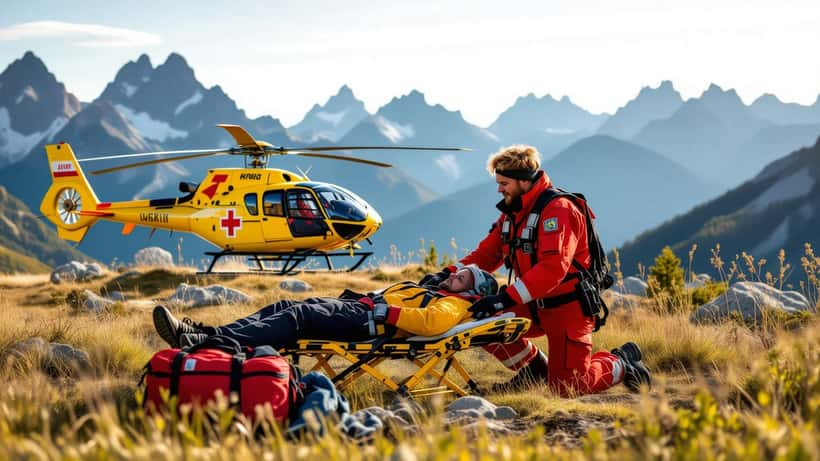
Ein Rettungshubschrauber landet auf einer Bergwiese, nimmt einen bewusstlosen Wanderer an Bord und transportiert ihn in wenigen Minuten ins nächste Krankenhaus. Die dramatische Rettung endet glücklich – doch wenige Wochen später liegt ein Kostenbescheid über mehrere Tausend Euro im Briefkasten. Was die gesetzliche Krankenkasse tatsächlich übernimmt und wann Versicherte auf erheblichen Summen sitzenbleiben, überrascht viele Deutsche, die glauben, im Notfall vollständig abgesichert zu sein. Das Thema Hubschrauber-Rettung bewegt 2026 nicht zuletzt deshalb die Gemüter, weil die Kosten der Luftrettung in Deutschland zuletzt stark gestiegen sind.
Die Zahlen hinter dem Ernstfall
Ein einzelner Rettungshubschrauber-Einsatz kostet in Deutschland im Schnitt rund 3.900 Euro. Hochgerechnet auf alle Einsätze summierten sich die Gesamtkosten der Luftrettung im Jahr 2025 auf 340,89 Millionen Euro – ein Anstieg von 77,7 Prozent gegenüber 2015, als die Branche noch 191,86 Millionen Euro abgerechnet hatte. Allein zwischen 2024 und 2025 kletterten die Kosten um weitere 19,5 Prozent. Diese Zahlen sind keine abstrakten Haushaltsgröße: Sie fließen direkt in die Beitragskalkulation der Kassen ein und sind ein treibender Faktor hinter den aktuell diskutierten GKV-Beitragserhöhungen für 2026.
Die Gründe für den Anstieg sind vielschichtig: Eine alternde Bevölkerung, mehr Extremsport-Aktivitäten, häufigere Unwetter- und Bergunfälle durch den Klimawandel sowie gestiegene Personal- und Betriebskosten der Rettungsorganisationen. Allein in Bayern wurden laut ADAC Luftrettung im Jahr 2025 über 16.000 Einsätze mit dem Hubschrauber geflogen – ein Rekordwert. Der Betrieb eines Rettungshubschraubers kostet pro Stunde in der Luft zwischen 4.000 und 8.000 Euro, abhängig von Typ, Besatzung und Equipment. Diese Kosten werden nicht vollständig durch öffentliche Mittel gedeckt, sondern zum erheblichen Teil über die Krankenversicherungssysteme refinanziert.
Dass "Hubschrauber" in den deutschen Suchtrends regelmäßig Spitzenplätze belegt, spiegelt ein wachsendes kollektives Bewusstsein wider: Was kostet mich das im Ernstfall – und wer zahlt? Die Antwort ist weitaus komplexer, als die meisten Versicherten ahnen.
Was die Krankenkasse übernimmt – und was nicht
Die grundlegende Regel klingt eindeutig: Ist ein Rettungseinsatz medizinisch notwendig und wurde er über die Notrufnummer 112 angefordert, übernehmen gesetzliche (GKV) und private Krankenversicherungen (PKV) die anfallenden Kosten. Die gesetzliche Grundlage liefert § 60 Absatz 1 SGB V, der den Krankentransport regelt und ausdrücklich das Kriterium der medizinischen Notwendigkeit voraussetzt.
Doch sobald man die Grenzen dieses Schutzes auslotet, werden erhebliche Lücken sichtbar:
Im Inland sind GKV-Versicherte im Grundsatz abgesichert. Wer in Deutschland – ob in den Alpen, im Schwarzwald oder in der Nordsee – mit dem Hubschrauber gerettet wird und der Einsatz war medizinisch notwendig und über 112 koordiniert, hat Anspruch auf volle Kostenübernahme. Streit entsteht bisweilen, wenn im Nachhinein geprüft wird, ob ein bodengebundener Transport nicht ausgereicht hätte.
Im EU-Ausland gilt die Europäische Krankenversicherungskarte (EHIC), die Sachleistungsanspruch nach dem jeweiligen nationalen Leistungsrecht gewährt – aber nicht mehr. Ist der Hubschrauber-Einsatz in Österreich oder Italien teurer als der dortige Standard, bleibt die Differenz beim Patienten. Genau das trifft Urlauber und Bergsportler regelmäßig unvorbereitet.
Außerhalb der EU bietet die GKV schlicht keinen Schutz. Ob Kanada, USA oder Norwegen außerhalb des EWR-Rahmens: Wer dort gerettet wird, erhält von seiner deutschen Krankenkasse keine Kostenerstattung. Ein Rettungshubschrauber-Einsatz in den USA kann schnell 30.000 bis 50.000 US-Dollar kosten.
Bei grober Fahrlässigkeit können Kassen im Einzelfall eine Kostenbeteiligung prüfen – etwa wenn jemand trotz offizieller Unwetterwarnung auf einen exponierten Gipfel gestiegen ist und einen Einsatz ausgelöst hat. Dieser Graubereich ist rechtlich noch nicht abschließend geklärt, sollte aber bekannt sein.
Wichtig zu wissen: Auch wenn ein Rettungshubschrauber nur für den Transport zu einem geeigneteren Krankenhaus eingesetzt wird (Sekundärtransport), nicht nur für die Erstrettung, kann dieser Einsatz kostenpflichtig werden – sofern keine medizinische Dringlichkeit belegt wird. Die Abgrenzung zwischen medizinisch notwendigem und "wünschenswertem" Transport ist ein häufiger Streitpunkt zwischen Patienten und Kassen.
Wenn die Rechnung kommt: ein konkretes Szenario
Stellen Sie sich folgende Situation vor, die sich in ähnlicher Form regelmäßig ereignet: Ein 44-jähriger Wanderer aus Hamburg bricht im August 2026 beim Trekking in den Dolomiten um und verletzt sich schwer am Knie und am Rücken. Er ist nicht mehr gehfähig, der nächste Weg ist vier Stunden entfernt. Die lokale Rettungsleitstelle schickt einen Hubschrauber, der ihn ins Krankenhaus Bozen transportiert. Die Gesamtrechnung des Einsatzes beläuft sich auf 6.200 Euro.
Seine gesetzliche Krankenkasse erstattet 1.850 Euro – genau den Betrag, der nach italienischem Leistungsrecht für einen gleichwertigen Einsatz üblich wäre. Die Differenz von 4.350 Euro trägt er selbst. Sein Widerspruch wird abgelehnt, weil § 13 Absatz 4 SGB V eine Erstattung über den im Ausland üblichen Leistungsstandard hinaus grundsätzlich ausschließt.
Die Wenn-Dann-Logik ist klar: Wenn Sie im EU-Ausland mit einem Hubschrauber gerettet werden und der dortige Einsatz über den lokalen Standard hinausgeht, dann zahlen Sie die Mehrkosten selbst – unabhängig davon, wie umfassend Ihr Schutz im Inland ist. Bei einem Nachtflug mit mehreren Einsatzkräften in schwierigem Gelände können diese Mehrkosten 3.000 bis 6.000 Euro betragen. Eine private Auslandskrankenversicherung mit expliziter Bergrettungs- und Hubschrauber-Klausel kostet für eine Einzelperson als Jahrespolice häufig unter 30 Euro – eine Investition, die sich im Ernstfall um das Hundertfache rentiert.
Der Expertenblick: Wann ein Widerspruch lohnt und wann ein Anwalt hilft
Wer mit einem unerwarteten Kostenbescheid konfrontiert wird, sollte nicht sofort zahlen. Grundsätzlich besteht das Recht, innerhalb eines Monats nach Zustellung des Ablehnungsbescheids schriftlich Widerspruch einzulegen. Entscheidend für den Erfolg ist eine lückenlose Dokumentation:
- Schriftliche Bestätigung der Rettungsleitstelle, dass der Einsatz über 112 angefordert wurde
- Ärztliche Bescheinigung über die medizinische Notwendigkeit des Hubschraubertransports (kein bodengebundener Transport möglich oder zumutbar)
- Sämtliche Abrechnungsdokumente des ausländischen Rettungsdienstes im Original
Auf Anwaltsebene sind vor allem zwei Rechtsgebiete relevant: Sozialversicherungsrecht (bei GKV-Streitigkeiten) und Medizinrecht (bei Fragen zur medizinischen Notwendigkeit). Bei Streitwerten über 1.500 Euro lohnt sich die Erstberatung – insbesondere dann, wenn eine Rechtsschutzversicherung die Kosten trägt. Viele Versicherungsnehmer wissen nicht, dass ihre Rechtsschutzpolice explizit Sozialrechtsstreitigkeiten abdeckt.
Ein weiterer Hebel: Wer Mitglied beim Deutschen Alpenverein (DAV) ist, profitiert dort von einer automatisch inbegriffenen Bergrettungsversicherung, die Kosten bis zu 25.000 Euro weltweit abdeckt – ein Vorteil, den überraschend viele Mitglieder nicht aktiv nutzen. Ähnliche Schutzpakete bieten auch der ADAC (Auslandsschutzbrief mit Rücktransportklausel) sowie spezialisierte Reiseversicherungen für Bergsteiger und Wanderer.
Darüber hinaus sollten Betroffene wissen, dass das Sozialrecht in Deutschland eine dreistufige Rechtsmittelstruktur kennt: Widerspruch bei der Kasse → Klage vor dem Sozialgericht → Berufung vor dem Landessozialgericht. In vielen Fällen einigen sich Versicherte und Kasse bereits auf der ersten Stufe, sofern die Dokumentation lückenlos ist und die medizinische Notwendigkeit klar belegt werden kann.
Drei Schritte, die Sie jetzt schützen
Drei Maßnahmen, die sich sofort umsetzen lassen, bevor der nächste Ausflug beginnt:
1. Versicherungscheck: Prüfen Sie Ihre bestehende Auslandskrankenversicherung auf die Formulierung "Bergrettung" und "Hubschrauber-Rücktransport". Fehlt einer dieser Begriffe, bietet die Police möglicherweise keine vollständige Deckung. Ein Gesundheits- oder Versicherungsexperte kann die Vertragsbedingungen für Sie analysieren.
2. EHIC beantragen: Die Europäische Krankenversicherungskarte kostet nichts und sichert im EU-Ausland zumindest den Basisschutz. Sie beantragen sie direkt bei Ihrer Krankenkasse – online, oft innerhalb weniger Tage.
3. Im Schadensfall dokumentieren: Bewahren Sie alle Belege, Bescheide und ärztlichen Atteste vollständig auf. Wer im Widerspruchsverfahren lückenlos dokumentiert, hat statistisch bessere Chancen auf eine zumindest teilweise Kostenübernahme.
Ob Fragen zum Rettungskostenschutz, zu Widerspruchsverfahren gegen Krankenkassen oder zur optimalen Absicherung für Risikoaktivitäten: Auf Expert Zoom stehen spezialisierte Fachleute für eine erste Einschätzung bereit.
Hinweis: Dieser Artikel dient allgemeinen Informationszwecken und ersetzt keine individuelle Rechts- oder Versicherungsberatung. Bei konkreten Fragen zu Ihrem Versicherungsschutz empfehlen wir die Beratung durch einen qualifizierten Experten.
