 Julia Richter
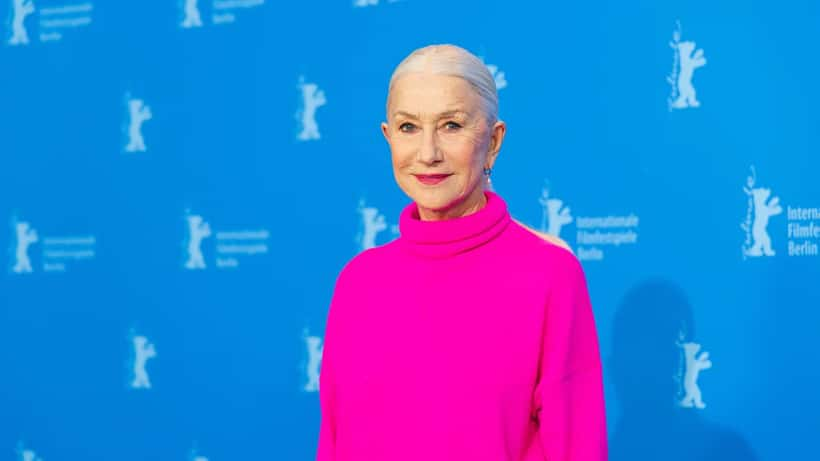
Helen Mirren, 80 Jahre alt, schritt am 29. September 2026 für L'Oréal Paris über den Laufsteg der Paris Fashion Week – gelassen, souverän, im Rampenlicht der Weltelite. Gleichzeitig läuft eine Oscar-Kampagne für ihre Hauptrolle in „A Talent for Murder" (Kinostart: 23. Oktober 2026). Zwei Schlagzeilen, die weltweit für Staunen sorgen – und die eine grundlegende Frage aufwerfen: Was bedeutet es, mit 80 Jahren noch auf dem Höhepunkt der eigenen Karriere zu stehen? Für Millionen Rentnerinnen und Rentner in Deutschland ist das keine Hollywood-Geschichte, sondern gelebte Realität – und 2026 haben sich die finanziellen Spielregeln dafür grundlegend geändert.
Was Helen Mirrens Comeback über das Rentenalter sagt
Die britische Oscar-Preisträgerin ist kein Einzelfall – sie ist der Vorbote eines demografischen Wandels, der längst in Deutschland angekommen ist. Laut Statistischem Bundesamt gehen rund 1,1 Millionen Menschen im Alter von 65 Jahren und älter einer sozialversicherungspflichtigen Beschäftigung nach. Die Zahl steigt seit Jahren kontinuierlich – ein Trend, den Demografieforscher bereits seit über einem Jahrzehnt prognostizieren.
Was früher als Randphänomen galt – der Rentner, der weiterarbeitet – wird zur neuen gesellschaftlichen Realität. Die Gründe sind vielfältig: Manche arbeiten aus finanzieller Notwendigkeit, andere aus Leidenschaft für ihren Beruf, wieder andere schlicht weil ein abruptes Ende der Erwerbsbiografie für sie keine attraktive Lebensform darstellt. Helen Mirren gehört offensichtlich zur letzten Gruppe. Und das deutsche Rentensystem hat auf diese Entwicklung reagiert – später als manche andere europäische Länder, aber mit substanziellen Änderungen.
Wer noch in den 2010er-Jahren Rente bezog und gleichzeitig arbeitete, stieß schnell an bürokratische Grenzen. Die sogenannte Hinzuverdienstgrenze sorgte dafür, dass zusätzliches Einkommen die Rentenhöhe reduzierte – ein System, das für viele als Arbeitsstrafe wirkte. Seit 2023 ist das Geschichte.
Die Aktivrente 2026: Ein echter steuerlicher Vorteil für arbeitende Rentner
Zum 1. Januar 2026 hat der Gesetzgeber einen weiteren Schritt in Richtung Arbeitsanreiz gemacht. Die sogenannte Aktivrente schafft einen Steuerbonus für Rentnerinnen und Rentner, die die Regelaltersgrenze (aktuell 67 Jahre) erreicht haben und gleichzeitig einer sozialversicherungspflichtigen Beschäftigung nachgehen. Bis zu 2.000 Euro monatlicher Arbeitslohn bleiben steuerfrei. Das ist kein Kleinkram – das entspricht 24.000 Euro steuerfreiem Arbeitseinkommen pro Jahr, was bei einem durchschnittlichen Grenzsteuersatz von 30 Prozent einer jährlichen Steuerersparnis von bis zu 7.200 Euro entspricht.
Ziel der Regelung: Gut qualifizierte Fachkräfte sollen länger im Arbeitsmarkt bleiben. Der Effekt ist spürbar, wird aber noch nicht von allen genutzt – teils aus Unwissenheit, teils weil die steuerliche Optimierung im Zusammenspiel mit der Rente und möglichen weiteren Einkunftsarten komplex ist.
Laut Deutscher Rentenversicherung gilt die unbegrenzte Hinzuverdienstmöglichkeit ausschließlich für Beziehende einer vollen Altersrente nach Erreichen der Regelaltersgrenze. Wer hingegen eine Erwerbsminderungsrente bezieht, sollte die individuell geltenden Obergrenzen sorgfältig prüfen – 2026 liegen sie bei etwa 20.764 Euro jährlich (ca. 1.730 Euro monatlich).
Minijob, Teilzeit oder Vollzeitjob: Was gilt 2026 konkret?
Nicht jeder möchte nach Renteneintritt wieder voll einsteigen. Die gute Nachricht: Das System ist flexibel. Hier eine Übersicht der wichtigsten Regelungen für 2026:
Regelaltersrente + Beschäftigung: Kein Einkommenslimit. Wer 67 Jahre alt ist und Vollrente bezieht, kann beliebig viel hinzuverdienen, ohne Abzüge von der Rente.
Aktivrente 2026: Bis zu 2.000 Euro monatlicher Arbeitslohn steuerfrei – gilt nur für sozialversicherungspflichtige Beschäftigung nach Erreichen der Regelaltersgrenze. Kein Effekt bei Honorarverträgen.
Minijob 2026: Die Grenze liegt bei 603 Euro monatlich. Wer im Minijob tätig ist, zahlt keine Einkommenssteuer und keine Arbeitnehmer-Sozialversicherungsbeiträge. Ideal für gelegentliche oder beratende Tätigkeiten.
Frührentner (Rente ab 63): Auch hier gibt es seit 2023 keine Hinzuverdienstgrenze mehr. Die frühere Grenze von 46.060 Euro jährlich ist weggefallen – ein oft noch unbekannter Paradigmenwechsel.
Erwerbsminderungsrente: Eigene Regelungen gelten weiterhin. Wer nicht mehr voll arbeitsfähig ist und Erwerbsminderungsrente bezieht, unterliegt spezifischen Obergrenzen.
Wer mehr darüber erfahren möchte, wie die jüngste Rentenanpassung ab Juli 2026 seine Altersvorsorge beeinflusst, findet auf Expert Zoom eine aktuelle Analyse: Rente steigt 4,24 % ab Juli 2026 – was Sie jetzt tun sollten.
Was sich konkret rechnet: Das Szenario von Maria aus Düsseldorf
Nehmen wir Maria, 68 Jahre, aus Düsseldorf. Sie bezieht seit acht Monaten ihre volle gesetzliche Altersrente in Höhe von 1.550 Euro monatlich. Ihr ehemaliger Arbeitgeber – ein mittelständisches Beratungsunternehmen – bittet sie nun, für sechs Monate als Angestellte mit einem Bruttolohn von 2.800 Euro monatlich zurückzukehren.
Marias erster Gedanke: „Das geht doch nicht – dann verliere ich meine Rente." Dieser Irrtum ist weit verbreitet und kostet real Geld.
Fakt: Seit 2023 gibt es keine Hinzuverdienstgrenze mehr für Bezieher der Regelaltersrente. Marias 1.550 Euro monatliche Rente bleiben vollständig erhalten, egal was sie hinzuverdient.
Und durch die Aktivrente 2026 kommt ein weiterer Vorteil: Da es sich um eine sozialversicherungspflichtige Anstellung handelt, sind die ersten 2.000 Euro ihres Bruttolohns steuerfrei. Nur auf die verbleibenden 800 Euro fällt reguläre Einkommenssteuer an. Bei einem persönlichen Grenzsteuersatz von rund 32 Prozent bedeutet das gegenüber einer Situation ohne Aktivrente eine monatliche Steuerersparnis von etwa 640 Euro – über den Projektzeitraum von sechs Monaten summiert sich das auf rund 3.840 Euro.
Wenn Maria stattdessen einen Honorarvertrag abschließt (also selbstständig tätig ist), greift die Aktivrente nicht. Der Unterschied: Einnahmen aus selbstständiger Tätigkeit sind keine „sozialversicherungspflichtige Beschäftigung" im Sinne des Gesetzes. Für denselben Auftrag könnte der Unterschied in der Nettosituation je nach Steuerklasse und weiteren Einkunftsarten bei mehreren Tausend Euro liegen.
Genau hier ist professionelle Beratung unverzichtbar: Die Entscheidung „Honorar oder Anstellung?" hat nicht nur steuerliche, sondern auch sozialversicherungsrechtliche und haftungsrechtliche Implikationen. Eine Pauschalantwort gibt es nicht.
Warum das nicht nur für Mirren-Fans gilt
Helen Mirren ist kein Vorbild, weil sie reich und berühmt ist. Sie ist ein Vorbild, weil sie demonstriert, was möglich ist, wenn man aktiv, neugierig und motiviert bleibt – und weil das in Deutschland zunehmend mehr Menschen betrifft als je zuvor.
Die Frage im Jahr 2026 lautet nicht mehr: „Darf ich als Rentner überhaupt dazuverdienen?" Die Antwort darauf ist eindeutig: Ja, ohne Einschränkung. Die eigentliche Frage lautet: „Wie strukturiere ich das so, dass ich möglichst viel davon behalte?"
Das ist eine Frage für Fachleute – und nicht für allgemeine Ratgeber-Artikel. Denn der steuerliche Vorteil der Aktivrente greift nur unter bestimmten Voraussetzungen, die individuell geprüft werden müssen. Wer zusätzlich Kapitalerträge, Mieteinnahmen oder eine betriebliche Rente bezieht, hat ein noch komplexeres Steuerbild.
Vier Fragen sollten Sie mit einem Vermögensberater klären:
- Steuerlast gesamt: Wie werden Rente, Arbeitseinkommen und andere Einkunftsarten kombiniert versteuert? Welche Werbungskosten können angesetzt werden?
- Sozialversicherungsbeiträge: In welchem Umfang fallen für die neue Tätigkeit Beiträge zur Kranken- und Pflegeversicherung an?
- Rentenpunkte: Lohnt es sich, freiwillige Beiträge einzuzahlen, um die spätere oder laufende Rentenhöhe zu erhöhen?
- Nachlassplanung: Verändert ein höheres Einkommen im Rentenalter Ihre Schenkung- und Erbschaftssteuersituation?
Was Sie jetzt tun sollten
2026 ist ein gutes Jahr, um die eigene Rentenstrategie zu überdenken – egal ob Sie kurz vor dem Rentenalter stehen oder es schon lange hinter sich haben. Aktivrente, weggefallene Hinzuverdienstgrenzen und die Rentenanpassung ab Juli 2026 schaffen ein neues finanzielles Spielfeld.
Helen Mirren hat sich nicht gefragt, ob sie mit 80 noch auf einen Laufsteg darf. Sie ist einfach gegangen. Auch bei Ihrer finanziellen Planung müssen Sie keine Permission-Fragen stellen – nur kluge Entscheidungen treffen, basierend auf aktuellen Fakten.
Auf Expert Zoom finden Sie geprüfte Vermögensberater, die Ihre individuelle Rentenstrategie unter Berücksichtigung der aktuellen Regelungen für 2026 analysieren – unabhängig, kompetent und konkret.
Hinweis: Dieser Artikel dient ausschließlich der allgemeinen Information und ersetzt keine individuelle steuerliche, rentenrechtliche oder finanzielle Beratung. Konsultieren Sie bei konkreten Fragen stets einen qualifizierten Fachberater.
