 Julia Richter
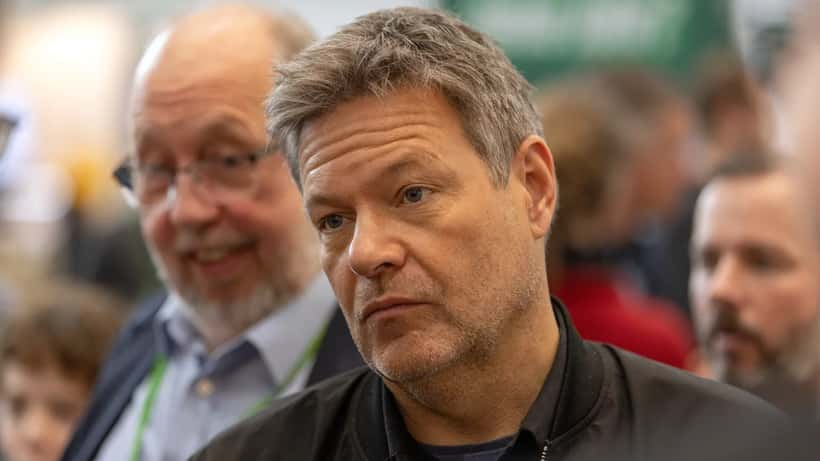
Am Sonntagabend, dem 27. September 2026, saß Robert Habeck als einziger Gast bei Caren Miosga in der ARD. Das Thema der Sendung: „Zerbricht die politische Ordnung, Herr Habeck?" Was der frühere Vizekanzler und Wirtschaftsminister an diesem Abend sagte, trifft einen Nerv weit über die Politik hinaus – und wirft Fragen auf, die direkt auf den Geldbeutel von Millionen Deutschen zielen.
Habecks Diagnose: Die soziale Frage als Krisenherd
Habeck machte die „soziale Frage" für die aktuelle Erosion der politischen Mitte verantwortlich. Die Parteien der demokratischen Mitte, so seine Kritik, redeten vor allem davon, was sie bewahren wollen – Demokratie, Verfassung, Erreichtes. Was fehle, sei ein überzeugender Zukunftsplan. Habeck verwies auf Ludwig Erhard, den Vater des deutschen Wirtschaftswunders: Dessen soziale Marktwirtschaft hatte einen eingebauten Umverteilungsmechanismus. Gewinne sickerten nach unten durch.
Heute, so Habeck bei Miosga, entsteht ein anderer Eindruck: „Nur noch Lasten werden verteilt" – und mögliche Gewinne erreichen breite Bevölkerungsschichten nicht mehr. Diese These steht nicht im luftleeren Raum. Laut Statistischem Bundesamt stiegen die realen Nettolöhne in Deutschland zwischen 2020 und 2025 im Schnitt um nur 0,3 Prozent pro Jahr, während die Verbraucherpreise im selben Zeitraum um mehr als 20 Prozent anzogen. Die Sozialversicherungsbeiträge steigen weiter: Der Rentenbeitragssatz liegt 2026 bei 18,6 Prozent, der durchschnittliche Krankenkassenzusatzbeitrag bei 2,5 Prozent.
Habeck sprach außerdem über sein neues Buch „Arktisschmelze", das dieser Tage erscheint. Vom Nordpol – er unterrichtet seit dem Ende der Ampelkoalition an der Copenhagen Business School – schaue er zurück auf Deutschland und sehe ein Land, das die falschen Fragen stelle.
Was Experten aus dieser Diagnose schließen
Politische Diagnosen haben wirtschaftliche Konsequenzen. Wenn die These stimmt, dass Gewinne die breite Mitte nicht mehr erreichen, folgt daraus eine konkrete Anforderung an die private Vermögensplanung: Der Staat wird es schwerer haben, seine impliziten Versprechen zu halten – ein würdiges Rentenniveau, stabile Kaufkraft, ausreichende Transferleistungen.
„Das ist genau der Moment, in dem private Vorsorge aufhört, ein Luxus zu sein, und zur Notwendigkeit wird", sagen unabhängige Vermögensberater, die solche politischen Signale routinemäßig in ihre Beratungsgespräche einbeziehen. Die Unsicherheit, die Habeck beschreibt, ist im Grunde ein struktureller Aufruf zur finanziellen Eigenverantwortung.
Drei Signale aus der Miosga-Sendung, die für Ihre Vermögensplanung relevant sind:
Rentenverteilungskrise droht: Wenn Gewinne nicht mehr breit ankommen, sinkt die Beitragsgrundlage der gesetzlichen Rentenversicherung. Das Bundesministerium für Arbeit und Soziales warnt in seiner aktuellen Projektion, dass das Rentenniveau bis 2040 auf unter 46 Prozent des Nettodurchschnittslohns sinken könnte – von heute 48 Prozent. Das klingt nach einer kleinen Differenz, entspricht aber für viele Haushalte mehreren hundert Euro monatlich weniger.
Kaufkraftverlust als Dauerphänomen: Habecks Schilderung einer Wirtschaft, in der breite Schichten nur Lasten spüren, deckt sich mit der Inflationsstatistik. Die Inflationsrate liegt laut Statistischem Bundesamt im September 2026 bei 3,1 Prozent. Wer 10.000 Euro auf dem Tagesgeldkonto hält, verliert real 310 Euro Kaufkraft – pro Jahr, ohne einen Cent auszugeben.
Geopolitik treibt Anlagerisiken: Habeck sprach auch über die Arktis als geopolitischen Konfliktherd. Ressourcenwettbewerb, internationale Spannungen und die Klimakrise wirken direkt auf Rohstoffpreise, Energiekosten und globale Aktienindizes. Wer unvorbereitet ist, trägt dieses Risiko, ohne es zu wissen.
Auf Expert Zoom haben wir weitere Analysen dazu, was die Wirtschaftsprognose 2026 für Anleger bedeutet – mit konkreten Schritten für verschiedene Einkommensgruppen.
Konkretfall: Was Habecks Analyse für einen Arbeitnehmer aus Dortmund bedeutet
Nehmen wir Thomas M., 47 Jahre alt, Industriemechaniker in Dortmund, mit einem Bruttoeinkommen von 42.000 Euro pro Jahr. Er verfolgte die Miosga-Sendung und stellt sich danach dieselbe Frage, die viele Deutsche beschäftigt: Was bedeutet das konkret für mich? Thomas hat keine betriebliche Altersvorsorge, hält 15.000 Euro auf einem Tagesgeldkonto und spart monatlich etwa 80 Euro auf einem Bausparvertrag – eine Situation, die für Millionen Haushalte in Deutschland typisch ist.
Ein Vermögensberater würde die Zahlen nüchtern aufstellen:
Rentenerwartung heute: Bei einem Renteneintritt 2044 (Alter 65) und dem aktuellen Rentenniveau von 48 Prozent ergibt sich für Thomas eine gesetzliche Nettorente von ungefähr 1.650 Euro pro Monat – unter der Annahme, dass das Rentenniveau stabil bleibt. Sinkt es wie prognostiziert auf 46 Prozent, sind es nur noch etwa 1.580 Euro monatlich. Die jährliche Differenz: rund 840 Euro – oder 70 Euro weniger im Monat als erhofft.
Wenn Thomas nichts ändert: Sein Tagesgeldguthaben von 15.000 Euro verliert bei 3,1 Prozent Inflation real 465 Euro pro Jahr an Kaufkraft. Nach 10 Jahren entspricht sein Guthaben nominal noch 15.000 Euro – real hat er aber nur noch die Kaufkraft von knapp 11.000 Euro von heute. Er hat kein Geld ausgegeben, und trotzdem ist er ärmer geworden.
Wenn Thomas 150 Euro im Monat umschichtet: Ein diversifiziertes ETF-Portfolio auf Basis des MSCI World hat historisch eine durchschnittliche Jahresrendite von rund 7 Prozent erzielt. Bei einer monatlichen Einzahlung von 150 Euro über 18 Jahre (bis 2044) ergibt sich ein Endkapital von rund 64.800 Euro. Das entspricht nach der 4-Prozent-Entnahmeregel einem monatlichen Zusatzeinkommen von ca. 216 Euro im Ruhestand – dauerhaft und inflationsbereinigt.
Das ist die praktische Konsequenz aus Habecks politischer Analyse: Wer darauf wartet, dass Gewinne von oben nach unten sickern – nach einer Logik, die laut Habeck selbst nicht mehr funktioniert – wartet möglicherweise vergeblich.
Habecks Arktis-These und was sie für Ihr Portfolio bedeutet
Habeck hat in Kopenhagen ein neues Buch geschrieben und schaut, wie er bei Miosga sagte, jetzt „vom Nordpol" auf Deutschland. Die Arktis ist für ihn kein Randthema, sondern ein Seismograph für die globale Ordnung: Ressourcenwettbewerb zwischen Großmächten, steigende Meeresspiegel, Versicherungsrisiken für Küstenregionen und Infrastruktur.
Für Privatanleger ist das relevant: Klimarisiken sind seit einigen Jahren in den Bewertungsmodellen institutioneller Investoren eingepreist. Fossile Energieunternehmen, versicherungsexponierte Immobilien in Risikolagen und bestimmte Rohstoffsektoren unterliegen einem politisch-ökologischen Risiko, das sich schneller materialisieren kann als die nächste Wahl. Wer solche Positionen im Portfolio hält, sollte sie mit einem Fachberater auf ihre Zukunftsfähigkeit prüfen.
Auch das Phänomen der wirtschaftlichen Stagnation, das Ökonomen wie Marcel Fratzscher beschreiben, verstärkt diesen Befund: Deutschland wächst langsam, und in diesem Umfeld gewinnen Renditequellen an Bedeutung, die nicht vom Inlandskonsum abhängen.
Was Sie jetzt tun können
Die politische Diagnose vom 27. September 2026 lässt sich in drei konkrete Schritte übersetzen:
1. Rentenlücke berechnen lassen: Wie groß ist der Unterschied zwischen Ihrer erwarteten gesetzlichen Rente und dem, was Sie monatlich tatsächlich benötigen? Ein Vermögensberater erstellt diese Analyse meist im Rahmen eines kostenlosen Erstgesprächs und leitet daraus ab, welche Ansparrate Sie bis zu Ihrem Renteneintritt benötigen. Viele Menschen unterschätzen diese Lücke erheblich – weil sie das Rentenniveau für stabiler halten, als es die aktuellen Projektionen nahelegen.
2. Liquiditätspuffer überprüfen: Drei bis sechs Monatsgehälter auf einem Tagesgeldkonto sind sinnvoll als Notfallpuffer. Alles, was darüber hinausgeht, arbeitet bei einer Inflationsrate von 3,1 Prozent gegen Sie. Überschüssiges Kapital sollte je nach Anlagehorizont und Risikobereitschaft in breit gestreute Produkte umgeschichtet werden.
3. Geopolitische Klumpenrisiken im Portfolio prüfen: Haben Sie Positionen in Sektoren, die direkt von regulatorischen Änderungen, Energiewende-Beschleunigungen oder geopolitischen Verschiebungen betroffen sind? Ein unabhängiger Vermögensberater hilft dabei, solche Konzentrationsrisiken zu erkennen und zu streuen.
Habeck hat bei Miosga kein Lösungsrezept für die soziale Frage präsentiert – das wäre auch nicht Aufgabe einer Talkshow. Aber seine Diagnose ist klar: Die politische Verteilung der Gewinne einer wachsenden Wirtschaft funktioniert nicht mehr so, wie es Erhard einst konzipiert hatte. Wer auf politische Lösungen wartet, riskiert, Zeit zu verlieren.
Auf Expert Zoom finden Sie qualifizierte Vermögensberater in Ihrer Region, die Ihnen helfen, Ihre finanzielle Zukunft unabhängig von politischen Unsicherheiten zu gestalten.
Hinweis: Dieser Artikel dient ausschließlich der allgemeinen Information und stellt keine individuelle Anlage- oder Finanzberatung dar. Alle genannten Zahlen sind Beispielrechnungen. Konsultieren Sie für persönliche Finanzentscheidungen einen qualifizierten Vermögensberater.
