 Joao Souza
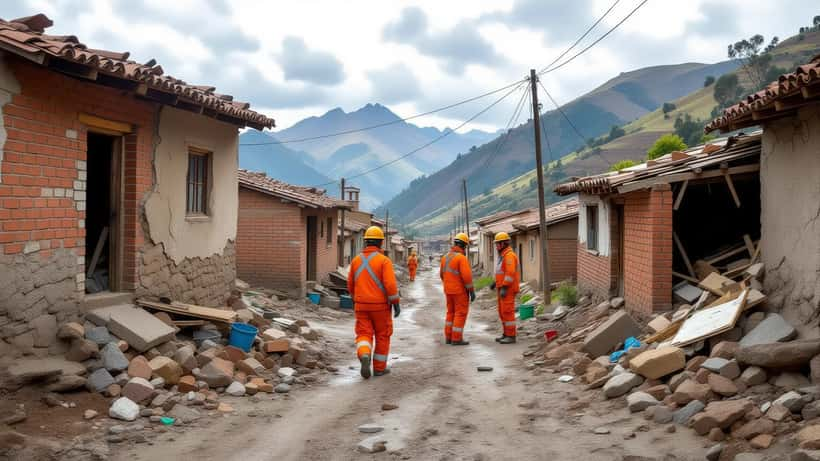
Um terremoto de magnitude 5,5 atingiu a região central dos Andes peruanos na noite de sábado, 18 de julho de 2026, deixando ao menos cinco mortos, mais de 20 feridos e cerca de 300 desabrigados no departamento de Junín, a aproximadamente 300 quilômetros de Lima. Segundo o Instituto Geofísico do Peru (IGP), o epicentro foi registrado por volta das 21h24, a 24 quilômetros de profundidade, nos arredores de Chupaca e do distrito de Chongos Bajo. Para os milhares de brasileiros que viajam ao Peru todos os anos rumo a Cusco e Machu Picchu, o tremor levanta uma pergunta prática e urgente: quem paga a conta quando um desastre natural interrompe a viagem?
O que aconteceu
O sismo derrubou 48 moradias e danificou dezenas de edificações na província andina de Junín, segundo o Instituto Nacional de Defesa Civil (Indeci). A Polícia Nacional mobilizou mais de 250 agentes e os Bombeiros Voluntários enviaram 50 profissionais e dez viaturas às áreas afetadas. Reportagens de veículos como a CNN Brasil e a agência Al Jazeera relataram réplicas nos dias seguintes, o que mantém a região sob alerta.
O Peru está sobre o chamado Cinturão de Fogo do Pacífico e concentra parte relevante da atividade sísmica do continente. Não foi a primeira vez no mês: em 14 de julho, um tremor de magnitude 5,4 já havia sido sentido na região de Cusco, próximo à província de Espinar, um dos principais eixos turísticos do país.
Por que isso importa para o viajante brasileiro
Um desastre natural entra na categoria jurídica de força maior — um evento imprevisível e inevitável que foge do controle das partes. Isso muda a lógica de quem é responsável pelo prejuízo. Quando um terremoto fecha um aeroporto, cancela um passeio a Machu Picchu ou impede o acesso a uma rota turística, o consumidor não deu causa ao problema, mas também não pode simplesmente exigir tudo como se fosse falha do fornecedor.
O ponto central é o seguinte: força maior afasta a obrigação de indenizar por danos (multa, compensação por transtorno), mas não elimina o direito à restituição do que foi pago por um serviço que não será prestado. Em outras palavras, você pode não ter direito a uma indenização extra, mas tem, em regra, direito de reaver o valor de diárias, passeios e pacotes que não aconteceram.
Seus direitos, ponto a ponto
1. Reembolso de serviços não prestados. Se a agência ou operadora não entregar o passeio contratado — porque a trilha foi interditada ou o hotel evacuado —, o Código de Defesa do Consumidor garante a devolução dos valores pagos por aquilo que não foi cumprido. A restituição deve ser imediata e corrigida, conforme o artigo 20 da Lei nº 8.078/1990.
2. Remarcação de voos. Para trechos aéreos, a Resolução nº 400 da Agência Nacional de Aviação Civil (Anac) prevê que, em caso de cancelamento pela companhia, o passageiro pode escolher entre reembolso integral, reacomodação em outro voo ou execução do serviço por outra modalidade. Guarde e-mails, protocolos e comprovantes de cada solicitação.
3. Seguro viagem. A maioria das apólices cobre despesas médicas e, em muitos casos, cancelamento e interrupção de viagem por eventos de força maior. Mas há uma armadilha: algumas seguradoras excluem "catástrofes naturais" ou exigem que o destino não estivesse sob alerta oficial no momento da compra. Leia as cláusulas de exclusão antes de acionar e antes de contratar a próxima viagem.
4. Assistência consular. Brasileiros em situação de emergência no exterior podem procurar a Embaixada do Brasil em Lima. O consulado não paga hotel nem passagem, mas orienta sobre documentos, contatos locais e comunicação com a família.
Quando um advogado faz diferença
Na prática, muitos conflitos surgem porque agências e seguradoras invocam a força maior para negar tudo — inclusive o que é devido. Um advogado especializado em direito do consumidor consegue distinguir o que é legítima exclusão de responsabilidade daquilo que é recusa indevida de reembolso. Ele também avalia o contrato do pacote, a apólice do seguro e o histórico de comunicações para embasar uma reclamação administrativa ou uma ação judicial.
Vale acionar orientação profissional principalmente quando: o valor negado é alto, a operadora oferece apenas crédito futuro em vez de dinheiro, ou o seguro rejeita a cobertura com base em uma cláusula genérica. Uma consulta inicial costuma esclarecer se há caso antes de qualquer processo.
O que fazer agora
Se você está no Peru ou tem viagem marcada, registre tudo por escrito: solicite formalmente o reembolso à agência, protocole o pedido de remarcação com a companhia aérea e comunique a seguradora dentro do prazo da apólice. Fotografe interdições, avisos oficiais e a situação dos serviços contratados. Antes de comprar uma nova viagem à região, confira os alertas atualizados dos órgãos oficiais e o texto integral dos seus direitos no Código de Defesa do Consumidor.
Para quem planeja destinos turísticos em áreas de risco, entender as regras de reembolso e seguro antes de embarcar evita prejuízos — o mesmo cuidado que já discutimos ao tratar dos direitos ao contratar pacotes de viagem para a Copa do Mundo de 2026 e dos documentos e seguro exigidos para viajar.
Este conteúdo tem caráter informativo e não substitui a orientação de um advogado ou de um profissional habilitado. Cada situação depende do contrato, da apólice e das circunstâncias específicas.
