 Jose Santos
Elise Mertens vence em Roma e revela a lição financeira que toda carreira de sucesso ensina
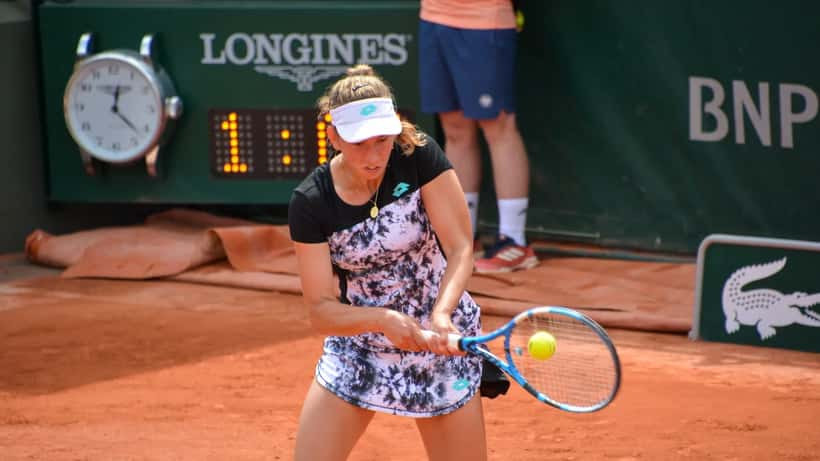
Em 7 de maio de 2026, a tenista belga Elise Mertens derrotou a húngara Panna Udvardy por 6-4 e 6-2 no WTA 1000 de Roma — o Internazionali d'Italia —, avançando na competição e solidificando mais um capítulo de uma carreira marcada pela consistência. Aos 30 anos, Mertens acumula décadas de presença nos principais torneiros do mundo. Para o torcedor brasileiro que acompanha o circuito feminino, o desempenho da belga serve de pretexto para uma conversa muito mais ampla: o que os atletas de elite podem nos ensinar sobre gestão financeira e planejamento patrimonial?
A lição que vem do saibro de Roma
O WTA 1000 de Roma distribui premiações que ultrapassam 4 milhões de dólares no total. Cada vitória adiciona somas significativas ao bolso da vencedora — e para uma tenista como Mertens, que compete no alto nível há mais de uma década, a questão não é apenas quanto ganhar, mas como preservar e multiplicar esse patrimônio ao longo de uma carreira que, inevitavelmente, tem prazo de validade.
Estudos do setor financeiro e dados do mercado de gestão patrimonial indicam que a média de ganhos anuais das tenistas no top 20 do ranking mundial gira em torno de 2 a 5 milhões de dólares por ano. Porém, estudos sobre o comportamento financeiro de ex-atletas mostram que mais de 60% deles enfrentam dificuldades financeiras nos primeiros anos após a aposentadoria — muitas vezes por não terem estruturado um plano de gestão patrimonial durante o auge da carreira.
O que Mertens representa além das estatísticas
Elise Mertens é uma das tenistas mais consistentes do circuito WTA. Ex-número 3 do mundo em simples e ex-número 1 em duplas, ela construiu sua carreira com planejamento e regularidade — qualidades que vão além da quadra. No contexto financeiro, a longevidade da belga serve como metáfora perfeita para o que os gestores de patrimônio chamam de "estratégia de longo prazo".
A maioria das pessoas — seja um atleta profissional ou um profissional liberal brasileiro com alta renda — comete erros parecidos:
- Concentração excessiva em um único ativo: da mesma forma que um atleta depende de um único "produto" (seu corpo e desempenho), profissionais de alta renda muitas vezes concentram todo o patrimônio em um único investimento ou imóvel.
- Ausência de reserva de emergência: uma lesão pode encerrar a carreira de um tenista da noite para o dia — assim como uma demissão, uma crise no mercado ou um problema de saúde pode afetar drasticamente a renda de qualquer pessoa.
- Falta de planejamento sucessório: grandes somas acumuladas sem testamento ou holding familiar podem virar objeto de disputas judiciais longas e custosas após a morte do titular.
O que o planejamento patrimonial pode fazer por você
Assim como Mertens treina para manter a consistência em quadra, um planejamento patrimonial bem estruturado permite que qualquer pessoa — profissional liberal, empresário ou servidor público — mantenha a consistência financeira ao longo das diferentes fases da vida.
Os pilares de um plano patrimonial eficaz incluem:
1. Diversificação de ativos: não concentrar todo o patrimônio em imóveis, poupança ou um único fundo. A distribuição entre renda fixa, variável, ativos internacionais e proteções como seguros de vida cria resiliência contra oscilações do mercado.
2. Planejamento fiscal: no Brasil, o Imposto de Renda sobre rendimentos de capital, dividendos e ganhos em renda variável tem regras específicas que mudam frequentemente. A Comissão de Valores Mobiliários (CVM) regula os produtos de investimento disponíveis ao brasileiro e é a fonte oficial para entender seus direitos e obrigações enquanto investidor. Antecipar esse planejamento com um assessor especializado pode representar uma economia expressiva ao longo dos anos.
3. Proteção patrimonial: estruturas como holdings familiares e fundos exclusivos permitem organizar a transmissão de patrimônio com menor incidência tributária e maior proteção jurídica em caso de disputas.
4. Previdência privada complementar: atletas que encerram carreiras aos 35 ou 40 anos têm décadas de vida pela frente sem renda ativa. Para qualquer profissional, construir uma base de previdência privada ainda na fase de alta produtividade é fundamental.
5. Revisão periódica: o patrimônio precisa ser revisto pelo menos uma vez ao ano — assim como Mertens ajusta sua estratégia de jogo conforme o saibro, o piso duro ou a grama do adversário.
Brasileiros de alta renda e o mesmo desafio
O Brasil tem mais de 3 milhões de pessoas com patrimônio superior a R$ 1 milhão investido, segundo dados do setor financeiro. Mas a parcela que conta com assessoria especializada ainda é pequena. Muitos confiam apenas em gerentes de banco — que têm conflito de interesses por trabalhar para a instituição financeira, não para o cliente.
A diferença entre um gestor de patrimônio independente e um gerente de banco é parecida com a diferença entre um treinador personalizado e uma aula genérica de academia: ambos ensinam a se exercitar, mas apenas um cria um plano feito para você.
Uma vitória de Elise Mertens em Roma pode parecer distante da realidade financeira de qualquer brasileiro. Mas a disciplina por trás de anos de alta performance — física, estratégica e financeira — é o mesmo princípio que transforma carreiras profissionais em patrimônios sólidos e duradouros.
Este artigo tem caráter informativo. Para orientação em gestão patrimonial e investimentos, consulte um especialista financeiro certificado.
