 Thomas Gruber
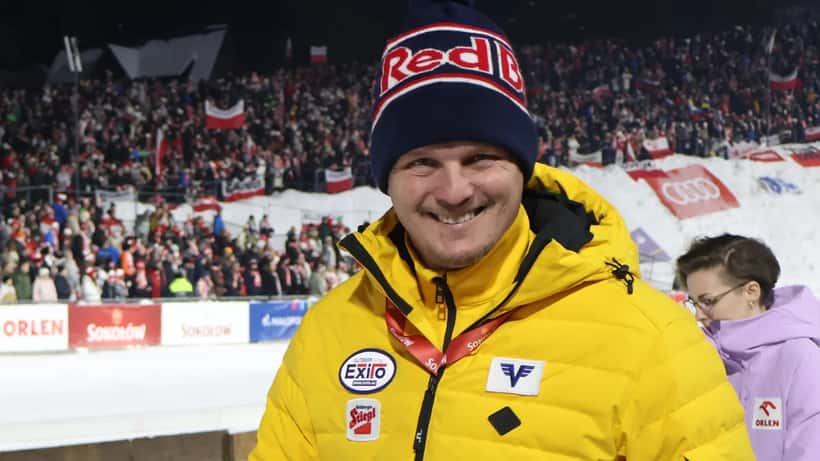
Thomas Morgensterns Betrieb steht still. Der dreifache Olympiasieger im Skispringen betreibt heute die Thomas Morgenstern Helicopter GmbH im Salzburger Lungau — und sein Robinson R44, im Wert von bis zu 800.000 Euro, wurde in der Nacht zum 7. Oktober 2026 vom Flugplatz Mauterndorf gestohlen. Die Täter brachen den Hangar auf, betankten den Hubschrauber mit 365 Litern Kraftstoff aus mitgebrachten Kanistern, deaktivierten Transponder und GPS-Tracking und starteten das Gerät lautlos Richtung Süden. Das letzte bekannte Signal: über der kroatischen Insel Pag. Was für viele nach einem Actionfilm klingt, ist für Morgenstern und seine Kunden bittere Realität — und stellt eine Frage, die jeden Unternehmer mit teurem Betriebsmittel betreffen kann: Was steht mir jetzt rechtlich zu?
Ein professionell geplanter Überfall — kein Zufall
Der Diebstahl am Flugplatz Mauterndorf zeigt ein erschreckendes Maß an Vorbereitung. Die Täter brachten eigene Treibstoffkanister mit, schalteten aktiv elektronische Ortungssysteme aus und flogen das Fahrzeug ohne Positionslichter — ein klares Zeichen, dass dieser Coup vorab geplant war. Das Landeskriminalamt Salzburg ermittelt, internationale Behörden wurden eingeschaltet. Auf Facebook tauchte kurz darauf ein Angebot auf, in dem der Helikopter für 895.000 Euro zum Verkauf stand — es entpuppte sich als Fälschung ohne Bezug zu den echten Tätern. Eine Bäckereikette spielte einen schlechten Witz. Morgenstern selbst zeigte sich in sozialen Medien emotional getroffen: „Ich dachte zunächst, ich bin in einer versteckten Kamera."
Für sein Unternehmen bedeutet der Diebstahl: Flugverbot bis auf Weiteres, ausgefallene Aufträge, Kundenverunsicherung — und eine intensive Auseinandersetzung mit der Versicherung, die für viele Unternehmer zu einer zweiten Erschütterung wird.
Was Kasko- und Haftpflicht abdecken — und was nicht
Hier stoßen viele Betroffene auf eine überraschende Lücke. Für gewerblich genutzte Luftfahrzeuge in Österreich schreibt die EU-Verordnung 785/2004 eine Haftpflichtversicherung vor — diese deckt jedoch ausschließlich Schäden, die Dritte durch das Luftfahrzeug erleiden. Den Diebstahl des Fahrzeugs selbst deckt sie nicht.
Der Totalverlust durch Diebstahl greift nur bei einer freiwilligen Kaskoversicherung (Vollkasko für Luftfahrzeuge). Wer diese nicht abgeschlossen hat, bekommt bei Diebstahl des eigenen Helikopters: nichts. Selbst wer eine Kaskoversicherung besitzt, erlebt häufig keine reibungslose Abwicklung:
- Versicherer verlangen lückenlose Wartungsnachweise und Fahrtenbücher
- Verdacht auf Versicherungsbetrug kann Auszahlungen um Monate verzögern
- Der versicherungsrechtliche Zeitwert liegt oft erheblich unter dem Wiederbeschaffungswert
- Klauseln zu „grober Fahrlässigkeit bei der Sicherung" können Leistungen kürzen
Hinzu kommt ein Punkt, den viele unterschätzen: Betriebsunterbrechungsschäden. Wenn ein Helikopter- oder Maschinenunternehmen wochenlang stillsteht, entstehen Einnahmeausfälle, Vertragsstrafen gegenüber Kunden und laufende Fixkosten ohne Gegenwert. Diese Schäden deckt eine Standard-Kaskopolice nicht — dafür braucht es eine separate Betriebsunterbrechungsversicherung.
Besonders kritisch ist die Situation, wenn das gestohlene Gerät über Leasing oder Kredit finanziert wurde. In diesem Fall läuft die Rückzahlungsverpflichtung gegenüber der Bank oder dem Leasinggeberunternehmen weiter — unabhängig davon, ob das Fahrzeug noch existiert. Ohne Restwert-Abdeckung in der Kaskoversicherung bleibt der Unternehmer auf der Differenz zwischen dem ausstehenden Kreditbetrag und der Versicherungsauszahlung sitzen. Bei einem Hubschrauber im Wert von 800.000 Euro und einem Restkredit von 550.000 Euro wäre das im Extremfall ein ungedeckter Restschaden von mehreren Hunderttausend Euro.
Der Fall eines Tiroler Lufttaxi-Unternehmers
Nehmen wir das konkrete Beispiel eines selbstständigen Lufttaxi-Unternehmers aus dem Großraum Innsbruck. Sein Leichtflugzeug — eine einmotorige Maschine im Zeitwert von 95.000 Euro — wurde im Frühsommer 2026 vom Außenabstellplatz am Flugplatz Innsbruck-Kranebitten entwendet. Er hatte eine Kaskoversicherung mit einem vereinbarten Versicherungswert von 85.000 Euro und einem Selbstbehalt von 5.000 Euro.
Der Unternehmer hatte das Flugzeug fünf Jahre zuvor für 118.000 Euro erworben und es über eine Betriebsfinanzierung mit noch ausstehenden 41.000 Euro finanziert. Der Flugbetrieb stand nach dem Diebstahl für neun Wochen vollständig still.
Ohne anwaltliche Begleitung: Die Versicherung anerkannte den Diebstahl dem Grunde nach, bot aber nur 52.000 Euro an. Begründung: Der tatsächliche Zeitwert sei durch Abnutzung und zwei ältere Schäden wesentlich geringer als der vereinbarte Wert — und außerdem werde geprüft, ob der ungesicherte Außenstellplatz als grobe Fahrlässigkeit gewertet werden könne. Die achtwöchige Betriebsunterbrechung verursachte rund 28.000 Euro Einnahmenausfall, die vollständig ungedeckt blieben.
Mit anwaltlicher Begleitung: Der Rechtsanwalt prüfte Polizeiprotokolle, Flugplatz-Sicherungskonzepte und die Polizze im Detail. Er konnte nachweisen, dass der Außenabstellplatz durch den Flugplatzbetreiber überwacht wird und kein vertragliches Erfordernis für einen verschlossenen Hangar bestand. Auf Basis von § 12 Versicherungsvertragsgesetz (VersVG) — wonach Obliegenheitsverletzungen nur dann leistungsmindernd wirken, wenn sie kausal für den Schadenseintritt waren — wurde die Kürzung angefochten. Ergebnis: Auszahlung von 76.500 Euro (statt 52.000 Euro) plus Einleitung eines Schiedsverfahrens wegen der Betriebsunterbrechungsansprüche.
Die Differenz: 24.500 Euro — bei Anwaltskosten von rund 2.800 Euro. Die Restfinanzierung von 41.000 Euro gegenüber der Bank wurde durch die höhere Versicherungsauszahlung vollständig abgedeckt; ohne Anwalt hätte eine Deckungslücke von rund 17.000 Euro bestanden.
Wenn die Kaskoversicherung zahlt, aber der Versicherungswert um 39 Prozent (von 85.000 auf 52.000 Euro) ohne triftigen Grund gekürzt wird, lohnt sich anwaltliche Gegenwehr in fast jedem Fall.
Betriebsstillstand: Die unterschätzte finanzielle Gefahr
Morgenstern hat auf Instagram betont, dass völlig offen ist, wann er wieder fliegen kann. Diese Offenheit spiegelt eine Realität wider, die jeden Kleinunternehmer mit teurem Betriebsmittel betrifft: Das Fahrzeug oder die Maschine ist nicht nur Eigentum, sondern das Fundament des Geschäftsbetriebs. Fällt es weg, fehlt nicht nur der Gegenstand — es fehlen Einnahmen, Kundenvertrauen und oft auch die Kreditwürdigkeit für eine Zwischenfinanzierung.
Laut Wirtschaftskammer Österreich (WKO) entsteht österreichischen Unternehmen durch Diebstahl von Betriebsmitteln jährlich ein Schaden in dreistelliger Millionenhöhe. Die häufigsten Fehler nach einem Diebstahl:
- Zu späte oder unvollständige Schadensmeldung an die Versicherung (Frist nach VersVG: sieben Tage ab Kenntnis)
- Voreilige mündliche Aussagen zum Tatablauf ohne anwaltlichen Rat
- Fehlende Dokumentation der laufenden Betriebsausfälle ab dem ersten Tag
- Zustimmung zur Versicherungsregulierung ohne Überprüfung der Vertragsklauseln
Ähnliche rechtliche Komplexitäten zeigten sich bei einem spektakulären Fall, der im Frühjahr 2026 für Aufsehen sorgte: Eine gestohlene Cessna, die auf ein Atomkraftwerk zuflog, warf grundlegende Fragen zur strafrechtlichen Verantwortung und Versicherungshaftung im österreichischen Luftrecht auf.
Vier rechtliche Handlungsfelder für Unternehmer
Ein Rechtsanwalt kann nach einem Betriebsdiebstahl auf mehreren Ebenen tätig werden:
Strafrechtlich: Begleitung der Anzeige bei der Polizei, Einblick in den Ermittlungsstand, gegebenenfalls Privatbeteiligteneinstieg zur Schadensersatzgeltendmachung im Strafverfahren.
Versicherungsrechtlich: Fristgerechte schriftliche Schadensmeldung (VersVG § 33), Prüfung der Polizze auf unzulässige Kürzungsklauseln, Anfechtung von Zeitwertberechnungen und Einleitung von Schiedsverfahren.
Zivilrechtlich: Geltendmachung von Schadensersatzansprüchen gegenüber Dritten, wenn eine Mitverantwortung des Flugplatz- oder Garagenbetreibers in Betracht kommt — etwa wegen mangelhafter Sicherungsmaßnahmen.
Wirtschaftlich: Beratung bei Leasingverpflichtungen, laufenden Kundenverträgen und Interim-Strategien, um den Betriebsstillstand rechtlich und finanziell so kurz wie möglich zu halten.
Was Unternehmer jetzt tun sollten
Wer sich in einer ähnlichen Situation befindet — gestohlenes Betriebsmittel, blockierter Versicherungsfall, Stillstand —, sollte ohne Verzögerung handeln:
- Sofort Anzeige erstatten bei der nächsten Polizeiinspektion — das Datum der Anzeige gilt als Fristbeginn für die Versicherungsmeldung
- Versicherung innerhalb von sieben Tagen schriftlich informieren — mündliche Mitteilungen reichen nicht und erfüllen die Meldefrist nicht
- Keine Aussagen zum Tatablauf ohne anwaltlichen Rat — auch gut gemeinte Erklärungen können später gegen Sie verwendet werden
- Betriebsunterbrechung sofort dokumentieren: Ausgefallene Aufträge, Umsatzverluste und laufende Fixkosten tagesaktuell festhalten
- Keiner Versicherungsregulierung zustimmen, bevor ein Anwalt den Vertrag und das Angebot geprüft hat
Die WKO bietet auf ihrer Website weiterführende Informationen für Unternehmen nach Einbruch und Diebstahl — eine hilfreiche erste Orientierung. Für den Einzelfall — besonders bei Werten ab 10.000 Euro — ist ein spezialisierter Rechtsanwalt jedoch unersetzlich.
Hinweis: Dieser Artikel dient der allgemeinen Information und ersetzt keine rechtliche Beratung im Einzelfall. Bei konkretem Schadenfall empfehlen wir die Konsultation eines zugelassenen Rechtsanwalts.
