 Markus Weber
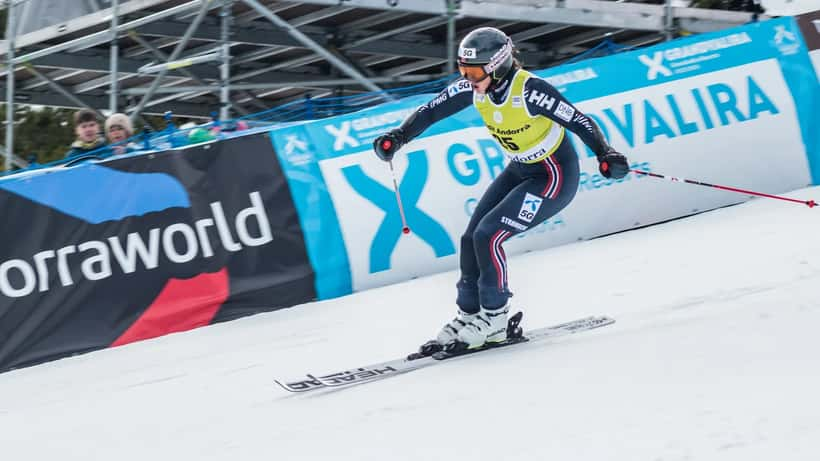
Nach einer Weltmeisterschaft, unzähligen Podestplätzen und einer Karriere, die immer wieder von schweren Verletzungen unterbrochen wurde, hat Maria Therese Tviberg einen Schritt gewagt, den viele Profisportler scheuen: Sie hat das Parkett gewechselt – von der Weltcuppiste in das Maklerbüro. Die norwegische Ex-Ski-Weltmeisterin ist seit Ende 2024 als Immobilienmaklerin bei Privatmegleren Aksept in Oslo tätig. Ihr Weg wirft Fragen auf, die weit über den Wintersport hinausgehen: Was passiert mit dem Vermögen von Profisportlern nach dem Karriereende – und wie kann eine gezielte Vermögensberatung den Unterschied zwischen einem gesicherten Neustart und einem kostspieligen Blindflug machen?
Von der Piste zum Maklerbüro: Was hinter Tvibergs Entscheidung steckt
Maria Therese Tviberg, 32, beendete ihre aktive Karriere im Herbst 2024 – nicht freiwillig im vollen Glanz der Erfolge, sondern nach einem Jahrzehnt, das von Knochenbrüchen, Kreuzbandrissen und mühsamen Rehabilitationsphasen geprägt war. Als Weltmeisterin im Slalom hatte sie bewiesen, dass sie unter extremem Wettkampfdruck Höchstleistungen abrufen kann. Disziplin, Fokus und die Fähigkeit, in komplexen Situationen schnell und richtig zu entscheiden – Qualitäten, die auf der Rennpiste über Sieg und Niederlage entscheiden, sind laut Tviberg auch im Maklerberuf gefragt.
"Die gleichen Eigenschaften, die mich zur Weltmeisterin gemacht haben, helfen mir in meinem neuen Job", sagte sie gegenüber dem Schweizer Sportportal Blick.ch. Verhandlungen mit Käufern und Verkäufern führen, Märkte einschätzen, unter Zeitdruck Entscheidungen treffen: Das klingt nach Slalom-Taktik, ist aber der Alltag einer erfolgreichen Immobilienmaklerin in Oslo.
Kaum ein Jahr nach dem Rücktritt folgte der nächste Paukenschlag: Im Juni 2026 verkündete Tviberg, ihr erstes Kind zu erwarten – ein weiterer Meilenstein in einem Leben, das sich mit bemerkenswert hoher Geschwindigkeit neu erfunden hat. Karrierewechsel, Selbstständigkeit und Familienplanung gleichzeitig: ein Szenario, das für viele österreichische Sportlerinnen und Sportler nach dem Karriereende zur Realität wird.
In Österreich verfolgte die Skifamilie die Nachricht mit besonderem Interesse, denn Tvibergs Duelle mit heimischen Athletinnen im Weltcup-Slalom sind unvergessen. Doch was ihre Geschichte heute so relevant macht, ist nicht die Sportgeschichte – sondern die Finanzfrage, die ihr Karrierewechsel aufwirft. Und diese Frage betrifft nicht nur Weltmeisterinnen.
Was Vermögensberater zu Karrierewechseln von Profisportlern sagen
Das Ende einer Profikarriere ist in vielen Fällen ein finanzieller Schock. Spitzensportler – ob im Skialpin, im Eishockey oder in der Leichtathletik – verdienen während ihrer aktiven Zeit oft erhebliche Beträge: Startprämien, Sponsorengelder, Preisgelder. Diese Einnahmen sind jedoch weder gleichmäßig verteilt noch langfristig gesichert. Sobald der Körper streikt oder die Leistungskurve unwiederbringlich abflacht, endet der Einkommensstrom abrupt.
Wer dann in die Selbstständigkeit wechselt – wie Tviberg in die Immobilienvermittlung – steht vor einer dreifachen Herausforderung: Laufende Einkünfte müssen neu gesichert werden. Die während der Karriere angesparten Reserven müssen sinnvoll angelegt werden. Und gleichzeitig entstehen neue berufliche Risiken, die finanziell abgesichert sein wollen.
Laut den aktuellen Daten der Österreichischen Nationalbank (OeNB) zur Wohnimmobilienpreisentwicklung lagen die Immobilienpreise in Wien im ersten Quartal 2026 rund 3,4 Prozent unter dem Höchststand von 2022 – ein Signal, das Chancen birgt, aber auch Fallstricke für unvorbereitete Einsteiger offenbart. Wer ohne fundiertes Marktwissen und ohne Finanzplan in den österreichischen Immobilienmarkt einsteigt, riskiert, zum falschen Zeitpunkt zu kaufen oder die Finanzierungslasten zu unterschätzen.
Erfahrene Vermögensberater betonen immer wieder: Die Übergangsphase zwischen dem Ende der Sportkarriere und dem nächsten stabilen Einkommensmodell ist die kritischste im Leben eines Profisportlers. In dieser Phase fehlt oft ein regelmäßiges Einkommen, während gleichzeitig die Ausgaben für Weiterbildung, Büroausstattung, Versicherungen und – im Fall von Tviberg – die wachsende Familie steigen. Wer diese Phase ohne professionelle Begleitung angeht, riskiert Entscheidungen, die sich über Jahre negativ auswirken.
Ein konkretes Szenario: Was ohne Finanzplanung passiert
Stellen Sie sich folgende Situation vor: Eine österreichische Skirennläuferin, 30 Jahre alt, beendet ihre Karriere nach einem schweren Sturz. Über zehn aktive Jahre hat sie insgesamt 320.000 Euro an Prämien, Sponsorengeldern und Preisgeldern verdient. Davon sind 90.000 Euro auf einem Sparbuch vorhanden – der Rest floss in Trainingskosten, Ausrüstung, Reisen und den laufenden Lebensunterhalt.
Nach dem Karriereende plant sie zwei Schritte gleichzeitig: eine Eigentumswohnung in Graz kaufen (Kaufpreis: 280.000 Euro) und eine Ausbildung zur Immobilienmaklerin absolvieren (Kosten: ca. 3.500 Euro, Dauer: sechs Monate). Ihr Einkommen in der Übergangsphase: null Euro, bis die erste Provision eintrifft.
Wenn sie ohne Beratung handelt: Sie bringt 85.000 Euro Eigenkapital ein, nimmt einen Kredit über 195.000 Euro auf und rechnet mit schnellen Einnahmen. Was sie unterschätzt: Laut der Wirtschaftskammer Österreich (WKO, Fachgruppe Immobilien- und Vermögenstreuhänder) liegt die durchschnittliche Anlaufzeit für neue Maklerinnen und Makler bis zur ersten nennenswerten Provision bei neun bis vierzehn Monaten. Ohne eine eiserne Liquiditätsreserve von mindestens 24.000 Euro (entspricht acht Monaten Mindestlebenshaltungskosten in einer österreichischen Mittelstadt) gerät die monatliche Kreditrate von rund 900 Euro schnell zur ernsthaften Belastung. Hinzu kommen Sozialversicherungspflichten als Neue-Selbstständige: Mindestbeiträge von rund 580 Euro pro Monat fallen in den ersten zwei Jahren unabhängig vom tatsächlichen Einkommen an.
Was ein Vermögensberater konkret empfehlen würde: Erstens: Eine eiserne Reserve von mindestens zwölf Monatsausgaben sichern – im beschriebenen Fall 30.000 bis 40.000 Euro liquide –, bevor größere Investitionen getätigt werden. Zweitens: Den Immobilienkauf um zwölf Monate verschieben, bis erste Provisionen die Einkommensbasis stabilisiert haben. Drittens: Eine strukturierte Asset-Allocation einrichten – 40 Prozent liquide Mittel für Sicherheit, 35 Prozent Immobilien für langfristigen Vermögensaufbau, 25 Prozent diversifiziertes Wertpapierportfolio für Renditechancen. Viertens: Steuerliche Optimierungen für Selbstständige nutzen – Verlustvorträge aus der Startphase, Betriebsausgaben, optimale Unternehmensform.
Dieses Szenario ist kein Einzelfall. Es illustriert präzise, warum Tvibergs Schritt – so mutig er ist – nur dann finanziell aufgeht, wenn er von einer soliden Vermögensplanung begleitet wird.
Eine weitere Komponente, die Sportler im Übergang häufig übersehen: die steuerliche Behandlung von Ablösezahlungen und Einmalzahlungen aus Sponsorenverträgen. In Österreich unterliegen solche Zahlungen der Einkommensteuer, können aber durch gezielte Verteilung auf mehrere Jahre oder durch Investitionen in anerkannte Vorsorgemodelle erheblich optimiert werden. Wer das versäumt, zahlt im Karrierejahr einen Spitzensteuersatz auf Beträge, die er bei besserer Planung deutlich günstiger hätte versteuern können – ein Unterschied von bis zu 22 Prozent auf Beträge über 60.000 Euro kann bei einer Einmalzahlung von 100.000 Euro schnell 22.000 Euro ausmachen.
Österreichische Athleten im Nachteil: Warum Finanzplanung oft zu spät kommt
Österreich ist eine Sportnation ersten Ranges – und damit ein Land, in dem jährlich Hunderte Profisportler das Ende ihrer aktiven Laufbahn erleben. Skirennläufer, Eiskunstläufer, Radsportler, Tennisspielerinnen, Fußballer: Viele von ihnen stehen nach dem Karriereende vor denselben Herausforderungen wie Tviberg, jedoch ohne deren internationale Aufmerksamkeit.
Die österreichische Sportförderung durch das Bundessportförderungsgesetz deckt vorrangig die aktive Phase ab. Eine strukturierte Finanzbildung für den beruflichen Übergang ist kein fixer Bestandteil der Athletenausbildung – obwohl sie dringend nötig wäre. Wer mit 28 oder 32 Jahren in die zweite Karriere startet, hat noch 30 bis 35 Berufsjahre vor sich. Das Vermögen aus der Aktivzeit kann, richtig eingesetzt, die finanzielle Basis für diesen langen Lebensabschnitt bilden. Falsch angelegt oder zu früh verbraucht, ist es hingegen in wenigen Jahren aufgerieben.
Hinzu kommt eine oft unterschätzte Herausforderung: Wer nach dem Sport in die Selbstständigkeit geht, übernimmt plötzlich Unternehmerpflichten, auf die kein Trainingsplan vorbereitet. Pflichtversicherung, Buchhaltung, Steuerberatung, Haftungsfragen: In den ersten zwei Jahren sind Fehler kostspielig – und korrigierbar nur, wenn genug Puffer vorhanden ist. Auch die körperlichen Nachwirkungen langjähriger Höchstleistungen können die Planung belasten, wie Fälle im österreichischen Wintersport immer wieder zeigen: Operationen und Rehabilitationskosten, die über das öffentliche System hinausgehen, fallen auch nach dem Karriereende an.
Was Sie jetzt tun sollten
Maria Therese Tvibergs Geschichte ist ein kraftvolles Beispiel für Mut, Anpassungsfähigkeit und den Willen, sich neu zu erfinden. Sie ist aber auch ein Weckruf: für Profisportler, die noch mitten in der Karriere stecken und die Finanzplanung für später aufschieben. Und für alle, die einen großen beruflichen Übergang vor sich haben – Selbstständigkeit, Immobilieninvestition, Berufsausstieg nach einer Kündigung oder einem Burnout.
Der richtige Zeitpunkt für eine Vermögensberatung ist nicht dann, wenn die finanzielle Not bereits eingesetzt hat. Er liegt ein bis zwei Jahre vor dem absehbaren Karriereende oder Lebenswandel. Wer früh handelt, kann Steuervorteile nutzen, Rücklagen systematisch aufbauen und den Übergang mit einem klaren Plan angehen – anstatt in der Krise zu reagieren.
Ob Sie als Sportlerin oder Sportler vor dem Karriereende stehen, eine Immobilie erwerben möchten oder nach einer beruflichen Neuorientierung Ihre Finanzen neu aufstellen wollen: Auf Expert Zoom finden Sie erfahrene Vermögensberater in Österreich, die genau auf solche Übergangsphasen spezialisiert sind. Das erste Gespräch ist unverbindlich – und könnte, wie Tviberg auf der Piste gelernt hat, den entscheidenden Unterschied machen.
Disclaimer: Dieser Artikel dient ausschließlich Informationszwecken und stellt keine individuelle Finanz-, Anlage- oder Steuerberatung dar. Bitte konsultieren Sie für Ihre persönliche Situation einen zugelassenen Finanzfachmann.
