 Markus Weber
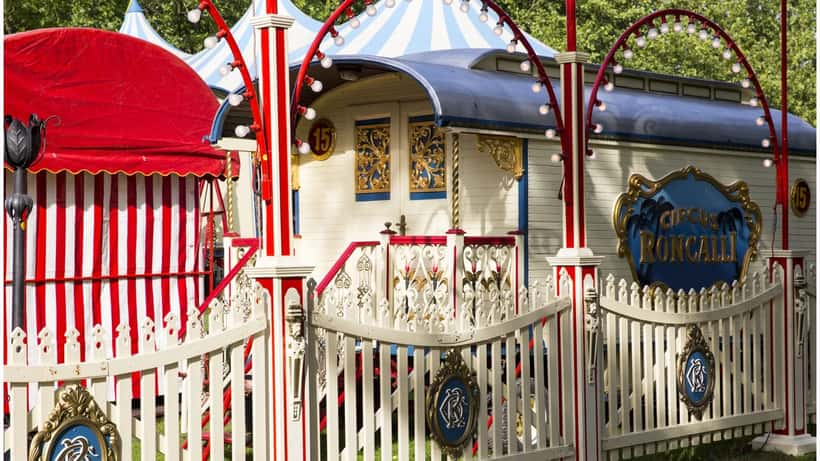
Wenn die Manege leuchtet und Lili Paul-Roncalli in Wien, Innsbruck und Linz ihre neu choreografierte Kontorsionsnummer aufführt, sieht das Publikum mehr als Artistik: Es erlebt live, wie ein Familienunternehmen die nächste Generation einbindet. Circus-Theater Roncalli feiert 2026 sein 50-jähriges Bestehen — und Gründer Bernhard Paul macht keinen Hehl daraus, dass Vivian, Adrian und Lili die Zukunft des Unternehmens sind. Was auf der Bühne spektakulär wirkt, ist im Wirtschaftsleben für Tausende österreichische Familienbetriebe die härteste Managementaufgabe überhaupt.
Circus Roncalli 2026: Der Generationswechsel als Volksschauspiel
Die 50. Jubiläumssaison von Circus-Theater Roncalli rollt seit Sommer 2026 durch Europa — und macht jetzt in Österreich Station: Wien (Rathausplatz, 16. September bis 11. Oktober), Innsbruck (Olympiaworld, 17. Oktober bis 8. November) und Linz (Urfahraner Marktgelände, 13. November bis 6. Dezember 2026). Ein Höhepunkt der Tournee ist die Rückkehr von Lili Paul-Roncalli in die Manege — mit einer eigens choreografierten Kontorsionsnummer als Hommage an ihren Vater Bernhard Paul.
Für den Gründer, der das Unternehmen 1976 aus dem Nichts aufgebaut hat, ist das Jubiläum auch ein Signal nach außen: Die nächste Generation ist bereit. Vivian, Adrian und Lili sind bereits aktiv im Betrieb eingebunden. Doch was in der Zirkuswelt als emotionaler Moment inszeniert wird, wirft für Unternehmensberater eine sehr prosaische Frage auf: Ist die Übergabe auch rechtlich und finanziell geregelt — und was passiert, wenn sie es nicht ist?
Österreichs stille Nachfolge-Krise
51.500 — so viele Klein- und Mittelbetriebe in Österreich stehen laut Wirtschaftskammer Österreich bis Ende 2029 vor der Betriebsübergabe. Das entspricht 23 Prozent aller heimischen KMU. Gleichzeitig zeigen Studien der Wirtschaftsuniversität Wien, dass die familieninterne Nachfolge seit den 1990er-Jahren rückläufig ist: Heute gelingt es nur noch in rund 50 Prozent der Fälle, den Betrieb innerhalb der Familie weiterzugeben.
Was blockiert den Generationswechsel? Häufig nicht mangelnder Wille, sondern mangelnde Vorbereitung. WKO-Daten zeigen: 50 Prozent der Unternehmer halten eine Planungszeit von einem bis fünf Jahren für ideal. Viele beginnen aber erst, wenn ein Gesundheitsproblem oder ein Todesfall sie zwingt. Wer zu spät reagiert, verliert Handlungsspielraum — und bares Geld.
Das Roncalli-Modell zeigt, wie es besser geht: Generationenübergabe als geplanter, schrittweiser Prozess, bei dem die Nachfolger bereits mitgestalten, lange bevor der Gründer sich zurückzieht. Dieses Modell lässt sich auf jede Branche übertragen — vom Handwerksbetrieb bis zum Gasthaus.
Was Österreich von anderen Ländern unterscheidet — und wo die echten Risiken liegen
Ein häufiges Missverständnis unter österreichischen Unternehmern: Weil Österreich seit 2008 keine Erbschafts- und Schenkungssteuer mehr kennt, glauben viele, die Betriebsübergabe sei steuerlich unkritisch. Das stimmt nur zum Teil.
Die Abschaffung der Erbschaftssteuer beseitigt eine Belastung — sie beseitigt aber nicht das Pflichtteilsrecht. Das österreichische ABGB schützt Nachkommen und Ehegatten mit einem gesetzlichen Mindestanspruch: dem Pflichtteil. Er beträgt die Hälfte des gesetzlichen Erbteils. Wer seinen Betrieb vollständig an ein Kind übergibt und die anderen Kinder leer ausgehen lässt, riskiert Pflichtteilsklagen — und damit einen massiven Liquiditätsdruck mitten in der laufenden Übergabe.
Hinzu kommen weitere Kosten, die oft unterschätzt werden: die Grunderwerbsteuer (3,5 Prozent des Verkehrswerts bei entgeltlicher Übertragung, begünstigt innerhalb des Familienverbands), die Grundbucheintragungsgebühr sowie — bei GmbH-Anteilen — allfällige Kapitalertragsteuer auf stille Reserven. Diese Positionen summieren sich schnell auf fünf- bis sechsstellige Beträge, die ein schlecht vorbereiteter Betrieb im Übergabejahr stemmen muss.
Privatstiftung, Übergabevertrag, Schenkung auf den Todesfall — welches Instrument passt?
In Österreich haben sich drei Hauptinstrumente für die geregelte Betriebsübergabe herauskristallisiert. Welches passt, hängt von Betriebsgröße, Familiensituation und Planungshorizont ab.
Privatstiftung: Rund 3.000 aktive Privatstiftungen gibt es laut dem Österreichischen Stiftungsverband derzeit in Österreich — ein beliebtes Instrument für größere Vermögen. Das Mindestkapital liegt bei 70.000 Euro, der wirkliche Nutzen entfaltet sich aber erst ab einem Betriebswert von rund 500.000 Euro aufwärts. Die Privatstiftung trennt Eigentum von Kontrolle: Das Vermögen gehört der Stiftung, die Begünstigten — etwa die Kinder — erhalten Erträge oder Nutzungsrechte, ohne Miteigentümer zu sein. Für Familienunternehmen wie Roncalli, bei dem mehrere Geschwister beteiligt sind, ist dieses Modell besonders attraktiv, weil es Erbstreitigkeiten strukturell ausschließt.
Übergabevertrag: Für mittelgroße Betriebe der praxisnächste Weg. Eltern und übernehmende Kinder vereinbaren Kaufpreis oder Schenkungsmodalitäten, Ausgleichszahlungen an weichende Geschwister, Leibrente und Wohnrecht für die Eltern sowie Rückforderungsrechte für den Fall des Vorversterbens des übernehmenden Kindes. Ein gut ausgearbeiteter Übergabevertrag kostet in der Regel zwischen 1.500 und 4.000 Euro an Notars- und Anwaltskosten — ein Bruchteil der Summen, um die es geht.
Schenkung auf den Todesfall (§ 956 ABGB): Die einfachste Form der vorzeitigen Regelung, mit klaren Grenzen. Wer einen Betriebsanteil erst im Todesfall übergeben will, kann das vertraglich festlegen — muss aber Pflichtteilsansprüche der übrigen Erbberechtigten einplanen.
Was eine ungeplante Übergabe konkret kostet — ein österreichisches Beispiel
Nehmen wir den Fall von Familie Hofer aus dem Weinviertel: Sie betreibt ein Gasthaus-Hotel mit einem gutachterlich festgestellten Wert von 900.000 Euro. Vater Franz (65) möchte den Betrieb an seine Tochter Kathrin (38) übergeben, die bereits als Geschäftsführerin tätig ist. Sohn Michael (34) arbeitet nicht im Betrieb.
Szenario A — keine Regelung: Franz Hofer stirbt ohne Testament oder Übergabevertrag. Nach österreichischem Erbrecht erbt die Ehegattin ein Drittel, Kathrin und Michael je ein Drittel. Michael will seinen Anteil ausgezahlt: ein Drittel von 900.000 Euro = 300.000 Euro. Da das gesamte Vermögen im Betrieb gebunden ist, hat Kathrin keine Liquidität. Drohende Folge: Zwangsversteigerung oder erzwungener Verkauf des Hotels — das Ende des Familienbetriebs.
Szenario B — Übergabevertrag fünf Jahre vor Pensionsantritt: Familie Hofer konsultiert einen Vermögensberater und einen Notar. Kathrin übernimmt den Betrieb im Rahmen einer vorweggenommenen Erbfolge. Michael erhält eine Abfindung von 150.000 Euro — dem Pflichtteil entsprechend — in Raten über zehn Jahre: Das sind 1.250 Euro pro Monat, für den laufenden Betrieb tragbar. Dazu erhält Franz eine monatliche Leibrente von 1.800 Euro und behält das Wohnrecht im angegliederten Privathaus. Notars- und Beratungskosten: rund 3.500 Euro einmalig.
Die Differenz zwischen beiden Szenarien ist nicht nur finanziell: In Szenario B bleibt der Betrieb in der Familie, die Nachfolgerin kann investieren, und der Gründer zieht sich geordnet zurück. In Szenario A verliert die Familie alles — trotz 30 Jahren Aufbauarbeit.
Was Sie jetzt tun können
Das Beispiel Roncalli zeigt: Familienunternehmen leben von einer starken Identität — aber sie überleben nur, wenn diese Identität auch rechtlich gesichert ist. Bernhard Paul hat früh begonnen, seine Kinder einzubinden. Viele österreichische Unternehmer haben diese Zeit noch vor sich.
Experten empfehlen konkret:
- Bestandsaufnahme: Was gehört zum Betrieb, was zum Privatvermögen? Die Vermischung von Betriebs- und Privatvermögen ist häufig das erste und teuerste Problem bei der Übergabe.
- Szenarien durchspielen: Was passiert, wenn ich morgen ausfalle? Wer übernimmt, zu welchen Konditionen, mit welchen Ausgleichszahlungen?
- Frühzeitig Fachberatung suchen: Ein spezialisierter Vermögensberater kann helfen, die passende Struktur zu finden — lange bevor der Notar gebraucht wird.
- Pflichtteilsansprüche einplanen: Auch ohne Erbschaftssteuer bleibt das Pflichtteilsrecht ein reales Risiko. Es ist planbar, wenn man rechtzeitig handelt.
Die WKO bietet kostenlose Erstberatung zur Betriebsübergabe in allen Bundesländern an — einfach über die jeweilige Landeskammer anfragen. Viele Bundesländer veranstalten zudem jährliche Nachfolgetage, bei denen Übergeber und Übernehmer direkt zusammengebracht werden. Für die konkrete rechtliche und steuerliche Strukturierung empfiehlt sich ein Gespräch mit einem qualifizierten Vermögensberater — etwa über die Experten auf ExpertZoom, die auf Betriebsübergabe und Nachfolgeplanung in Österreich spezialisiert sind.
Hinweis: Dieser Artikel dient der allgemeinen Information und ersetzt keine individuelle rechtliche oder steuerliche Beratung. Bei konkreten Nachfolgefragen wenden Sie sich an einen qualifizierten Fachexperten.
