 Thomas Gruber
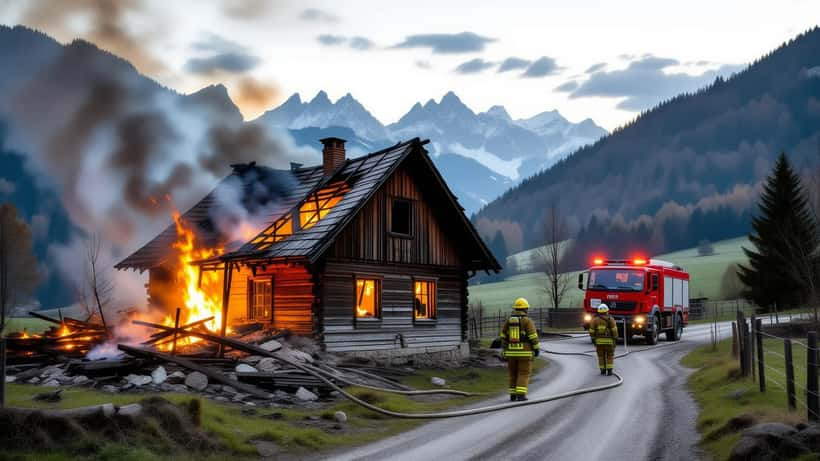
Ein unbewohntes Bauernhaus in Himmelberg (Bezirk Feldkirchen) ist am Abend des 14. Oktober 2026 gegen 18:50 Uhr bis auf die Grundmauern niedergebrannt. Laut Polizei und Medienberichten waren 154 Einsatzkräfte aus acht Feuerwehren im Einsatz, verletzt wurde niemand. Die Brandursache ist offen, die Brandgruppe des Landeskriminalamts Kärnten ermittelt.
Was in Himmelberg passiert ist
Ein Nachbar bemerkte das Feuer und alarmierte die Einsatzkräfte. Als die ersten Feuerwehren eintrafen, stand das Holzhaus laut 5min.at bereits in Vollbrand. Das Gebäude liegt abgelegen, die Zufahrt ist schwierig, und vor Ort gab es kein Löschwasser. Die Feuerwehren richteten deshalb einen Pendelverkehr mit Tankfahrzeugen ein. Eine Drohne der Feuerwehr Poitschach unterstützte die Einsatzleitung.
Um 21:15 Uhr meldete Bezirksfeuerwehrkommandant Werner Puggl, das Feuer sei „mehr oder weniger soweit unter Kontrolle". Ein angrenzendes Stallgebäude, die Wiesen und der Wald blieben laut Landespolizeidirektion Kärnten verschont. Zur Schadenshöhe gibt es bislang keine Angaben.
Die Frage, die sich jetzt viele stellen: Wer zahlt bei einem Brand im leerstehenden Haus?
Bei Bränden in unbewohnten Häusern ist die Ausgangslage anders als bei einem Wohnhausbrand. Niemand war vor Ort, es gibt keine Augenzeugen, und die Ursache lässt sich oft nur durch Brandsachverständige klären. Für Eigentümer und Erben entstehen daraus drei Fragen: Zahlt die Versicherung? Haftet der Eigentümer für Folgeschäden? Und was passiert mit den Resten?
Versicherung: Leerstand ist ein Risikofaktor
Die Feuerversicherung deckt Brandschäden grundsätzlich ab, doch die Bedingungen unterscheiden sich stark. Viele Verträge enthalten Klauseln zu dauerhaft unbewohnten Gebäuden, etwa Obliegenheiten wie regelmäßige Kontrollen, abgesperrte Strom- und Gasanschlüsse oder funktionierende Blitzschutz- und Elektroanlagen. Wer solche Pflichten verletzt, riskiert eine Kürzung der Leistung. Wichtig ist die Frist: Den Schaden muss man dem Versicherer unverzüglich melden, in der Regel schriftlich und mit Fotos.
Zusätzlich prüft der Versicherer bei ungeklärter Ursache sehr genau, ob Fahrlässigkeit oder gar Vorsatz im Spiel waren. Bis die Ermittlungen abgeschlossen sind, kann sich die Auszahlung verzögern.
Haftung: Auch Ruinen können Pflichten auslösen
Wer Eigentümer eines Gebäudes ist, muss sich um dessen Sicherheit kümmern. Nach einem Brand stehen oft nur Teile von Mauern oder Kaminen, die einstürzen können. Das Allgemeine bürgerliche Gesetzbuch regelt in den Bestimmungen zum Schadenersatz die Haftung für Schäden aus mangelhafter Instandhaltung von Gebäuden; die Rechtsgrundlagen sind im Rechtsinformationssystem des Bundes nachzulesen. Eine Brandruine an einem Wanderweg oder neben dem Nachbargrundstück sollte deshalb abgesichert werden.
Ein durchgerechnetes Beispiel: Wenn die Versicherungssumme zu niedrig ist
Ein Fall zeigt, wie schnell aus „versichert" eine Lücke wird. Das folgende Szenario ist ein Rechenbeispiel und kein Bericht über die Eigentümer in Himmelberg.
Angenommen, eine Erbin in Klagenfurt übernimmt im Jahr 2020 ein hölzernes Bauernhaus und behält die alte Feuerversicherung mit einer Versicherungssumme von 300.000 Euro. Der tatsächliche Neuwert des Hauses liegt 2026 wegen gestiegener Baukosten bei 380.000 Euro. Nach einem Brand entsteht ein Schaden von 200.000 Euro.
- Wenn keine Unterversicherung vereinbart ist (Verzicht auf Unterversicherungseinwand), dann zahlt der Versicherer die vollen 200.000 Euro.
- Wenn die Versicherung den Unterversicherungseinwand geltend machen kann, dann wird der Schaden anteilig gekürzt: 300.000 ÷ 380.000 × 200.000 Euro ergibt rund 157.900 Euro. Die Erbin bleibt auf etwa 42.100 Euro sitzen.
- Wenn zusätzlich Aufräum- und Abbruchkosten von etwa 20.000 Euro anfallen und diese nicht oder nur begrenzt mitversichert sind, dann wächst die Lücke auf über 60.000 Euro.
Ob eine Kürzung greift, hängt vom Vertrag ab. Genau deshalb lohnt sich ein Blick in die Polizze, bevor etwas passiert. Wer erbt oder ein altes Haus länger nicht nutzt, sollte Versicherungssumme, Leerstandsklauseln und Zusatzdeckungen prüfen lassen.
Was Eigentümer von Bauernhäusern und Leerstand jetzt prüfen sollten
Der Fall Himmelberg ist ein Anlass für einen Check, den viele Eigentümer verschieben:
- Polizze lesen: Gilt die Versicherungssumme noch? Gibt es einen Unterversicherungsverzicht? Sind Aufräumkosten eingeschlossen?
- Strom und Technik: Alte Verteiler und Leitungen sind bei Holzhäusern ein bekannter Risikofaktor. Ein Elektrofachbetrieb kann den Zustand prüfen und nicht benötigte Stromkreise stilllegen.
- Kontrollen dokumentieren: Wer ein leerstehendes Haus regelmäßig besichtigt und das mit Fotos und Datum festhält, kann im Schadensfall belegen, dass er seine Pflichten erfüllt hat.
- Löschwasser und Zufahrt: Bei abgelegenen Objekten wie in Himmelberg ist die Wasserversorgung ein Thema. Hausbesitzer sollten wissen, wo die nächste Entnahmestelle liegt.
- Nach dem Brand: Schaden sofort melden, Reste sichern, nichts ohne Absprache mit dem Versicherer abtragen, bis die Ermittler die Brandstelle freigeben.
Brandursache und Ermittlungen: Was die Brandgruppe prüft
Bei Großbränden ohne erkennbare Ursache setzt die Polizei in Kärnten auf die Brandgruppe des Landeskriminalamts. Die Ermittler sichern Spuren am Brandort, befragen Zeugen, etwa den Nachbarn, der das Feuer entdeckt hat, und ziehen bei Bedarf Brandsachverständige bei. Typische Fragen sind: Wo hat das Feuer begonnen? Gab es einen aktiven Stromanschluss? Waren Heizgeräte, Öfen oder Lagerstoffe im Haus? Gibt es Hinweise auf Fremdeinwirkung?
Für Eigentümer ist das Ergebnis doppelt wichtig. Es entscheidet über strafrechtliche Fragen, etwa bei einem Verdacht auf Brandstiftung, und es beeinflusst die Leistung der Versicherung. Ein technischer Defekt oder ein Blitzschlag wird versicherungsrechtlich anders bewertet als grobe Fahrlässigkeit. Eigentümer sollten Auskünfte an Versicherung und Behörden daher sorgfältig und wahrheitsgemäß geben, am besten nach Rücksprache mit einem Anwalt, wenn der Verdacht im Raum steht.
Nachbarn und angrenzende Gebäude: Wer haftet bei Folgeschäden?
In Himmelberg blieben das Stallgebäude und der Wald unversehrt. Das ist nicht selbstverständlich: Funkenflug kann bei Holzbauten und Trockenheit auf Nachbargrundstücke übergreifen. Entsteht dort ein Schaden, kommt es darauf an, ob dem Eigentümer des brennenden Hauses ein Verschulden nachzuweisen ist. Allein der Umstand, dass das Feuer auf dem eigenen Grund ausbricht, begründet nicht automatisch eine Haftung. Geschädigte Nachbarn wenden sich zuerst an ihre eigene Gebäudeversicherung, die ihren Schaden ersetzt und sich gegebenenfalls beim Verursacher schadlos hält.
Eine private Haushalts- und Eigenheimversicherung mit Haftpflichtbaustein kann hier einspringen. Bei leerstehenden Objekten ist dieser Baustein aber nicht immer mitversichert. Wer ein unbewohntes Haus besitzt, sollte beim Versicherer ausdrücklich nachfragen, ob die Haftpflicht auch für dieses Gebäude gilt.
Alte Holzhäuser: Warum der Brandschutz oft unterschätzt wird
Hölzerne Bauernhäuser wie das in Himmelberg gehören in Kärnten zum Landschaftsbild. Sie brennen schnell und lassen sich, vor allem in abgelegenen Lagen, mit der ersten Löschwelle nicht retten. Der Einsatz mit Pendelverkehr zeigt, wie aufwendig die Wasserversorgung ohne Hydranten ist. Für Eigentümer lohnt sich deshalb Vorsorge: Rauchmelder mit Funkanbindung an das Mobiltelefon, ein abschaltbarer Hauptschalter für nicht benötigte Stromkreise und freigehaltene Zufahrten für schwere Fahrzeuge sind überschaubare Maßnahmen mit großer Wirkung.
Wann ein Experte helfen kann
Nach einem Brand geht es um Geld, Fristen und mögliche Streitigkeiten mit dem Versicherer. Ein Rechtsanwalt mit Schwerpunkt Versicherungs- und Schadenersatzrecht kann Polizze und Ablehnungsschreiben prüfen und bei Kürzungen oder Streit um die Brandursache vertreten. Für die Sicherheit des Gebäudes sind Fachleute für Haus- und Elektrotechnik die richtige Anlaufstelle. Praktisch beginnt die Hilfe oft früh: Ein Anwalt kann prüfen, ob die Schadensmeldung vollständig ist, welche Unterlagen der Versicherer verlangen darf und wie lange eine Prüfung realistischerweise dauert. Ein Vermögensberater hilft, wenn nach einem Totalschaden die Frage ansteht, ob wiederaufgebaut, verkauft oder das Grundstück anders genutzt werden soll. Wer sich frühzeitig beraten lässt, vermeidet teure Fehler bei Fristen und Erklärungen gegenüber dem Versicherer.
Ein ähnliches Thema greifen wir im Beitrag zum Waldbrand im Lesachtal und den Gebäudeschäden auf, und wie Eigentümer und Mieter nach einem Hausbrand vorgehen, zeigt der Artikel zum Wohnhausbrand in Hirnsdorf.
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine Rechtsberatung. Die Brandursache in Himmelberg ist nicht geklärt; die Ermittlungen laufen. Für Ihren konkreten Versicherungsfall wenden Sie sich an einen Rechtsanwalt auf ExpertZoom.
