 Markus Weber
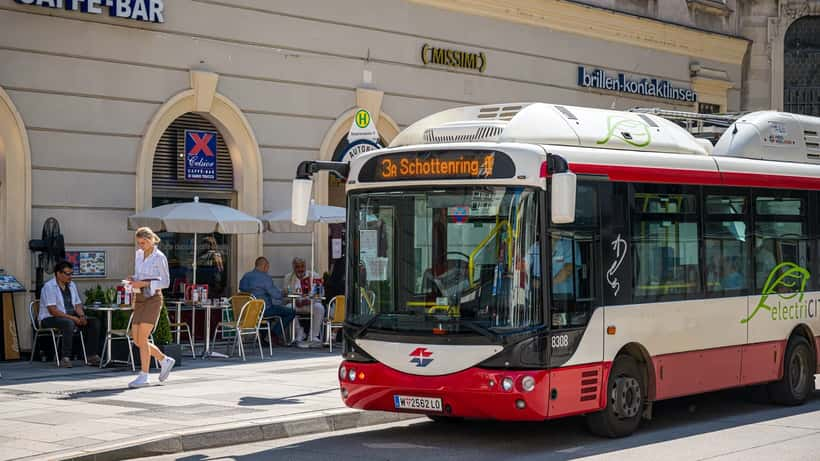
Seit dem 5. September 2026 hält der Vienna Airport Bus erstmals auch am Karlsplatz und am Praterstern – ÖBB Postbus hat das Netz erweitert, und mehr als 600 batteriebetriebene Busse rollen bereits auf Österreichs Straßen. Gleichzeitig steht die Unternehmenswelt vor einer nüchternen Botschaft: Die direkten staatlichen Kaufförderungen für Elektrofahrzeuge sind 2026 aufgebraucht. Doch wer jetzt genauer hinsieht, entdeckt einen steuerlichen Hebel, der die fehlenden Zuschüsse in vielen Fällen übertrifft.
22 % Steuervorteil: Die unterschätzte Zahl des Jahres
Das Klimaschutzministerium hat das Budget für den klassischen Elektromobilitätsbonus ausgeschöpft. Neue direkte Kaufprämien werden 2026 nicht mehr bewilligt. Das ist die schlechte Nachricht – und sie wird in vielen Branchenmedien ausgiebig diskutiert.
Die gute Nachricht wird deutlich seltener erwähnt: Seit November 2025 gilt der erhöhte Investitionsfreibetrag von bis zu 22 % auf die Anschaffungskosten klimafreundlicher Fahrzeuge – darunter ausdrücklich Elektrobusse und E-Kleintransporter für Unternehmen. Zum Vergleich: Vor der Anhebung betrug dieser Freibetrag 10 %. Fast eine Verdopplung.
Hinzu kommt die vollständige NoVA-Befreiung für rein elektrische Fahrzeuge. Bei einem Elektrobus mit einem Kaufpreis von 350.000 Euro ergibt sich allein aus der NoVA-Ersparnis gegenüber einem vergleichbaren Dieselfahrzeug ein Vorteil von 25.000 bis 38.000 Euro – je nach Fahrzeugkategorie.
Diese Zahlen verändern die Wirtschaftlichkeitsrechnung grundlegend. Wer nur auf die ausgelaufenen Direktzuschüsse schaut, verpasst das eigentliche Bild.
Warum 2026 ein strategischer Kaufzeitpunkt ist
Zwei Trends überlagern sich im Herbst 2026 in Österreich und machen den Zeitpunkt besonders relevant.
Erstens: CO₂-Druck steigt weiter. Seit Jänner 2026 kostet eine Tonne CO₂ 45 Euro – 2025 waren es noch 32,50 Euro. Für ein Transportunternehmen mit einem Dieselbus, der jährlich rund 50 bis 60 Tonnen CO₂ ausstößt, bedeutet das Mehrkosten von 2.250 bis 2.700 Euro pro Fahrzeug und Jahr – Tendenz steigend.
Zweitens: Elektrobus-Preise sinken. Ein kompakter Stadtbus mit Elektroantrieb liegt 2026 im Preissegment zwischen 280.000 und 480.000 Euro – je nach Reichweite und Ausstattung. Vor drei Jahren lagen die Preise noch 30 bis 40 % höher. Die Lücke zum Dieselbus schließt sich.
Wer im Oktober oder November 2026 kauft, profitiert noch im laufenden Steuerjahr vom 22-prozentigen Investitionsfreibetrag. Wer die Entscheidung auf 2027 verschiebt, muss mit möglicherweise veränderten Steuerregeln und höheren CO₂-Abgaben kalkulieren.
Was ein Vermögensberater konkret durchrechnet
Für kleine und mittlere Transportunternehmen ist die zentrale Frage nicht, ob sich Elektro lohnt – sondern wie die Finanzierungsstruktur aussehen soll. Denn der Listenpreis eines Elektrobusses liegt fast immer über dem des Dieselpendants.
Ein Vermögensberater mit Schwerpunkt Fuhrpark-Finanzierung betrachtet dabei typischerweise vier kombinierbare Stellschrauben:
1. Investitionsfreibetrag (22 %) – direkter Steuerabzug im Anschaffungsjahr, zusätzlich zur regulären Abschreibung.
2. NoVA-Befreiung – entfällt vollständig für rein elektrische Fahrzeuge, bei Dieselbussen je nach Emissionsklasse 8 bis 11 % des Kaufpreises.
3. Vorsteuerabzug – Unternehmen können die Mehrwertsteuer auf Elektrofahrzeuge bis zu einem Anschaffungswert von 80.000 Euro zurückfordern. Bei Leasingkonstruktionen lässt sich dieser Vorteil auch bei teureren Fahrzeugen teilweise realisieren.
4. Operating-Lease vs. Kauf – abhängig von Liquiditätslage und Ertragssituation kann ein Leasing die Steuerlast über mehrere Jahre günstiger verteilen als ein Direktkauf.
Die Kombination dieser vier Faktoren ergibt eine Gesamtwirkung, die eine reine Steuerberaterbetrachtung oft nicht vollständig abbildet.
Konkretfall: Ein steirisches Busunternehmen rechnet durch
Ein mittelständisches Busunternehmen aus der Steiermark mit zwölf Fahrzeugen – hauptsächlich Schulbus- und Ausflugsfahrten – prüft im Oktober 2026 die Anschaffung eines Elektrobusses zum Kaufpreis von 360.000 Euro netto.
Szenario A – keine steuerliche Optimierung: Normale lineare Abschreibung über acht Jahre = 45.000 Euro Abzug pro Jahr. Im Anschaffungsjahr kein besonderer Effekt über die reguläre Abschreibung hinaus.
Szenario B – volle steuerliche Optimierung durch Vermögensberater:
| Position | Betrag |
|---|---|
| Investitionsfreibetrag 22 % (360.000 × 0,22) | 79.200 Euro einmalig |
| NoVA-Ersparnis ggü. Dieselbus (~8,5 %) | 30.600 Euro |
| CO₂-Kostenvermeidung Jahr 1 (55 t × 45 €) | 2.475 Euro |
| Gesamtvorteil Jahr 1 | 112.275 Euro |
Wenn dasselbe Unternehmen drei Fahrzeuge auf Elektro umstellt (Gesamtinvestition ca. 1,08 Mio. Euro), multipliziert sich der steuerliche Hebel auf über 330.000 Euro im Anschaffungsjahr.
Das verändert die Amortisationsrechnung: Ein Elektrobus, der auf den ersten Blick 40 % teurer wirkt als das Dieseläquivalent, kann sich nach Steueranrechnung bereits nach fünf statt acht Jahren rechnen.
Entscheidende Bedingung: Dieses Ergebnis setzt voraus, dass der Kauf noch im laufenden Steuerjahr 2026 abgewickelt wird – und dass die Beratung vor dem Kaufvertrag stattfindet, nicht danach.
Das EBIN-Programm: Nächste Runde in Sicht
Wer als Linienbus-Betreiber oder Aufgabenträger im öffentlichen Personennahverkehr tätig ist, sollte auch das EBIN-Förderprogramm im Auge behalten. Das Programm zur Elektrifizierung öffentlicher Busflotten ist derzeit für neue Anträge geschlossen – laut klimaaktiv mobil können bereits registrierte Fahrzeuge jedoch weiterhin eingereicht werden. Die nächste Ausschreibungsrunde wird für das erste Quartal 2027 erwartet.
Wer sich jetzt – also im Herbst 2026 – strategisch positioniert, kann bei der Wiedereröffnung als erster in der Bewerbungspipeline sein und gleichzeitig den 22-prozentigen Investitionsfreibetrag im aktuellen Steuerjahr nutzen.
Drei Irrtümer, die Unternehmen Geld kosten
Irrtum 1: „Förderungen sind weg, also lohnt sich Elektro nicht mehr." Die direkten Kaufzuschüsse sind ausgeschöpft. Der Investitionsfreibetrag, die NoVA-Befreiung und die CO₂-Kostenersparnis bestehen unverändert fort. Wer nur auf Förderungsportale schaut, übersieht die steuerliche Dimension.
Irrtum 2: „Das regelt der Steuerberater automatisch." Steuerberater kennen die Abschreibungsregeln – einen strategischen Vergleich zwischen Kaufvarianten, Leasingstrukturen und der optimalen Finanzierungsstaffelung über mehrere Jahre liefert ein spezialisierter Vermögensberater.
Irrtum 3: „Wir sind zu klein für Steueroptimierung." Bereits bei einem einzigen Elektrobus-Kauf im Wert von 300.000 Euro kann der Investitionsfreibetrag eine Steuerminderung von 66.000 Euro bewirken. Kein Unternehmen ist dafür „zu klein".
Mehr zu den steuerlichen Rahmenbedingungen für Elektrofahrzeuge in Österreich und worauf Unternehmen bei Wartungskosten achten sollten, lesen Sie auch in unserem Artikel über Elektroauto-Steuerregeln und Kfz-Wartung 2026.
Was jetzt zu tun ist
Österreichs Transportbranche steht an einem Wendepunkt: Die Direktförderungen sind Geschichte, aber das steuerliche Instrumentarium ist stärker als je zuvor. Unternehmen, die im vierten Quartal 2026 handeln, sichern sich den 22-prozentigen Investitionsfreibetrag noch im laufenden Jahresabschluss – und bauen einen Wettbewerbsvorteil auf, bevor CO₂-Abgaben 2027 erneut steigen.
Auf Expert Zoom finden Sie Vermögensberaterinnen und Vermögensberater, die auf Fuhrpark-Finanzierung und unternehmerische Investitionsplanung spezialisiert sind. Sie rechnen durch, welche Kombination aus Kauf, Leasing und Steuerplanung für Ihre konkrete Situation den größten Effekt erzielt – bevor Sie den Kaufvertrag unterschreiben.
format_used: Data deep-dive
