 Markus Weber
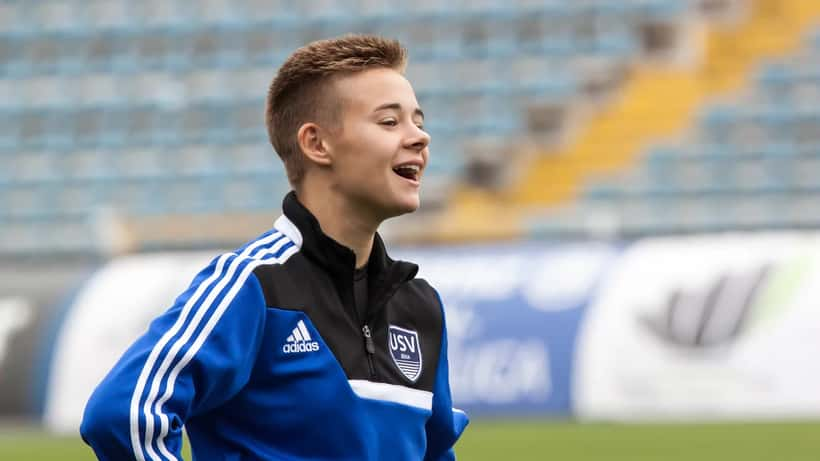
Alexander Prass befindet sich gerade in einer der besten Phasen seiner Karriere. Als „Spieler des Tages" in der deutschen Bundesliga gefeiert und vom Sportschau-Kommentator liebevoll „Prassilianer" getauft, hat der 25-jährige Grazer bei der TSG Hoffenheim eindrucksvoll bewiesen, dass der Sprung aus der österreichischen Bundesliga in Deutschlands höchste Spielklasse gelingen kann. Was Fans und Medien dabei weniger beleuchten: Der Wechsel von Sturm Graz nach Hoffenheim brachte für Prass nicht nur neue Gegner – sondern auch eine vollständig neue steuerliche und finanzielle Realität. Und diese Realität betrifft nicht nur Profi-Fußballer, sondern Hunderttausende Österreicher, die jährlich den Schritt nach Deutschland wagen.
Der Österreicher in Deutschland: Ein Massenphänomen mit Steuerpotenzial
Es ist alles andere als ein Einzelfall. Laut Statistik Austria pendeln jährlich mehr als 120.000 Österreicher regelmäßig über die Grenze nach Deutschland – als Ärzte, Pflegekräfte, Ingenieure, IT-Fachleute, Handwerker oder Dienstleister. Hinzu kommen Zehntausende, die dauerhaft in Deutschland arbeiten und ihren Wohnsitz in Österreich behalten. Die wirtschaftliche Verflechtung der beiden DACH-Länder ist tiefer als je zuvor: Viele österreichische Unternehmen haben Niederlassungen in Bayern oder Baden-Württemberg, und umgekehrt sind deutsche Konzerne die größten privaten Arbeitgeber in der Wirtschaftsregion Salzburg–München.
Sportler wie Alexander Prass stehen dabei stellvertretend für einen Trend, der längst alle Berufsgruppen erfasst hat. Die entscheidende Frage ist dabei nicht mehr nur: „Bekomme ich den Job?" – sondern: „Was bleibt am Ende des Monats wirklich übrig, wenn ich in Deutschland verdiene und in Österreich lebe?"
Das Doppelbesteuerungsabkommen Österreich–Deutschland: Grundregel und Stolpersteine
Wer als Österreicher in Deutschland arbeitet, ist durch das Doppelbesteuerungsabkommen (DBA) zwischen den beiden Ländern vor einer doppelten Besteuerung geschützt – zumindest im Prinzip. Das DBA regelt die Aufteilung des Besteuerungsrechts: Arbeitnehmer werden grundsätzlich im Tätigkeitsstaat besteuert. Wer also dauerhaft in Deutschland angestellt ist und dort sozialversicherungspflichtig beschäftigt ist, zahlt seine Lohnsteuer nach deutschem Recht.
Das klingt übersichtlich. Ist es in der Praxis aber selten, denn: Wer seinen Wohnsitz in Österreich behält – etwa die eigene Wohnung oder das Elternhaus in Graz, Salzburg oder Linz –, bleibt in Österreich unbeschränkt einkommensteuerpflichtig. Das bedeutet, dass Österreich das Recht hat, das weltweite Einkommen steuerlich zu berücksichtigen. Es zieht zwar die in Deutschland bereits gezahlte Steuer an, berechnet dabei aber den österreichischen Steuersatz auf Basis des Gesamteinkommens – ein Mechanismus, der sich Progressionsvorbehalt nennt und erhebliche Auswirkungen auf alle weiteren österreichischen Einkünfte haben kann.
Das Bundesministerium für Finanzen bietet auf seiner Website eine Übersicht zu allen geltenden Doppelbesteuerungsabkommen sowie Hinweise zur unbeschränkten Steuerpflicht.
Die 183-Tage-Regel: Wann es wirklich kompliziert wird
Für sogenannte Grenzgänger – Personen, die regelmäßig zwischen einem österreichischen Wohnort und einem deutschen Arbeitsort pendeln – gelten vereinfachte Regelungen. In vielen Fällen zahlen sie ihre gesamte Lohnsteuer in Deutschland und müssen keine vollständige Einkommensteuererklärung in Österreich einreichen.
Kritisch wird es bei der 183-Tage-Regelung: Wer sich im Laufe eines Kalenderjahres mehr als 183 Tage in Deutschland aufhält, kann dort als steuerlich ansässig gelten – mit weitreichenden Folgen für die Besteuerung sämtlicher Einkünfte. Für einen Fußballprofi wie Prass, der den Großteil seiner Arbeitszeit in Hoffenheim verbringt, ist diese Frage zentral für die Bestimmung des Steuerdomizils.
Für einen österreichischen IT-Consultant, der drei Tage pro Woche im Münchner Büro arbeitet und zwei Tage remote aus Salzburg, kann die Bilanz gefährlich knapp ausfallen. Ein einziger falsch gezählter Aufenthaltstag kann zu einer vollständig anderen Steuerpflicht in Deutschland führen – mit erheblichen Konsequenzen für die Jahresabrechnung.
Wichtig zu wissen: Als „Aufenthaltstag" im Sinne des DBA gilt jeder Tag, an dem sich die Person physisch in Deutschland befindet – also auch An- und Abreisetage, Kongresstage oder Fortbildungen. Wer diesen Zähler nicht sorgfältig führt, riskiert eine ungewollte Verlagerung der Steuerpflicht. Viele österreichische Steuerberater empfehlen daher ein einfaches digitales Reisetagebuch, das im Streitfall mit dem Finanzamt als Nachweis dient.
Wenn Thomas nach München wechselt: Was der Job wirklich kostet
Stellen wir uns Thomas vor – 34 Jahre alt, Maschinenbauingenieur aus Salzburg. Im Oktober 2026 nimmt er ein Angebot eines Münchner Unternehmens an: 90.000 Euro Bruttogehalt jährlich, Homeoffice an zwei Tagen pro Woche, die übrigen drei Tage vor Ort in München.
In Deutschland liegt der Einkommensteuersatz auf dieses Gehalt bei rund 30 Prozent (inklusive Solidaritätszuschlag). Hinzu kommen Sozialabgaben von rund 20,5 Prozent (Arbeitnehmeranteil für Kranken-, Pflege-, Renten- und Arbeitslosenversicherung). Netto verbleiben Thomas damit rund 44.500 Euro jährlich – also etwa 3.700 Euro monatlich netto.
Soweit so gut. Doch Thomas behält seine Wohnung in Salzburg und vermietet sie in den Sommermonaten: 8.400 Euro Mieteinnahmen jährlich. Wäre er nur in Österreich tätig, läge sein Steuersatz auf diese Mieteinnahmen bei etwa 33 Prozent – er zahlte rund 2.770 Euro Steuern darauf.
Jetzt der Progressionsvorbehalt: Das österreichische Finanzamt rechnet so: Thomas' Gesamteinkommen (90.000 + 8.400 = 98.400 Euro) führt nach österreichischem Tarif zu einem Grenzsteuersatz von rund 43 Prozent. Auf die Mieteinnahmen von 8.400 Euro fallen damit rund 3.610 Euro Steuern an – statt der ursprünglichen 2.770 Euro. Mehrbelastung: rund 840 Euro jährlich, allein durch den Wechsel des Arbeitsortes nach Deutschland.
Mit einer rechtzeitigen Steuerplanung – etwa durch Anpassung des Wohnsitzstatus, strukturierte Aufteilung der Heimarbeitstage oder steueroptimierte Verwaltung der österreichischen Mieteinnahmen – lässt sich dieser Effekt in vielen Fällen legal minimieren oder ganz vermeiden.
Verletzung, Ausfall, Absicherung: Was Prass zeigt und andere übersehen
Alexander Prass verpasste verletzungsbedingt den Ligaauftakt der TSG Hoffenheim in der Saison 2025/26. Für einen Profi mit klar geregeltem Bundesligavertrag ist das schmerzhaft – finanziell aber gut abgesichert. Bundesligaklubs sind zur vollen Lohnfortzahlung verpflichtet, und Profispieler sind über ihre Klubs in der Regel umfassend kranken- und berufsunfähigkeitsversichert.
Ganz anders die Situation für österreichische Fachkräfte, die als Selbstständige oder auf Werkvertragsbasis in Deutschland tätig sind: Sie fallen häufig weder vollständig unter das deutsche noch unter das österreichische Sozialversicherungsrecht. Wer als österreichischer Freelancer regelmäßig Projekte in Deutschland abwickelt, sollte prüfen, ob die eigene Berufsunfähigkeitsversicherung grenzüberschreitende Tätigkeiten ausdrücklich abdeckt. Viele handelsüblichen österreichischen Policen haben hier empfindliche Lücken – und im Schadensfall bedeutet das: keinerlei gesetzlicher Einkommensschutz.
So planen Sie Ihren Schritt nach Deutschland richtig
Alexander Prass hatte beim Wechsel nach Hoffenheim professionelle Unterstützung – Spielerberater, rechtliche Beratung, Finanzexperten. Was für Fußballprofis selbstverständlich ist, bleibt für die meisten Berufstätigen unerreichbar – oder wird schlicht vergessen. Dabei sind die Weichen entscheidend, die vor dem ersten Arbeitstag in Deutschland gestellt werden:
- Steuerresidenz klären: Wo liegt der Lebensmittelpunkt? Welches Land hat das primäre Besteuerungsrecht?
- Sozialversicherungspflicht prüfen: In welchem Land bin ich kranken- und rentenversichert? Gilt das A1-Formular für entsandte Arbeitnehmer?
- Grenzgänger-Status beantragen: Pendler zwischen Österreich und Deutschland profitieren von vereinfachten Steuerverfahren – der Antrag muss aber aktiv gestellt werden.
- Rentenansprüche koordinieren: Beitragszeiten in der österreichischen Pensionsversicherung und der deutschen Deutschen Rentenversicherung (DRV) werden getrennt verwaltet. Für die Pensionsplanung ist ein klarer Überblick über beide Systeme essenziell.
- Absicherungslücken schließen: Krankenversicherung, Berufsunfähigkeit und Haftpflicht müssen auf das neue Arbeitsland abgestimmt sein.
Wer diese Fragen rechtzeitig mit einem qualifizierten Vermögensberater oder Steuerexperten klärt, spart nicht nur Geld – er vermeidet auch aufwendige Nachzahlungen, Bußgelder und Auseinandersetzungen mit zwei Finanzbehörden gleichzeitig. Ein erstes Beratungsgespräch – idealerweise noch vor Unterzeichnung des deutschen Arbeitsvertrags – dauert in der Regel 60 bis 90 Minuten und kostet je nach Beratungsumfang zwischen 150 und 300 Euro. Gemessen an den Einsparungen, die durch eine frühzeitige Optimierung möglich sind, ist das eine der klügsten Investitionen vor einem Auslandswechsel. Auf ExpertZoom finden Sie geprüfte Steuerberater und Vermögensexperten, die grenzüberschreitende Beratung für Österreicher anbieten.
Hinweis: Dieser Artikel dient ausschließlich der allgemeinen Information und ersetzt keine individuelle Steuer- oder Finanzberatung. Die steuerliche Situation hängt von Ihren persönlichen Umständen ab. Konsultieren Sie vor jeder Entscheidung einen qualifizierten Steuerberater oder Vermögensberater.
