 Daniel Rodríguez
Las tormentas que devastaron el área de Chicago entre el 27 de julio y el 12 de agosto de 2026 fueron históricas: ráfagas de hasta 104 millas por hora, siete tornados confirmados, granizo de hasta 3 pulgadas de diámetro y lluvias que causaron inundaciones repentinas en decenas de suburbios. Según el Servicio Meteorológico Nacional, las comunidades de Tinley Park, Oak Forest, Homewood, Chicago Heights y Ford Heights figuran entre las más afectadas. Si tu hogar sufrió daños, lo que hagas —o dejes de hacer— en los próximos días puede significar la diferencia entre una reclamación de seguro exitosa y una pérdida económica de decenas de miles de dólares.
El verano de tormentas más intenso de Chicago en años recientes
El 27 de julio de 2026, un sistema de vientos rectos produjo ráfagas récord de hasta 104 mph cerca de Monee, en el condado de Will —una de las más fuertes jamás registradas en Illinois— y dejó siete tornados en su camino por los condados de Cook, DuPage, Will, Kane y Lake. El granizo alcanzó las 3 pulgadas de diámetro en varias zonas, equivalente al tamaño de una pelota de béisbol, suficiente para perforar techos de asfalto y dejar el revestimiento exterior de los hogares irreparable.
Apenas dos semanas después, el 11 de agosto, un segundo derecho cruzó el norte de Illinois y el noroeste de Indiana con vientos de entre 90 y 100 mph, generando tornados adicionales EF-1 en los condados de LaSalle y Lee. El 12 de agosto, una nueva línea de tormentas trajo precipitaciones de entre 1 y 4 pulgadas que inundaron sótanos, calles y garajes en toda la región metropolitana.
El resultado: cientos de miles de hogares sin electricidad, árboles caídos sobre estructuras, techos comprometidos por impacto de granizo y cimientos expuestos a humedad sostenida. Y miles de propietarios sin saber cuál es el primer paso correcto.
Por qué las primeras 72 horas son decisivas para tu reclamación
Los contratistas especializados en restauración por tormenta en Illinois lo repiten como regla: documentar los daños antes de que llegue el ajustador de seguros es tan importante como la reparación misma. Una vez que pasan 72 horas, la humedad penetra en las vigas, los materiales porosos se saturan y las aseguradoras tienen argumentos para clasificar parte del daño como consecuencia de "mantenimiento previo deficiente" en lugar de del evento climático.
Según datos de Angi (2026), el costo promedio de reparación por daños de tormenta en Estados Unidos oscila entre $2,641 y $22,127, con un costo medio de $12,331. En Chicago, la sustitución completa de un techo dañado promedia los $20,540. Por metro cuadrado, las tejas de asfalto básicas cuestan entre $4.25 y $4.95; las de gama media entre $6.00 y $8.00; y las instalaciones premium pueden llegar a $12.00 por pie cuadrado.
Estos números importan porque definen el riesgo: si no actúas rápido y bien documentado, podrías estar asumiendo gastos de bolsillo que tu póliza debería cubrir.
Lo que un contratista con licencia evalúa primero —y por qué importa que lo haga antes del ajustador
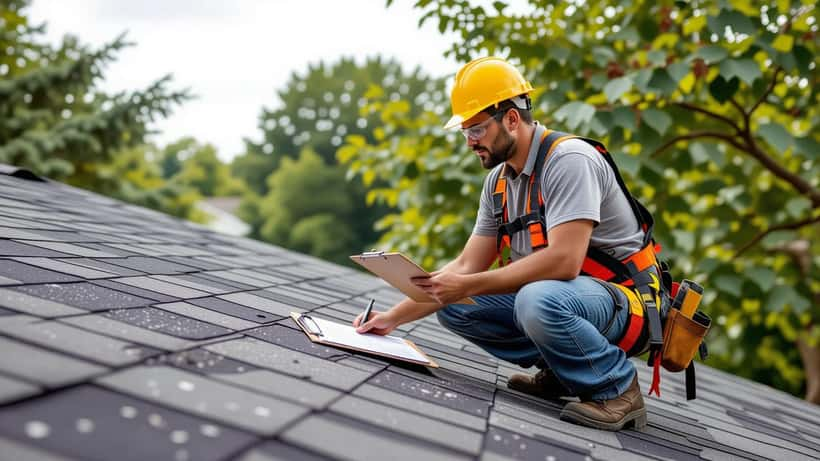
Un contratista certificado en restauración por tormenta examina tres áreas que la mayoría de los propietarios pasan por alto al inspeccionar su propia vivienda:
Techo: El granizo deja marcas circulares blandas en las tejas de asfalto —impactos que erosionan los granos protectores de la superficie— que desde el suelo son invisibles. Sin esa erosión, las tejas duran 20-25 años; con ella, el deterioro se acelera significativamente y puede colapsar durante el invierno. Un contratista también revisa las juntas metálicas (flashing) alrededor de chimeneas, claraboyas y bordes de techo, que son los puntos de entrada de agua más frecuentes.
Cimientos y sótano: Las inundaciones rápidas crean presión hidrostática sobre las paredes del sótano. Grietas previas —que quizás ignorabas— se pueden agravar. El agua que no se retira correctamente dentro de las primeras 24-48 horas puede provocar daños estructurales visibles recién en los próximos 6 a 18 meses.
Revestimiento exterior (siding): El impacto del granizo fractura el vinilo o el aluminio de formas que no siempre comprometen la impermeabilidad de inmediato, pero sí lo hacen en otoño e invierno, cuando los cambios de temperatura amplían las grietas. Para entonces, el seguro ya clasificó el evento como cerrado.
Una evaluación profesional completa en el área de Chicago cuesta entre $200 y $500. Muchos contratistas la realizan gratuitamente si después son contratados para las reparaciones.
Para más contexto sobre cómo evaluar daños estructurales tras tormentas severas en Illinois, consulta esta guía de expertos en el área: Cómo evaluar daños estructurales tras un tornado en Illinois.
Si tienes techo dañado en los condados de Cook, Will o DuPage: lo que cambia para tu bolsillo
Imagina esta situación: Carlos tiene una casa de dos pisos con 1,800 pies cuadrados de techo en Tinley Park —uno de los municipios mencionados directamente por el Servicio Meteorológico Nacional como zona de daño catastrófico el 27 de julio. Tras las tormentas de agosto, Carlos nota manchas de humedad en el techo de su recámara. Llama a su aseguradora el 15 de agosto: el ajustador llega el 18, tres días después.
El ajustador identifica daño por granizo en una sección de 600 pies cuadrados que requiere reemplazo parcial. A $6.00-$8.00 por pie cuadrado (precio mid-range en Illinois 2026), esa reparación suma entre $3,600 y $4,800. El deducible de Carlos es de $1,500 —lo que pagaría de su bolsillo.
Sin embargo, el ajustador también señala que el resto del techo muestra desgaste por granizo previo que Carlos desconocía. Como ese daño no estaba documentado antes de las tormentas de 2026, la aseguradora puede negarse a incluirlo en el siniestro actual. Si esas secciones no diagnosticadas fallan en invierno, Carlos enfrentaría un costo adicional de $8,000 a $15,000 —no cubierto por el seguro porque el evento ya fue cerrado.
Si Carlos hubiera llamado a un contratista con licencia el 28 de julio —dentro de las primeras 24 horas— para documentar el estado completo del techo con fotografías y un informe por escrito, entonces habría tenido evidencia sólida de que todos los daños visibles —tanto la sección obvia como las áreas con granizo previo agravado— fueron causados o acelerados por el evento del 27 de julio. Esa documentación podría haber resultado en que el seguro cubriera la totalidad del reemplazo, evitando que Carlos pagara entre $8,000 y $15,000 adicionales de su propio bolsillo.
El costo de llamar a tiempo: entre $0 y $500. El costo de no hacerlo: potencialmente entre $8,000 y $15,000.
Qué hacer si tu hogar en el área de Chicago sufrió daños
Según el reporte oficial del Servicio Meteorológico Nacional sobre las tormentas del verano 2026 en el área de Chicago (weather.gov/lot/2026_07_27_severe_flood), los condados afectados incluyen Cook, DuPage, Will, Kane, Lake, McHenry y Kankakee en Illinois, más Lake, Porter y Newton en Indiana. Si tu propiedad está en alguna de estas zonas, estos son los pasos recomendados:
- Documenta antes de limpiar. Toma fotos y videos desde dentro y fuera de la casa. Incluye una referencia de fecha en las imágenes (una hoja de papel con la fecha escrita es suficiente).
- Notifica a tu aseguradora dentro de las primeras 24-48 horas. La mayoría de las pólizas de propietarios en Illinois tienen cláusulas de notificación puntual; el incumplimiento puede afectar la cobertura.
- Contrata a un contratista con licencia de Illinois antes de que llegue el ajustador. Un profesional puede identificar daños ocultos y acompañarte durante la inspección.
- Verifica licencias. El Illinois Department of Financial and Professional Regulation (IDFPR) permite consultar online si un contratista tiene licencia activa en el estado.
- Desconfía de los "storm chasers". Contratistas que llegan sin que los hayas llamado, solicitan pago completo por adelantado o no tienen dirección física verificable en Illinois son señales de alerta. Las historias de trabajos abandonados o mal ejecutados se multiplican después de cada tormenta severa.
Encuentra un contratista verificado en el área de Chicago
Navegar el mercado de contratistas después de un desastre climático es una de las situaciones más vulnerables para un propietario. Plataformas como Expert Zoom conectan directamente con contratistas con licencia, historial verificado y presencia documentada en tu área metropolitana. Antes de firmar cualquier contrato, puedes consultar, comparar presupuestos y validar credenciales, lo que reduce el riesgo de fraude y garantiza que el trabajo cumpla los estándares de construcción de Illinois.
El verano de 2026 fue un recordatorio de que el área de Chicago no es inmune a tormentas extremas. Pero actuar con información y con el profesional correcto sigue siendo la mejor protección para tu hogar —y tu economía— después de cada evento.
Este artículo es informativo y no constituye asesoramiento legal, financiero ni de seguros. Para orientación específica sobre tu póliza o situación, consulta directamente con tu aseguradora o un profesional con licencia en Illinois.
