 Andrea García
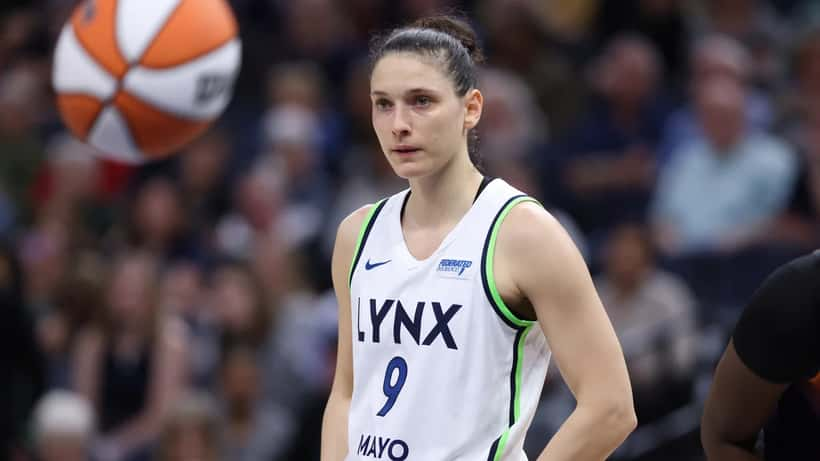
La basquetbolista italiana Cecilia Zandalasini firmó en abril de 2026 un contrato de un año por $500,000 con los Golden State Valkyries, convirtiéndose en una de las jugadoras mejor pagadas de la WNBA esta temporada. Mientras Caitlin Clark la califica de "jugadora increíble" y San Francisco celebra sus actuaciones en la pista, Zandalasini ya prepara maletas para representar a Italia en el Mundial FIBA en Alemania. Su historia ilumina un dilema financiero que enfrentan miles de deportistas internacionales: ganar en dólares mientras se tributa —potencialmente— en dos países distintos.
El momento que puso a Zandalasini en el centro de la conversación
El 27 de agosto de 2026, Zandalasini lideró a los Valkyries con 20 puntos en una victoria aplastante de 79-60 sobre los New York Liberty, siendo la máxima anotadora del encuentro con un 8 de 17 desde el campo y 4 de 10 desde el triple. A sus 30 años, la alero nacida en Broni promedia en la temporada regular 8,8 puntos, 2,2 rebotes y 1,8 asistencias en 19,1 minutos por encuentro, según datos de ESPN.
Fue su segunda vez en lo que va de temporada anotando 20 o más puntos en un partido. Los Valkyries —franquicia inaugural de la WNBA con sede en San Francisco— han encontrado en la italiana una pieza de rotación confiable que, además, lleva el peso de representar a su país en la competición internacional más importante del baloncesto femenino.
Lo que muy pocos aficionados ven más allá del marcador es que, tras cada partido, la contabilidad de Zandalasini resulta tan exigente como su juego sobre la pista: cada ciudad donde compite puede activar una obligación fiscal diferente, y su pasaporte italiano añade una capa de complejidad que simplemente no existe para sus compañeras estadounidenses.
La perspectiva experta: por qué los ingresos internacionales son una trampa fiscal invisible
Para un asesor en gestión patrimonial especializado en deportistas de élite, el perfil de Zandalasini no es una rareza — es el modelo estándar de las jugadoras internacionales de la WNBA. En la temporada 2026, más del 30% de las jugadoras activas en la liga son de origen extranjero, y la mayoría combina su contrato americano con uno o más contratos en ligas europeas durante los meses de octubre a febrero, cuando la WNBA está en pausa.
"Un deportista con ingresos en dos países no puede aplicar la misma planificación financiera que alguien con una nómina en una sola empresa o un solo país," señalan los expertos en fiscalidad internacional para atletas. "Necesita entender con precisión dónde tiene su residencia fiscal, cómo se articula el convenio de doble imposición entre ambos países, qué herramientas le ofrece el IRS para reducir la retención sobre su salario americano, y cómo estructurar el ahorro cuando los ingresos son, por naturaleza, intermitentes y con picos muy pronunciados."
El riesgo principal —y el más costoso si se ignora— es tributar dos veces sobre el mismo ingreso: una vez en Estados Unidos y otra en Italia. Sin la planificación adecuada desde el inicio de la temporada, la carga fiscal efectiva sobre los ingresos combinados puede superar el 50% del ingreso bruto total, erosionando en gran medida el beneficio económico de un año de trabajo intenso en las mejores ligas del mundo.
El 'jock tax': el impuesto que viaja en el vuelo charter
El concepto más desconocido —y potencialmente más costoso— para los deportistas internacionales que compiten en la WNBA es el llamado jock tax: la obligación legal de presentar declaraciones de impuestos estatales en cada estado donde se disputan partidos, prorrateando la parte del salario correspondiente a los días de trabajo en ese territorio.
En un calendario de 40 partidos regulares que recorre una decena de estados, esto puede generar hasta 12 o 15 declaraciones fiscales estatales distintas en un solo año fiscal. California, estado donde los Valkyries tienen su sede en San Francisco, aplica el tipo marginal más elevado del país: hasta 13,3% para las rentas más altas. Texas y Florida, sin impuesto sobre la renta estatal, representan una ventaja fiscal para las jugadoras. Nueva York puede agregar hasta un 10,9% adicional sobre la porción del salario atribuible a los partidos disputados en el estado.
Para una deportista extranjera catalogada por el IRS como nonresident alien —condición habitual para quienes no tienen ciudadanía americana ni residencia permanente—, la retención estándar sobre ingresos de fuente americana es del 30% sobre ingresos brutos, una tasa que puede resultar muy superior al impuesto real si se toman en cuenta gastos deducibles y tratados fiscales. El IRS ofrece la posibilidad de suscribir un Acuerdo Central de Retención (Central Withholding Agreement, CWA) que permite ajustar esa retención a la tasa efectiva estimada sobre ingresos netos, con un ahorro sustancial desde el primer pago.
Los $500,000 de la WNBA y los €140,000 de Europa: un escenario con números reales
Tomemos el caso de una jugadora italiana de 30 años en situación análoga a la de Zandalasini: percibe $500,000 anuales de su contrato WNBA y €140,000 adicionales de un contrato con un club de la Euroliga Women durante los meses de octubre a febrero.
Sin ningún tipo de planificación, el cuadro fiscal puede verse así:
- El IRS aplica retención del 30% sobre los $500,000 desde el primer cheque = $150,000 retenidos en origen.
- De los 40 partidos de la temporada regular, 6 se disputan en California, lo que representa aproximadamente el 15% del trabajo del año: $75,000 de ingresos atribuibles a California, sobre los cuales se aplica un tipo efectivo del 9,3% = $6,975 adicionales en impuesto estatal californiano.
- Italia, si la jugadora mantiene su residencia fiscal en el país (más de 183 días al año en suelo italiano), exige declaración de renta sobre la renta mundial. Los €140,000 europeos tributan al tipo marginal del 43% para rentas superiores a €50,000 = aproximadamente $60,200 en impuesto italiano (a un tipo de cambio de 1 EUR ≈ 1 USD).
Si la jugadora permanece más de 183 días en Estados Unidos durante el año natural, el IRS la considera residente fiscal americana y extiende la imposición a sus ingresos mundiales: los €140,000 del contrato europeo quedan también sujetos al impuesto federal americano (tipo marginal del 32% para ese tramo) = $44,800 adicionales en EE.UU., además de los impuestos ya liquidados en Italia por esos mismos ingresos.
Con planificación estructurada desde enero, la situación cambia de forma significativa: la jugadora suscribe un CWA con el IRS que reduce la retención al 22% efectivo sobre ingresos netos; invoca el artículo 17 del Convenio de Doble Imposición suscrito entre EE.UU. e Italia en 1999 —que atribuye a cada país exclusivamente el derecho a gravar los ingresos generados en su propio territorio—; y documenta con rigor su residencia fiscal italiana. El ahorro total estimado frente al escenario sin planificación: entre $38,000 y $58,000 anuales, una cifra que equivale a entre un 7,5% y un 11,5% del ingreso bruto combinado.
Qué puede hacer una deportista internacional desde hoy mismo
Para jugadoras internacionales con perfiles similares al de Zandalasini —o para cualquier deportista, músico, o profesional con ingresos en múltiples países—, un asesor en gestión patrimonial especializado en atletas abordaría este caso en tres etapas concretas.
Primera etapa — Análisis de residencia fiscal: determinar con precisión cuántos días al año la deportista permanece en EE.UU., en Italia y en terceros países (como Alemania durante el Mundial FIBA). La diferencia entre 182 y 184 días en suelo americano puede cambiar radicalmente la categoría fiscal aplicable y la base imponible en cada país.
Segunda etapa — Optimización de retenciones antes del primer cobro: tramitar el CWA con el IRS antes del inicio de la temporada es crítico. Una vez retenido el 30% sobre los primeros ingresos del año, recuperar el exceso a través de la declaración anual puede tardar hasta 18 meses, tiempo durante el cual esa liquidez no está disponible para la deportista.
Tercera etapa — Estructura de ahorro con horizonte post-carrera: con ingresos volátiles —la vida útil de una deportista de élite en la WNBA es, estadísticamente, inferior a 8 años de contrato regular—, construir un fondo de reserva equivalente a 24 meses de gastos fijos y diversificar en activos desvinculados del dólar (inmuebles en Europa, fondos en euros, instrumentos de previsión en Italia) es una medida de prudencia que marca la diferencia entre la estabilidad financiera a los 40 años y la dependencia de una segunda carrera improvisada.
Según la Oficina del Defensor del Contribuyente del IRS, los deportistas extranjeros tienen derecho a invocar los convenios de doble imposición suscritos entre EE.UU. y sus países de origen para evitar tributar dos veces sobre el mismo ingreso — un derecho que, sin el apoyo de un profesional, la gran mayoría no ejerce correctamente. Las cifras son elocuentes: en la temporada WNBA 2026, el salario medio de una jugadora internacional supera los $80,000, pero las obligaciones fiscales transfronterizas sin planificación pueden consumir hasta un tercio adicional de ese ingreso frente a lo estrictamente exigible por ley.
Puedes conocer más sobre la planificación financiera para deportistas con ingresos en múltiples países consultando con un especialista en gestión patrimonial en Expert Zoom.
Este artículo tiene carácter exclusivamente informativo y no constituye asesoramiento fiscal, legal ni financiero personalizado. Las situaciones tributarias individuales pueden variar significativamente en función de la residencia fiscal, los tratados aplicables y la estructura de ingresos. Consulte a un profesional habilitado antes de tomar cualquier decisión basada en este contenido.
