 Silje Hansen
Fjelløper Ida Amelie Robsahm (30), en av Norges fremste terrengløpere og nummer fire i VM i fjellløp, omkom etter et fall på Romsdalseggen lørdag morgen i 2026. Hun falt flere titalls meter nær toppen og ble hentet av redningshelikopter, men livet kunne ikke reddes. Tragedien rammer norsk friluftsliv hardt – og setter et søkelys på et spørsmål altfor mange utsetter å besvare: Hva dekker egentlig forsikringen din dersom du faller i fjellet?
Hva skjedde på Romsdalseggen?
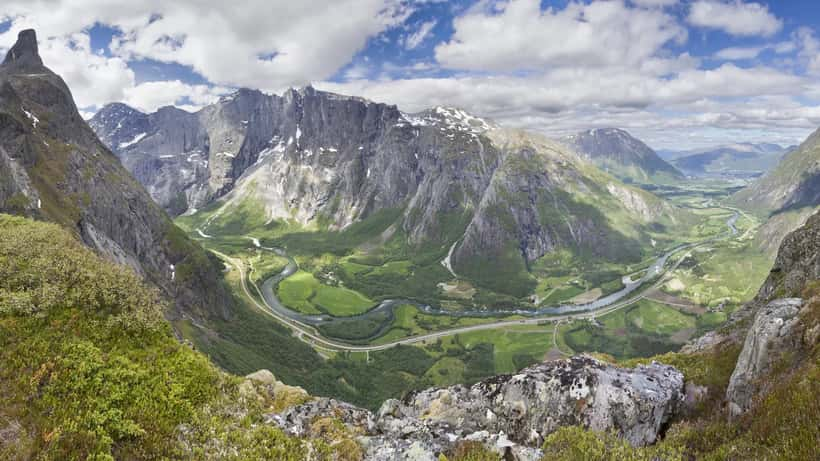
Politiet i Møre og Romsdal fikk melding lørdag formiddag om at en person i en turgruppe hadde falt nær toppen av Romsdalseggen, det legendariske egget mellom Åndalsnes og Romsdalen. Robsahm, som tidligere i 2026 kom femte i det prestisjefylte UTMB Mont-Blanc-løpet, ble fraktet med redningshelikopter til sykehus, men ble erklært død kort tid etter. Politiet opprettet en undersøkelsessak for å klarlegge omstendighetene rundt fallet.
Romsdalseggen er en av Norges mest besøkte og mest krevende vandreruter. Turen på rundt 10 kilometer med 900 høydemeters stigning og smal, bratt rygg tiltrekker seg hvert år tusenvis av turister – mange av dem med begrenset erfaring fra alpin ferdsel. Ifølge Norsk Luftambulanse gjennomføres det mellom 200 og 300 redningsaksjoner i norsk fjellterreng hvert år, og mange av de berørte sitter igjen med regninger de aldri hadde forutsett.
Ulykken stiller tre spørsmål enhver norsk fjellturist bør besvare før neste tur: Hva dekker forsikringen min i norsk terreng? Hvem har ansvar dersom ulykken skjer under en guidet tur? Og hva gjør jeg dersom forsikringsselskapet avslår kravet?
Reiseforsikring og fjellulykker: Tre hull du trolig ikke visste om
De fleste nordmenn vet at de har en form for forsikring. Færre vet hva den faktisk dekker i norsk fjellterreng. Advokater med spesialisering i erstatningsrett ser jevnlig at forsikrede kunder er overrasket av avslaget fra selskapet – ikke fordi forsikringen er dårlig, men fordi de aldri leste vilkårene grundig.
Hull 1: Kredittkortforsikringen gjelder sjelden i Norge
Mange tror at reiseforsikringen via kredittkort dekker alt, overalt. Realiteten er at de fleste kredittkortbaserte reiseforsikringer er definert som reiseforsikringer for utenlandsreiser – og aktiveres ikke ved fritidsturer i Norge. En tur til Åndalsnes og Romsdalseggen teller sjelden som "reise" i forsikringens forstand. Resultatet er at en helikopter-redning havner på din regning.
Hull 2: Hjemforsikringen dekker ikke personskader
Hjemforsikring og innboforsikring dekker materielle skader på eiendeler. Personskader – beinbrudd, ryggskader, varig invaliditet – er ikke inkludert. Disse krever en separat ulykkesforsikring eller livsforsikring med uføredekning.
Hull 3: Standard ulykkesforsikring kan ekskludere høyrisikoaktiviteter
Noen ulykkesforsikringer definerer fjellklatring, terrengløping og ekspedisjonsvandring som høyrisikoaktiviteter som krever særskilt tillegg. Uten dette tillegget kan helikopterhenting på Romsdalseggen falle utenfor dekning – til tross for at kunden betalte premien trofast i årevis.
For å sjekke hva din forsikring faktisk inkluderer, kan du bruke finansportalen.no, Forbrukerrådets offisielle sammenligningsverktøy for norske forsikringsprodukter.
Det konkrete tilfellet: Hva skjedde da Marte gikk Romsdalseggen i 2026
La oss sette tallene i kontekst med et realistisk scenario. Marte (38) er en erfaren, men ikke profesjonell turist fra Bergen. Hun planla Romsdalseggen-turen i september 2026 og hadde reiseforsikring via kredittkort – hun antok hun var dekket.
Halvveis opp gled hun på en fuktig stein og brakk håndleddet. Redningshelikopteret fra Ålesund måtte tilkalles.
Da Marte ba forsikringsselskapet dekke regningen, møtte hun følgende:
- Kredittkortforsikringen dekket kun reiser utenfor Norge → Avslag
- Helikopterkostnad: 52 000 kroner – betalt av Marte personlig
- Sykehusbehandling og operasjon: delvis dekket av Helfo, egenandel 3 200 kroner
- Tapt arbeidsfortjeneste i tre uker: 0 kroner – ikke dekket uten uføreforsikring
Dersom Marte hadde hatt en norsk ulykkesforsikring med friluftsliv-tillegg – til en typisk årspremie på 700–1 200 kroner – ville bildet sett radikalt annerledes ut:
- Helikopterkostnad: dekket (opp til 100 000 kr hos de fleste leverandører)
- Invaliderstatning ved varig skade: dekket (typisk 20–40 G, der G = 131 177 kr per 1. mai 2026, tilsvarende 2,6–5,2 millioner kr ved full invaliditet)
- Rehabiliterings- og behandlingskostnader: dekket (opp til 500 000 kr)
- Tapt arbeidsinntekt: kan dekkes dersom kombinert med uføreforsikring
Forskjellen mellom dekning og ingen dekning var i Martes tilfelle rundt 800 kroner i årlig premie mot en uventet regning på over 55 000 kroner. Det er nøyaktig den typen ubalanse advokater med erfaring fra forsikringstvister møter jevnlig.
Hvem har juridisk ansvar når ulykken skjer på guidet tur eller løpsarrangement?
Romsdalseggen-tragedien reiser et tilleggssspørsmål mange ikke tenker på: Hva hvis du ble skadet på en guidet tur, i et terrengløp med startnummer, eller under et organisert klatrekurs?
Norsk erstatningsrett bygger på culpanormen – en arrangør, guide eller grunneier kan holdes erstatningsansvarlig dersom de har handlet uaktsomt. I praksis kan dette bety:
- En guide som tok gruppen ut i uvær uten å advare tilstrekkelig om risikoen, kan ha opptrådt uaktsomt
- Et løpsarrangement som ikke sikret krevende passasjer på en forsvarlig måte, risikerer erstatningsansvar overfor skadde deltakere
- Arrangøren har opplysningsplikt: de er forpliktet til å informere deltakerne om det faktiske risikonivået på forhånd
Men bevisbyrden er krevende. Det er ikke nok å ha blitt skadet – du må dokumentere at arrangøren faktisk handlet uaktsomt, og at dette var årsaken til skaden. Norske domstoler vurderer blant annet om arrangøren fulgte bransjenormer, om deltakerne fikk adekvat informasjon, og om alternative sikkerhetstiltak var tilgjengelige og rimelige å gjennomføre.
Denne vurderingen krever juridisk kompetanse. En advokat med spesialisering i erstatningsrett kan hjelpe deg å avgjøre om du har et reelt krav – og om du bør forhandle med forsikringsselskapet eller ta saken videre.
Les også: Zagspitze fyller 100 år: 4 ting norske fjellturister bør vite om forsikring
Hva koster det egentlig å ha rett forsikring?
Mange utsetter å kjøpe friluftsforsikring fordi de antar at det er dyrt. Realiteten er en annen. En typisk ulykkesforsikring med friluftsliv-tillegg fra norske selskaper som Gjensidige, If eller Tryg koster mellom 500 og 1 500 kroner per år – avhengig av dekningsnivå og om du vil inkludere utenlandsturer og ekstremsport. Til sammenligning koster et redningshelikopter-oppdrag fra Ålesund til Romsdalseggen alene i snitt 40 000–55 000 kroner. Det er snakk om et forholdstall på 1:50 – altså at én enkelt ulykke uten forsikring kan koste like mye som 50 år med premieinnbetalinger.
I tillegg finnes det en gratis sikkerhetsventil: Røde Kors og Norsk Folkehjelp gjennomfører frivillige redningsaksjoner i fjellterreng uten å fakturere den reddede. Problemet er at de ikke alltid er tilgjengelige, og at helikopteret – som er den vanligste ressursen i krevende terreng – er drevet av Luftambulansen og erbetalt. Forsikring er ikke en luksus; det er bergingsutstyr for privatøkonomien.
Fire steg du bør ta nå
Romsdalseggen-tragedien er en påminnelse om at god fjellvettopplæring og forsikringsdekning er to ulike ting – og at du trenger begge. Her er fire konkrete tiltak:
1. Sjekk forsikringsvilkårene dine i dag Les vilkårene nøye: Gjelder dekningen i Norge? Dekker den helikopterredning i fjellet? Ekskluderer den terrengløping eller krevende fjellturer? Ikke vent til ulykken har skjedd.
2. Vurder en dedikert friluftsforsikring Det finnes produkter spesialtilpasset norsk friluftsliv til priser fra 500 til 1 500 kroner per år. Ettersom en enkelt helikopter-redning kan koste mellom 30 000 og 60 000 kroner, er dette en av de mest kostnadseffektive forsikringene du kan ha.
3. Meld turen til Turistregisteret DNT og Norsk Luftambulanse anbefaler å registrere planlagte turer, særlig på krevende ruter som Romsdalseggen. Registreringen koster ingenting, men kan avgjøre om redningsmannskapet finner deg på rett sted i tide.
4. Kontakt en advokat dersom ulykken allerede har skjedd Dersom du eller noen du kjenner har blitt skadd i fjellet og er usikker på rettighetene, er en vurderingssamtale hos en advokat med erstatningsrettslig erfaring ofte det beste første steget. Mange tilbyr gratis første samtale, og en stor andel av slike saker løses gjennom forhandling med forsikringsselskapet – uten rettssak.
Ida Amelie Robsahm var blant verdens beste i sitt felt. Fjellet gjør ingen unntak. Sørg for at forsikringen din gjør det den lover – før du trenger den.
Obs: Denne artikkelen gir generell informasjon og er ikke juridisk rådgivning. Forsikringsvilkår varierer mellom selskaper og produkter. For en konkret vurdering av din situasjon, kontakt en advokat eller din forsikringsleverandør direkte.
