 Maria Lund
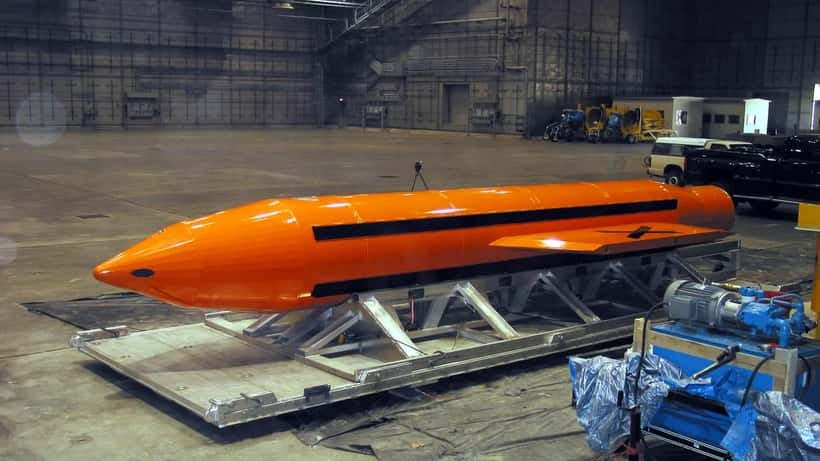
USA har utarbeidet nye angrepsplaner mot Iran som kan inkludere GBU-43/B, den store bomben som kalles «Mother of All Bombs» (MOAB). Det melder CNN 15. oktober 2026, med henvisning til flere amerikanske kilder. Planene gjelder iransk energiinfrastruktur og atomanlegg, og ville bli aktuelle bare dersom president Trump beordrer gjenopptatte kampoperasjoner. For norske sparere er spørsmålet ikke selve bomben, men hva ny uro rundt Iran gjør med pengene deres.
Hva er det egentlig som er meldt?
Ifølge CNN og flere internasjonale medier skal planene omfatte bruk av MOAB mot et fjellanlegg som kalles Pickaxe Mountain, der USA og Israel mener Teheran har lagret deler av atomprogrammet. Våpenet er på rundt 21 600 pund, GPS-styrt og regnet som det største ikke-nukleære våpenet i USAs arsenal. Det ble sist brukt i kamp i Afghanistan i april 2017.
Samtidig reiser kilder tvil om effekten. En av dem sier at bomben er utformet som en overflatesprengning og ikke som et dypt gjennomtrengende våkenhode. Trump har uttalt at USA ikke vil angripe Iran før midtvalget 3. november 2026, og Det hvite hus kommenterer ikke militære planer. Den iranske revolusjonsgarden sier at de er forberedt på å svare.
Det er altså snakk om planer og ikke et vedtatt angrep. Det er viktig å skille mellom de to når du vurderer egne økonomiske valg.
Hvorfor bør en norsk sparer bry seg?
Markedene prisser inn sannsynligheter, ikke bare hendelser. Når nyheter om mulige angrep mot en stor oljeprodusent dukker opp, reagerer investorer ofte på tre måter:
- Oljeprisen svinger, fordi Iran ligger ved Hormuzstredet, der en stor del av verdens oljetransport passerer.
- Aksjemarkedene faller gjerne kortvarig når usikkerheten øker, mens gull og statsobligasjoner ofte søker oppover.
- Kronekursen kan bevege seg, noe som påvirker verdien av globale fond målt i norske kroner.
Vi har skrevet om lignende mekanismer tidligere, blant annet i Ryanair-sjefen i Oslo og drivstoffprisene og i septemberadvarselen til norske investorer. Mønsteret går igjen: overskriftene er dramatiske, men de som tjener på uroen er sjelden dem som selger i panikk.
Hva sier en rådgiver?
En uavhengig formuesrådgiver vil som regel begynne med spørsmål som ingen nyhetsoppslag kan svare på for deg: Når trenger du pengene? Hvor mye svingning tåler du uten å miste nattesøvnen? Og hvor stor del av formuen ligger i én region, én sektor eller ett enkelt selskap?
Geopolitisk uro er sjelden et argument for å bytte strategi. Den er et argument for å sjekke at strategien du allerede har, faktisk passer til livssituasjonen din. Rådgivere ser ofte det samme: sparere som har mer aksjerisiko enn de tror, fordi aksjene har steget i flere år og dermed har vokst til en større andel enn planlagt.
Vær også oppmerksom på at «sikre» tiltak kan ha en pris. Å flytte alt til bankinnskudd kan føles trygt, men gir deg ingen beskyttelse mot prisstigning over tid, og du kan gå glipp av oppgangen som ofte kommer etter en nedtur.
Konkret eksempel: Kari og de 1,2 millionene
Se for deg Kari, 52 år, bosatt i Bergen. Hun har 1 200 000 kroner i globale indeksfond på en aksjesparekonto, og porteføljen består av 70 prosent aksjer og 30 prosent renter. Hun planlegger å begynne å ta ut penger om ti år.
Hvis aksjemarkedet faller 8 prosent på grunn av Iran-uro, mister aksjedelen (840 000 kroner) rundt 67 200 kroner i verdi. Totalt faller porteføljen med omtrent 5,6 prosent, ikke 8.
Hvis Kari selger i panikk og går over i kontanter, låser hun inn tapet på 67 200 kroner. Dersom markedet henter seg inn igjen i løpet av noen måneder, har hun gått glipp av hele oppgangen.
Hvis Kari i stedet har et fast mål på 70/30 og rebalanserer, kjøper hun aksjer når de er billigere. Etter fallet er aksjedelen om lag 772 800 kroner, og de samlede 1 132 800 kronene tilsier en målandel på 793 000 kroner. Hun flytter da omkring 20 000 kroner fra renter til aksjer. På en aksjesparekonto utløser slike bytter normalt ikke skatt før hun tar pengene ut av kontoen.
Tallene er et regneeksempel og ikke en prognose. Poenget er at vurderingen avhenger av Karis tidshorisont, ikke av overskriften. Hvis hun hadde trengt 300 000 kroner til en boligoppussing neste vår, ville hun hatt grunn til å holde de pengene i renter fra før.
Tre vanlige feil når nyhetene blir dramatiske
Feil 1: Å handle på rykter. Rapporten bygger på anonyme kilder, og Det hvite hus har ikke bekreftet noe. Markedet kan reagere kraftig på informasjon som senere viser seg å være ufullstendig. Den som handler på første overskrift, betaler ofte både kurtasje og et dårlig tidspunkt.
Feil 2: Å tro at norsk økonomi er immun. Norge er en stor olje- og gasseksportør, og høyere oljepris kan løfte kronen og inntektene i energisektoren. Men sparere flest eier globale fond, der energi bare er én av mange sektorer. En oljeprisoppgang som skader forbrukere og industri i Europa og Asia, kan slå negativt ut for resten av porteføljen.
Feil 3: Å glemme rentene. Når markedet svinger, glemmer mange at renteendringer ofte betyr like mye som aksjekursene. Dersom uro driver opp inflasjonsforventningene, kan sentralbankene vente lenger med rentekutt. Det påvirker både boliglån og avkastningen på rentefond. En helhetlig gjennomgang bør derfor se på gjeld og sparing samtidig.
Hva med bolig, lån og lønn?
De fleste nordmenn har mesteparten av formuen i bolig, ikke i aksjer. Derfor er det like relevant å spørre hvordan en periode med høyere energipriser slår ut i husholdningsbudsjettet. Dyrere drivstoff og strøm kan spise opp deler av rommet du ellers ville brukt til sparing eller nedbetaling av lån.
En enkel øvelse er å regne ut hva en økning på 10 prosent i energiutgiftene betyr per måned. Bruker familien din 3 000 kroner i måneden på strøm og drivstoff, tilsvarer det 300 kroner mer, eller 3 600 kroner i året. Det er ikke dramatisk, men det er penger som må komme et sted fra. En rådgiver kan hjelpe deg å finne ut om du bør bygge en større buffer, eller om det er lønnsomt å nedbetale dyr gjeld først.
Fem spørsmål du kan stille deg selv denne uken
- Hvor mye av formuen min er i aksjer akkurat nå, og er det mer enn planen min tilsier?
- Hvilke utgifter kommer de neste 12–24 månedene, og er de dekket av rentebærende midler?
- Har jeg stor eksponering mot olje, energi eller forsvar, enten direkte eller gjennom fondene jeg eier?
- Har jeg en buffer for uforutsette utgifter, slik at jeg ikke må selge på et dårlig tidspunkt?
- Når gjennomgikk jeg sist sparemålene mine sammen med noen som kjenner hele bildet?
Hva bør du gjøre nå?
Det viktigste du kan gjøre, er å skille det du kan kontrollere fra det du ikke kan kontrollere. Du kan ikke påvirke hva Washington eller Teheran beslutter. Du kan bestemme sparemål, risikonivå, kostnader og hvor ofte du gjennomgår planen din.
Ikke gjør noe overilet fordi en bombe er nevnt i en overskrift. Gjør heller en rolig gjennomgang av fordelingen din, og ta en samtale med en rådgiver dersom du er usikker. Spør om kostnader, om hvordan rådgiveren er betalt, og om rådene er tilpasset din situasjon.
Du kan sjekke at en finansiell rådgiver eller foretak er under tilsyn hos Finanstilsynet, som fører register over virksomheter med tillatelse i Norge.
På Expert Zoom kan du komme i kontakt med uavhengige eksperter innen formuesrådgivning som kan gå gjennom porteføljen din og hjelpe deg å lage en plan som tåler både gode og dårlige nyhetsdager.
Denne artikkelen er generell informasjon og utgjør ikke personlig investeringsrådgivning. Historisk avkastning er ingen garanti for fremtidig avkastning, og verdien av investeringer kan både øke og falle. Snakk med en kvalifisert rådgiver før du tar økonomiske beslutninger.
