 Maria Lund
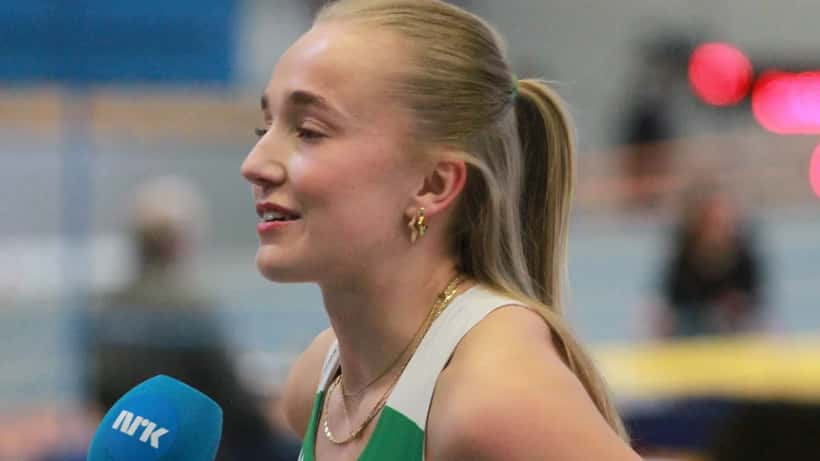
Sommer 2026 ble en merkedag for norsk friidrett: 22-årige Lovise Skarbøvik Andresen fra Ålesund løp inn til U23-Norgesrekord i 100 meter hekk og oppfylte VM-kravet til World Athletics. For friidrettsmiljøet er det et gjennombrudd av sjeldent format – men for unge norske utøvere med store drømmer reiser det et spørsmål som sjelden nevnes på seierspallen: hva skjer egentlig med pengene som følger suksessen, og er du forberedt på skattemyndighetenes rolle i din idrettsøkonomi?
Det unge norgesrekorden ikke forteller deg
Suksessen til en utøver som Skarbøvik Andresen kommer med umiddelbare, synlige gevinster – mediadekning, status i friidrettsmiljøet og invitasjoner til store internasjonale stevner som Diamond League og europamesterskapet. Men de finansielle konsekvensene er like reelle, og langt sjeldnere diskutert offentlig.
Norske toppidrettsutøvere under 25 år kan ha inntekter fra flere kanaler samtidig: sponsoravtaler med lokale og nasjonale selskaper, idrettsstipend fra Olympiatoppen og Norges idrettsforbund, premiepenger fra internasjonale stevner, og i mange tilfeller betalt fremtreden i sosiale medier. Samlet sett kan dette beløpe seg til 200 000–600 000 kroner per år for en ung utøver som har nådd internasjonalt nivå, og akkumuleres gjerne veldig raskt etter at et virkelig gjennombrudd er en realitet.
Det som overrasker mange unge utøvere, er at norsk skattelovgivning behandler disse inntektskildene ulikt – og at valget av inntektsstruktur kan utgjøre titusener av kroner i forskjell per år.
Ekspertene reagerer: Tre fallgruver for unge friidrettsutøvere
Formuesrådgivere med erfaring fra norsk idrettsøkonomi peker på tre gjengangerfeil blant unge utøvere som nylig har nådd internasjonalt nivå:
1. Manglende skille mellom inntektstyper
En sponsoravtale kan formelt kanaliseres på ulike måter: som lønn via klubben, som næringsinntekt for en selvstendig næringsdrivende, eller som direkte vederlag for reklameoppdrag til privatperson. Hvert alternativ har forskjellig skattebehandling og gir ulike muligheter for kostnadsfradrag. Mange unge utøvere velger nesten tilfeldig – og betaler prisen i form av unødvendig høy skatt i de avgjørende startårene.
2. Ukjennskap til idrettsfondordningen
Skatteloven § 14-22 gir norske idrettsutøvere mulighet til å plassere premiepenger på et eget idrettsfond og utsette beskatningen til de avslutter aktiv karrière. For en utøver med potensielt 10–15 år igjen i toppen er dette en svært gunstig mulighet – men ordningen er strengt regulert, krever at midlene faktisk brukes til idrettsrelaterte formål, og er ukjent for et flertall av unge utøvere ved karrièrestart.
3. Svak kontraktsforståelse
Sponsoravtaler inneholder ofte klausuler om eksklusivitet, bilderekkigheter og oppsigelsesvilkår som har langsiktige konsekvenser. En ung utøver som signerer en treårig eksklusivavtale med én aktør, avskjærer seg fra potensielt mer lukrative samarbeid i en periode da karrièren gjerne akselererer mest. Å forstå de finansielle og juridiske sidene av en sponsoravtale er like viktig som selve kontraktsbeløpet. Les mer om norske friidrettsutøveres rettigheter i internasjonale kontrakter i vår artikkel om Diamond League og utøverrettigheter.
Skattereglene som gjelder for idrettssponsorater i 2026
For norske idrettsutøvere i 2026 er det tre skattesatser som er særlig relevante, ifølge Skatteetaten:
- Alminnelig inntektsskatt: 22 prosent på netto alminnelig inntekt
- Trygdeavgift: 7,6 prosent på personinntekt (bruttobeløp)
- Trinnskatt: Progressiv sats fra 1,7 prosent (for inntekter over 226 100 kroner) til 4,0 prosent (over 318 300 kroner)
Det betyr at den effektive skattebelastningen for en ung utøver med 250 000–400 000 kroner i idrettsinntekter typisk ligger mellom 30 og 34 prosent av bruttoinntekten.
I tillegg kan utøvere som er registrert som selvstendig næringsdrivende (ENK), trekke fra direkte idrettsrelaterte kostnader: reise til internasjonale stevner, treningsutstyr, treningsleir og ernæringsrådgiving. Disse fradragene kan i praksis redusere skattebelastningen med 15 000–50 000 kroner per år, avhengig av kostnadsnivå og karrièrefase.
Idrettsstipend fra Olympiatoppen og Norges idrettsforbund er i utgangspunktet skattepliktige på linje med lønn, men kan i noen tilfeller ytes som skattefrie godtgjørelser dersom de dekker dokumenterte kostnader til trening og reise.
Premiepenger fra internasjonale stevner i utlandet – som Diamond League, EM eller VM – er særlig viktige å håndtere korrekt. Slike inntekter er skattepliktige i Norge, men kildelandet kan ha krevd kildeskatt allerede ved utbetalingen. Norsk skattelovgivning tillater kreditfradrag for utenlandsk kildeskatt, men dette forutsetter at utøveren kan dokumentere og kreve fradraget i norsk selvangivelse. Uten riktig dokumentasjon risikerer man å betale dobbelt – en feil mange oppdager først etter at skatteoppgjøret er et faktum.
Regnestykket for en 22-årig hurdler med første sponsorkontrakt
Ta utgangspunkt i et tenkt, men realistisk scenario: en norsk U23-rekordholde i 100 meter hekk, 22 år, inngår sin første treårige sponsoravtale med et norsk sportsutstyrsmerk til en verdi av 250 000 kroner per år. Beløpet utbetales direkte til henne som privatperson.
Slik ser skattebildet ut:
| Post | Beløp |
|---|---|
| Brutto sponsorinntekt | 250 000 kr |
| Trygdeavgift (7,6 %) | −19 000 kr |
| Inntektsskatt (22 %) | −55 000 kr |
| Trinnskatt (1,7 % på 23 900 kr over 226 100-terskelen) | −406 kr |
| Netto etter skatt | ca. 175 600 kr |
Legger vi til en standard agentprovisjon på 12 prosent – normen for norske utøvere med internasjonale kontrakter – trekkes ytterligere 30 000 kroner fra. Reell netto: ca. 145 600 kroner per år, eller 436 800 kroner over hele kontraktsperioden.
Men dersom hun i stedet registrerer seg som selvstendig næringsdrivende (ENK) og lar sponsorinntekten komme dit, kan hun trekke fra fradragsberettigede kostnader knyttet direkte til idretten: reise til stevner i Europa og internasjonalt, treningsutstyr og -bekledning, leie av treningsfasiliteter og ernæringsrådgiving. Anslåtte fradragsberettigede kostnader for en aktiv internasjonal hurdler: 45 000–60 000 kroner per år.
- Skattebesparelse ved 50 000 kr i fradrag: 50 000 × 29,6 % (22 % + 7,6 %) = ca. 14 800 kr per år
- Over tre år: ca. 44 400 kr spart – penger som kan reinvesteres i høyere stevnedeltagelse, bedre coachingstøtte eller idrettsfond.
Denne differansen – nær 45 000 kroner over en treårsperiode – er nettopp den typen optimalisering som kun er mulig dersom inntektsstrukturen er korrekt satt opp før den første utbetalingen ankommer kontoen.
Hva bør unge friidrettsutøvere gjøre nå?
For norske utøvere som begynner å tiltrekke seg sponsorer og stipender, er det tre konkrete steg som bør tas – helst før den første kontrakten signeres:
1. Avklar din skattemessige status Er du reelt sett en lønnsansatt idrettsutøver via klubben, en selvstendig næringsdrivende, eller en privatperson som mottar vederlag? Svaret påvirker skattestruktur, fradragsmuligheter og plikter overfor Skatteetaten fundamentalt, og det er langt enklere å strukturere dette riktig fra starten enn å rette opp i ettertid.
2. Undersøk idrettsfondordningen Dersom du forventer internasjonale premiepenger de neste fem til ti årene, er det verdt å undersøke om du kvalifiserer for idrettsfond etter skatteloven § 14-22. Ordningen gir en vesentlig likviditetsfordel i aktive år og kan utsette skatt til du er ferdig med aktiv idrett – men krever aktiv planlegging og jevnlig oppfølging.
3. Rådgi deg med en formuesrådgiver med idrettsøkonomisk erfaring Generell økonomi- og skattekompetanse er ikke nok. Norsk idrettsbeskatning har særegenheter – fra behandling av utenlandske premiepenger til idrettsfondets krav og fradragsregler for ENK-er – som krever spesialisert kunnskap. Jo tidligere du søker råd, desto større er mulighetene for å strukturere inntektene optimalt over en hel karrière.
Merk: Denne artikkelen gir generell informasjon om gjeldende norske skatteregler og er ikke å anse som personlig finansiell rådgiving. Konsulter en kvalifisert formuesrådgiver for råd tilpasset din individuelle situasjon.
Utøvere som Lovise Skarbøvik Andresen viser hva som er mulig når talent og hardt arbeid kombineres. De som i tillegg sikrer seg god finansiell rådgiving tidlig i karrièren, vil stå langt sterkere til å bygge en bærekraftig fremtid – både på løpebanen og utenfor den.
