 Maria Lund
Den lille grensebyen Halden i Østfold befinner seg i oktober 2026 i sentrum for to historiske atomkraft-hendelser: Halden Kjernekraft AS har signert en intensjonsavtale om en tomt til landets første SMR-kraftverk, med kapasitet til fire reaktorer og 10 TWh i produksjon, mens Norsk Nukleær Dekommisjonering er inne i sitt syvende driftsår uten å ha demontert ett eneste komponent fra den nedlagte Halden-reaktoren. For norske investorer, boligeiere og næringsdrivende i regionen reiser disse nyhetene presserende spørsmål om økonomi, risiko og fremtidige verdier som krever kvalifisert ekspertråd.
Hva skjer i Halden nå?
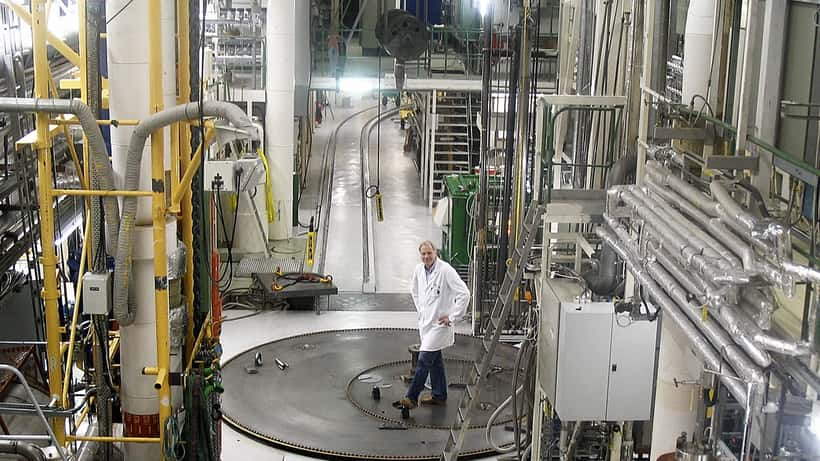
Halden-reaktoren ble satt i drift i 1959 og var i over seks tiår Norges viktigste kjerneteknologiske forsøksanlegg. Da den ble stengt i 2018, overtok Norsk Nukleær Dekommisjonering (NND) ansvaret for opprydningen. Syv år senere – og etter å ha brukt over 4,5 milliarder kroner – er ikke ett eneste komponent fjernet fra selve reaktorhallen, noe Teknisk Ukeblad dokumenterte i 2026.
I februar 2026 tok Energidepartementet grep. Regjeringen kjøpte eiendom fra Norske Skog Saugbruks AS, nær atomreaktoranlegget i Halden, for å gjøre arbeidet «tryggere, raskere og billigere», ifølge en pressemelding fra Regjeringen.no. Den nye eiendommen skal benyttes til mellomlagring av brukt brensel og radioaktivt avfall mens et permanent deponi planlegges. NND-direktøren har varslet at en endelig anbefaling til departementet er ventet mot slutten av 2026.
Parallelt peker en annen aktør i en helt annen retning: Halden Kjernekraft AS har inngått en intensjonsavtale om tomt for det som kan bli Norges første kommersielle kjernekraftverk på over 70 år. Planen innebærer inntil fire SMR-reaktorer (Small Modular Reactors) med samlet installert effekt på 1 200 MW og en årlig produksjon på 10 TWh – tilsvarende omtrent 7 prosent av Norges samlede strømproduksjon i et normalår. Prosjektet er fortsatt i tidlig fase, men det signaliserer et taktskifte i norsk energipolitikk som ingen seriøs investor kan se bort fra.
Atomkraft og norske investorers dilemma
For formuesforvaltere og private investorer representerer Halden-nyhetene i 2026 to motstridende signaler. På den ene siden dokumenterer dekommisjoneringskaosen at atomkraft-prosjekter er ekstraordinært sårbare for kostnadsoverskridelser og politiske forsinkelser. NND har brukt 4,5 milliarder kroner over syv år uten synlig fremdrift. På den andre siden antyder SMR-planene at det politiske klimaet har endret seg nok til at private aktører er villige til å satse ekte penger på norsk atomkraft.
Norsk energipolitikk er i historisk endring. Etter tiår med de facto forbud mot kommersiell kjernekraft på norsk jord har Stortinget i løpet av 2026 behandlet forslag om å gi SMR-prosjekter et eget regulatorisk spor under Atomenergiloven. En energimelding mot slutten av 2026 kan klargjøre de juridiske rammevilkårene som Halden Kjernekraft trenger for å komme videre.
Det globale bildet gir optimistiske signaler for sektoren som helhet. Rolls-Royce SMR i Storbritannia, Kärnfull Energy og Vattenfall i Sverige, og Fortum i Finland er blant de europeiske aktørene som allerede er langt fremme i SMR-utvikling. Norge er sent ute sammenlignet med sine nordiske naboer – noe som historisk sett kan bety gode inngangsposisjoner for investorer som handler før det norske markedet priser inn atomkraft-renessansen fullt ut.
Risikobildet er likevel sammensatt. Regulatorisk kompleksitet, lange byggetider og politisk eksponering er faktorer som skiller atomkraft fra de fleste andre energiinvesteringer. Det er nettopp her en formuesrådgiver med energisektorkompetanse tilfører verdi som man ikke får fra nettbanken.
Mortons scenario: Investoren som vurderer sine muligheter
La oss ta utgangspunkt i Morton, 48 år, ingeniør bosatt i Fredrikstad med 20 minutters kjøring til Halden. Han har 600 000 kroner i en diversifisert aksjeportefølje og vurderer å allokere 15 prosent – 90 000 kroner – til norsk og europeisk atomkraft eller relatert energiteknologi. Han er positiv til SMR-konseptet, men vet ikke om Halden Kjernekraft er børsnotert, om dette er et seriøst prosjekt, eller om han heller bør se på europeiske energifond.
Scenario A – Investering via et bredere europeisk atomenergifond (lavere risiko): Et diversifisert fond med eksponering mot SMR-selskaper i Storbritannia, Sverige og Frankrike gir i dag typisk en forventet avkastning på 8–14 prosent per år, basert på en blanding av eksisterende kjernekraft-drift og fremtidig SMR-kapasitet. Mortons 90 000 kroner med 10 prosent gjennomsnittlig avkastning over ti år gir omtrent 233 000 kroner – mer enn en dobling. Risikofaktoren er at EU-taksonomiens klassifisering av atomkraft som «grønn» energi kan bli politisk utfordret, noe som påvirker institusjonelle investorers mandater og dermed aksjekursene.
Scenario B – Direkteinvestering i Halden Kjernekraft (høyere risiko og potensial): Per oktober 2026 er Halden Kjernekraft AS et privat selskap. Hvis det børsnoteres – noe som ikke er annonsert – vil tidlige SMR-aksjer typisk handles med 3–8 ganger bokverdi i introduksjonsfasen. En investering på 90 000 kroner i et umodent SMR-selskap forutsetter imidlertid at anlegget er i drift innen 2035. Hvis reguleringen trekker ut med 5–10 år, risikerer Morton å binde kapital i over et tiår uten avkastning.
Den vanlige tommelfingerregelen blant erfarne formuesrådgivere: inntil 10–15 prosent av porteføljen i diversifiserte energiinfrastruktur-fond er trygt for investorer med middels risikotoleranse og mer enn 10 år til pensjon. Direkteinvestering i enkeltprosjekter som Halden Kjernekraft bør ikke overstige 5 prosent av samlet portefølje – det vil si under 30 000 kroner av Mortons 600 000.
Dette er et konkret eksempel på avveiningene som gjør det nødvendig å snakke med en spesialist, ikke bare lese seg til svar på internett.
Boligverdier nær atomkraft: Et oversett risiko-spørsmål
For boligeiere og eiendomsinvestorer i Halden-regionen er det et spørsmål som sjelden stilles i åpne fora: Hva skjer med tomte- og boligverdiene dersom Halden Kjernekraft faktisk bygger fire SMR-reaktorer i nærområdet?
Internasjonal forskning gir ikke ett entydig svar. I Frankrike – der over 70 prosent av strømproduksjonen er atomkraft – er det ikke dokumentert systematisk negativ priseffekt på eiendommer innen 15 km fra kjernekraftverk. Studier rundt Olkiluoto-anlegget i Finland viser tilsvarende nøytrale effekter. I land med sterkere folkelig atomkraft-skepsis, som Østerrike og Sveits, er det derimot målt prisnedgang på 5–10 prosent for eiendommer innenfor 5 km i utbyggingsfasen – og midlertidig nedgang på 10–15 prosent under selve anleggsperioden.
For Halden betyr dette at en boligeier eller eiendomsinvestor vil ha godt av en faglig vurdering nå – ikke etter at byggetillatelsene er gitt og usikkerheten allerede er priset inn i markedet.
Hva bør du gjøre nå?
Viktig: Denne artikkelen er av informasjonsmessig karakter og utgjør ikke finansiell rådgivning. Investeringer i energisektoren innebærer risiko for tap av kapital. Konsultér alltid en godkjent formuesrådgiver før du tar investeringsbeslutninger.
Halden-nyhetene – SMR-planene og dekommisjoneringsutfordringene – er en påminnelse om at norsk energipolitikk er i bevegelse, og at denne bevegelsen kan ha stor innvirkning på private økonomiebeslutninger. Enten du vurderer å investere i atomkraft-aksjer, ønsker å forstå risikoen for boligverdier nær planlagte SMR-anlegg, eller rett og slett vil forstå hva disse nyhetene betyr for din pensjonssparing, er det én ting som er tydelig: dette er ikke et felt der nettbanken eller en enkel Google-søk gir deg de svarene du trenger.
En erfaren formuesrådgiver kan gjennomgå din eksisterende portefølje, vurdere risikotoleransen din opp mot atomkraft-sektoren, og sette Halden Kjernekraft-prosjektet inn i en internasjonal investeringskontekst. Gitt at SMR-prosjektet fortsatt er i tidlig fase, og at norske reguleringer ennå er uavklarte, er det nettopp nå – mens markedet ennå ikke har priset inn den norske atomkraft-renessansen – at en gjennomtenkt strategi er mest verdifull.
Ta kontakt med en spesialist på Expert Zoom for en personlig gjennomgang av din investeringsstrategi i lys av Haldens atomkraft-nyheter.
