 Maria Lund
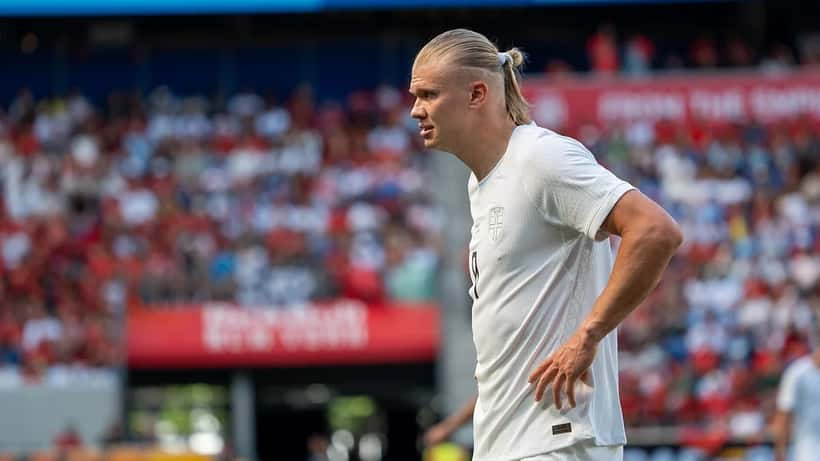
Erling Haaland headet Manchester City til seier borte mot Crystal Palace fredag 28. august 2026 — og minnet igjen tusenvis av norske fans på at landets største fotballeksport tjener mer på 90 minutter enn de fleste nordmenn gjør på et helt år. Men bak superlativene om Haalands lønn gjemmer det seg et spørsmål som angår langt flere: hvordan bør egentlig norske lønnstakere forvalte det de tjener?
Haaland sendte City til topps på Selhurst Park
Det 17. minutt. Et innlegg fra høyresiden. Erling Haaland steg til værs og headet presist i mål bak Crystal Palaces keeper på Selhurst Park. Kampen endte 1-0 til Manchester City — og med det fikk de lyseblå fra Manchester en betryggende seriestart i Premier League-sesongen 2025/26.
For de drøyt 25 000 fremmøtte tilskuerne var scoringen ikke overraskende. Haaland er systematisk og nådeløs: siden han ankom Premier League i sommeren 2022 har nordmannen jevnlig vært Englands farligste spiss. Bortsett fra de norske fansene som fulgte kampen via strømmetjenester natt til lørdag, er det én ting som alltid bringer Haaland tilbake i norske medier: lønnen hans.
Hva tjener verdens mest betalte norske fotballspiller?
Ifølge lønnsregisteret Capology tjener Erling Haaland anslagsvis £525 000 per uke ved Manchester City i 2026 — tilsvarende rundt 7,5 millioner norske kroner per uke, eller omtrent 390 millioner kroner i grunnlønn per år. Legger man til bonuser og kommersielle avtaler med Nike, Breitling og Beats by Dre, kan de samlede inntektene nærme seg 600-700 millioner kroner i 2026.
Kontrakten hans med City løper frem til 2034, noe som gir ham eksepsjonell langsiktighet. Det er det motsatte av det mange idrettsutøvere opplever: en kort karrierevindus med høy inntekt, etterfulgt av mange tiår uten samme inntjeningsnivå.
Haaland bor og jobber i England, og betaler derfor britisk inntektsskatt — med en toppskattesats på 45 prosent over £125 140 per år. Ifølge HM Revenue & Customs (HMRC) er idrettsutøvere og høytlønte et prioritert område for skattemyndigheten, og store summer brukes hvert år på finansiell planlegging, skattestruktur og formuesbevaring for å sikre at verdiene bevares over tid.
For en norsk formuesrådgiver er Haalands situasjon ikke bare et kuriøst mediefenomen. Den illustrerer prinsipper som gjelder for alle som tjener godt — uansett om det er ti millioner eller en million kroner i året.
Hva en norsk rådgiver ser når han hører «Haaland»
– Det Haaland gjør riktig — eller i hvert fall det teamet hans gjør riktig — er å ikke la pengene bare sitte på konto, sier en norsk formuesrådgiver med erfaring fra klienter innen idrett og næringsliv. – Han investerer i strukturerte produkter, eiendom og sannsynligvis i aksjeindekser. Det er ikke annerledes enn det vi anbefaler norske lønnsmottakere flest.
Ifølge rådgiveren er det tre feller høytlønte nordmenn typisk havner i:
Felle 1 — For mye på sparekonto: Pengene mister kjøpekraft. Norges Bank holder styringsrenten høy i 2026, noe som gir noe avkastning på bankinnskudd, men langt under inflasjonsjustert avkastning i markedet over tid.
Felle 2 — Ingen skatteoptimalisering: Norske skatteytere har tilgang til IPS (individuell pensjonssparing), ASK (aksjesparekonto) og BSU (for de under 34 år) — verktøy som utsetter skatt og øker effektiv avkastning. Mange bruker dem ikke fullt ut.
Felle 3 — Ingen plan for formuesskatt: Norge er ett av svært få land i verden med formuesskatt. I 2026 betales 1,1 prosent av nettoformue over 1,7 millioner kroner. For den som har en hytte, en bolig og en fondssaldo er dette et reelt kostnadspunkt som kan planlegges rundt.
Haaland slipper norsk formuesskatt fordi han er bosatt og skattepliktig i Storbritannia. For nordmenn hjemme er dette derimot en viktig del av ligningen.
Konkret tilfelle: sivilingeniøren i Oslo med 1,2 millioner i lønn
La oss gjøre dette konkret med et typisk norsk scenario.
Tenk deg at du er 35 år, jobber som sivilingeniør i Oslo, og tjener 1 200 000 kroner brutto i 2026. Etter norsk skatt — inkludert toppskatt på 16,2 prosent over kr 969 200 ifølge Skatteetatens satser for 2026 — sitter du igjen med omtrent 740 000 kroner netto.
Uten en aktiv plan parkerer du kanskje 200 000 kroner på sparekonto og bruker resten. Om 10 år har du, med en sparerente på 4 prosent, om lag 2 400 000 kroner spart.
Med en aktiv plan ser det annerledes ut:
- IPS: Du setter inn 15 000 kroner per år. Skattefradraget gir deg tilbake 3 300 kroner — en umiddelbar «avkastning» på 22 prosent. Over 10 år, med 7 prosent forventet årlig avkastning i aksjefond, vokser IPS-en til over 217 000 kroner.
- ASK: Du plasserer 150 000 kroner i et globalt indeksfond. Gevinster beskattes ikke løpende — bare når du tar ut pengene. Over 10 år med 7 prosent rentes rente: rundt 295 000 kroner.
- Månedssparing i indeksfond: 10 000 kroner per måned i et globalt indeksfond gir deg — med samme avkastningsforutsetning — 1 740 000 kroner etter 10 år.
Regnestykket: Med strukturert sparing via IPS + ASK + månedlig indekssparing kan du om 10 år ha over 2 250 000 kroner mer enn om pengene hadde stått på sparekonto. Det er ikke Haaland-summer, men det er to norske gjennomsnittsboliger mange steder i landet.
Hvis du i tillegg utnytter rentefradrag, fagforeningsfradrag og eventuelle pendlerfradrag (som Skatteetaten informerer om på skatteetaten.no), reduserer du skattebelastningen ytterligere og frigjør mer til investering hvert år.
Fem finansielle grep mange norske lønnstakere overser
En formuesrådgiver vil typisk gjennomgå disse fem punktene i et første møte med en norsk klient i din inntektsklasse:
1. Utsett skatten, ikke unngå den. IPS og ASK er lovlige skatteutsettelsesverktøy. Akkumulert skatteutsettelse gir deg «rente på renten» av penger du ellers hadde betalt til staten i dag.
2. Sjekk om du har pensjonsgap. Offentlig AFP og NAV-pensjon dekker ikke full lønn for høytlønte. En beregning vil vise deg hvor mye du selv må spare for å opprettholde levestandarden etter pensjonsalder.
3. Vurder formuesposisjonen din. Har du bolig, hytte og sparemidler som samlet overstiger 3-4 millioner kroner? Da treffer formuesskatten deg. En rådgiver kan hjelpe deg med lovlig strukturering som reduserer skattetrykket.
4. Sjekk valutaeksponering. Har du penger i utenlandske aksjer eller fond? Med en svak norsk krone i 2026 har valutaeffekten gitt mange norske investorer en ekstra gevinst. Men kronesvekkelse kan også reversere seg. Riktig balanse mellom norske og internasjonale plasseringer er sentralt.
5. Lag en enkel arveplan. Haalands kontrakt med City løper til 2034 — en sjelden forutsigbarhet som gir rom for langsiktig planlegging. For norske arbeidstakere er fast stilling og god inntekt en tilsvarende plattform. En grunnleggende arveplan sikrer at formuen du bygger opp faktisk havner der du vil.
For norske fans som har fulgt Haalands karriere tett — fra Molde til Salzburg, til Dortmund og City — er det lett å betrakte lønnslistene hans som science fiction. Tidligere i sesongen skapte Manchester Citys oppgjør mot Arsenal lignende diskusjon om Premier Leagues pengestrømmer og hva de betyr for norske fotballinteresserte investorer. Men ekspertene er enige: det er ikke størrelsen på inntekten som avgjør om du ender opp velstående. Det er hva du gjør med den.
Hva bør du gjøre nå?
Premier League er i gang, Haaland scorer, og City leder sin gruppe i ligaen. Norske fotballfans huer. Men om du vil ta med deg noe mer enn underholdningsverdien fra denne kvelden, er et konkret første steg å bestille en uforpliktende gjennomgang med en norsk formuesrådgiver.
En rådgiver vil kartlegge sparerate, pensjonsgap, skatteposisjon og investeringshorisont — og sette opp en plan som er skreddersydd for deg. Du trenger ikke kontrakten til Haaland for å ta grep. Du trenger bare å starte.
Finn en autorisert formuesrådgiver på ExpertZoom og book din første samtale — det koster ingenting å finne ut hvor du står.
Dette innholdet er journalistisk og informativt. Det er ikke personlig finansiell rådgivning. Kontakt alltid en autorisert rådgiver for tilpasset veiledning tilpasset din situasjon.
