 Maria Lund
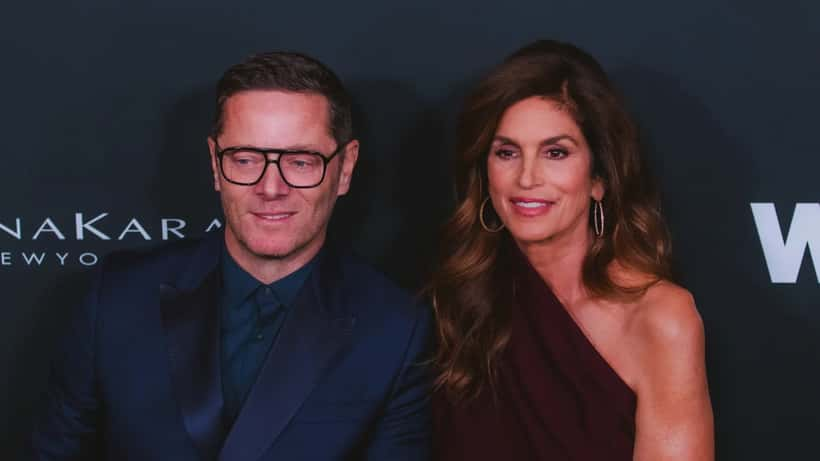
Cindy Crawford rundet 60 år i februar 2026, og supermodellen sto i sentrum på årets Forbes Power Women's Summit med et klart budskap: formue bygges over tiår, ikke over natten. Med en anslått nettoformue på 400 millioner dollar – drøyt 4,3 milliarder norske kroner – er Crawford blant de rikeste modellene i verden. Men det er ikke utseendet som fascinerer finanseksperter. Det er strategien bak tallene.
For norske selvstendig næringsdrivende og frilansere er Crawfords livshistorie mer relevant enn man kanskje tror. I Norge er det nesten 300 000 selvstendig næringsdrivende, ifølge Statistisk sentralbyrå. Mange tjener godt og jobber hardt – men utsetter samtalen med en formuesrådgiver til det er for sent å hente inn tapt pensjonssparetid. Crawfords karriere er en påminnelse om at det ikke finnes et "riktig tidspunkt" for å begynne. Det riktige tidspunktet er alltid nå.
Fra catwalk til forretningsimperium
Cindy Crawford ble en kulturell ikon på 1990-tallet med hundrevis av magasinomslag og millionkontrakter med merkevarer som Pepsi, Revlon og Omega. Men det som virkelig skilte henne fra jevnaldrende i bransjen, var hva hun gjorde etter at de store honorarene begynte å sive inn.
Allerede tidlig på 2000-tallet co-grunnla Crawford Meaningful Beauty – et hudpleiemerke hun eier halvparten av, og som i dag omsetter for anslagsvis 100 millioner dollar i året. Sammen med ektemannen Rande Gerber bygde hun opp en eiendomsportefølje i California og Arizona. Hun var også medeier i tequilabrandet Casa Amigos, solgt til Diageo i 2017 for nesten én milliard dollar.
Crawford levde aldri av én inntektskilde. Den viktigste sannheten i historien hennes er ikke sminken eller fasaden – det er strukturen bak. Og det er nøyaktig det norske formuesrådgivere forteller sine klienter dag etter dag.
Hva ekspertene sier: tre nøkkelprinsipper
Norske formuesrådgivere som jobber med selvstendig næringsdrivende trekker gjerne tre prinsipper ut av historier som Crawfords:
1. Diversifiser tidlig, ikke sent. Crawford begynte å bygge merkevare og investere i eiendom lenge før modellkarrieren nærmet seg slutten. For en norsk konsulent, grafisk designer eller håndverker betyr dette at pensjonssparingen ideelt sett bør starte i 30-årene – ikke etter at inntektene begynner å dale.
2. Bruk strukturene som finnes. I motsetning til USA har Norge gode skattefavoriserte ordninger for selvstendig næringsdrivende. IPS (Individuell Pensjonssparing) gir et skattefradrag på 22 prosent av beløpet du setter inn, og innskuddspensjon for selvstendig næringsdrivende kan gi fradrag for inntil 7 prosent av personinntekten din. Mange utnytter dem ikke.
3. Bygg aktiva, ikke bare inntekt. Crawford tjener ikke lenger penger på at hun er Cindy Crawford. Hun tjener penger på det hun eier. En formuesrådgiver vil alltid stille spørsmålet: "Hva eier du – ikke bare hva tjener du?"
Det er her mange selvstendig næringsdrivende faller inn i en felle. De tjener godt i gode år, bruker inntektene på drift og livsstil, og bygger lite formue som kan overleve dem. Pensjon er aldri den mest presserende oppgaven – helt til den plutselig er det.
Et annet poeng som fremheves: selvstendig næringsdrivende i Norge betaler 11 prosent i trygdeavgift – mot 7,6 prosent for vanlige arbeidstakere. Men de får ingen automatisk tilgang til obligatorisk tjenestepensjon (OTP). Ekstraregningen finansierer ikke ekstra pensjon. Det gjør den bare ikke.
Konkret scenario: Marte, 38 år, frilanser i Oslo
La oss se på et konkret og realistisk eksempel. Marte er 38 år og jobber som selvstendig næringsdrivende grafisk designer i Oslo. Personinntekten hennes er 750 000 kroner i 2026. Hun har ikke startet aktiv pensjonssparing utover det som automatisk opptjenes i folketrygden.
Uten aktiv sparing vil Marte, basert på dagens regler, motta omtrent 35–40 prosent av sluttinntekten sin fra folketrygden. Med 750 000 kroner i inntekt betyr det en pensjon på rundt 262 500 til 300 000 kroner per år – en nedgang på over 450 000 kroner fra det hun er vant til å leve av.
Hvis Marte starter i dag og bruker begge de tilgjengelige instrumentene:
- IPS: 25 000 kr/år → skattefradrag 5 500 kr → netto kostnad: ca. 19 500 kr/år
- Innskuddspensjon (7 % av 750 000 kr): 52 500 kr/år → skattefradrag ca. 23 100 kr → netto kostnad: ca. 29 400 kr/år
- Samlet sparing per år: 77 500 kr (netto kostnad etter skatt: ca. 49 000 kr)
Over 25 år med en antatt gjennomsnittlig avkastning på 5 prosent per år, vokser dette til omtrent 3,7 millioner kroner i ekstra pensjonskapital ved 63 år.
Hvis Marte derimot venter til hun er 50 med å starte, vil de samme bidragene over 13 år kun akkumulere til rundt 1,4 millioner kroner. Forskjellen er 2,3 millioner kroner – bare fordi hun ventet i tolv år.
Det er pengene hun aldri "bruker" nå, som betaler for friheten hun vil ha som 65-åring. Cindy Crawford bygde ikke 4,3 milliarder i formue ved å vente på det rette tidspunktet. Hun begynte.
Praktiske implikasjoner: det gjøres ikke én gang
Det finnes ingen "fix it and forget it"-løsning for pensjonssparing som selvstendig næringsdrivende. Inntektene varierer fra år til år. Noen år kan du spare mye – andre år nesten ingenting. Det er nettopp derfor en løpende dialog med en rådgiver er verdifull.
Formuesrådgivere anbefaler gjerne en tredeling:
- Skattefavorisert pensjonssparing (IPS + innskuddspensjon) – utgjør fundamentet
- Investeringskonto i aksje- og rentefond – for kapital utover pensjonssparegrensene
- Eventuelt eiendom som langsiktig aktiva – men aldri som eneste strategi
En vanlig feil er å sette alt i eiendom uten å ha diversifisert nok på forhånd. Crawford eide eiendom, men hun eide også aksjer, merkevarer og royalties. Et fall i boligmarkedet, et leilighetssalg som tar tid, eller en uventet reparasjonskostnad kan gi store hull i en plan som kun hviler på én aktivaklasse.
Proporsjonene mellom disse tre bena avhenger av inntektsnivå, alder, risikovilje og tidshorisont. Det finnes ikke ett svar for alle – og det er der personlig rådgivning gir stor verdi. Ifølge Skatteetaten er IPS-fradraget ett av de mest underutnyttede skattefordelene blant selvstendig næringsdrivende i Norge. Mange vet at det finnes. Langt færre bruker det.
Hva bør du gjøre nå?
Cindy Crawfords 60-årsdag er ikke en anledning til misunnelse – den er en konkret påminnelse om at formue bygges tidlig, ikke sent. For norske frilansere og ENK-eiere er handlingsrommet der, men det krever at man bruker det aktivt:
- Start IPS i dag – 25 000 kr/år gir 5 500 kr tilbake fra staten. Det er 22 prosent avkastning på første krone, garantert.
- Beregn pensjonsbehovet ditt – ta utgangspunkt i hva du lever av nå, og kalkuler hva 35 prosent av det vil dekke. Gapet er sparemålet.
- Vurder innskuddspensjon – spesielt i gode inntektsår der du kan sette av mer enn IPS-taket.
- Sett opp en struktur – ENK eller AS, eiendom eller fond, én sparekonto eller tre? Valget har skattemessige konsekvenser som varierer etter din situasjon.
- Møt en formuesrådgiver – ikke for å bli Cindy Crawford, men for å lage en plan som passer ditt liv og din økonomi.
En formuesrådgiver hos Expert Zoom kan hjelpe deg med å kartlegge mulighetene dine – uansett om du er nystartet frilanser eller har drevet for deg selv i to tiår.
Merk: Denne artikkelen gir generell finansiell informasjon og er ikke personlig rådgivning. Konsulter alltid en kvalifisert rådgiver for råd tilpasset din individuelle situasjon.
