 David Bakker
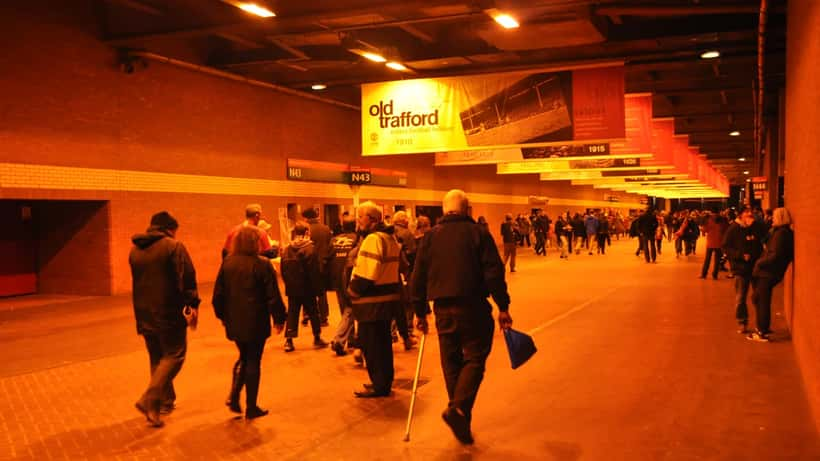
Op 10 september 2026 stappen de spelers van het Azerbeidzjaanse Sabah FK het legendarische Old Trafford op voor hun eerste Champions League-wedstrijd ooit. Manchester United is een torenhoge favoriet met een geschatte winstkans van 85 procent, maar de sporttitel van de avond vertelt slechts de helft van het verhaal. Voor de spelers van Sabah FK draait hun historische avond in Manchester niet alleen om het eindresultaat op het scorebord: de kwalificatie voor de groepsfase van de UEFA Champions League heeft voor hen een financiële aardverschuiving ingeluid die hun leven voorgoed kan veranderen — en precies dat is het moment waarop een goede financieel adviseur het verschil maakt.
Van Bakoe naar Old Trafford: een historische mijlpaal
Sabah FK, de topclub uit de Azerbeidzjaanse hoofdstad Bakoe, liet op 5 september 2026 weinig aan de verbeelding over: een 5-0 zege op rivaal Zira FK in de eigen competitie toonde de dominantie die de club ook in Europa wil laten zien. Aan de overkant van Europa bereidde Manchester United zich voor na een gelijkspel van 2-2 tegen Everton op 6 september — een resultaat dat liet zien dat zelfs de Engelse topclub dit seizoen nog een tand bij moet zetten.
Voor Sabah FK is de Champions League-groepsfase veel meer dan een prestigeduel. Het is het financiële keerpunt dat de club — en haar spelers — in een volledig andere economische realiteit katapulteert. Die realiteit brengt kansen met zich mee, maar ook risico's die zonder de juiste begeleiding snel kunnen omslaan in een kostbaar misverstand.
De Champions League-geldstroom: wat de bedragen echt betekenen
Deelname aan de groepsfase van de UEFA Champions League levert een deelnemende club minimaal 15 tot 20 miljoen euro op als basispremie — nog vóór er een bal is geschopt. Elke overwinning in de groepsfase voegt gemiddeld 2,8 miljoen euro toe; een gelijkspel levert circa 930.000 euro op. Tel daarbij de tv-inkomsten op die worden verdeeld op basis van de marktwaarde van het thuisland, en de totale opbrengst voor een kleine competitie zoals de Azerbeidzjaanse kan oplopen tot 25 tot 30 miljoen euro over de volledige groepsfase.
Die bedragen sijpelen via bonusclausules in spelerscontracten door naar de individuen op het veld. Het is gebruikelijk dat spelers 5 tot 15 procent van Champions League-gerelateerde clubbonussen direct ontvangen via prestatieclausules in hun contract. Voor een speler bij een club als Sabah FK kan dat betekenen: een eenmalige bonus van 500.000 tot 1,5 miljoen euro die hij of zij nooit eerder heeft ontvangen.
En precies dáár begint het probleem. "Ik spreek regelmatig sporters die verbaasd opkijken als ze zien wat er van zo'n bonus overblijft na belastingen en agentenfees," zegt een financieel adviseur bij ExpertZoom. "Niet omdat ze het geld hebben verspild, maar simpelweg omdat niemand hen tijdig heeft uitgelegd hoe internationale bonusinkomsten werken."
Drie valkuilen die financieel experts steeds opnieuw zien
Profvoetballers die voor het eerst te maken krijgen met Champions League-inkomsten lopen regelmatig tegen dezelfde struikelblokken aan. Deze patronen gelden overigens niet alleen voor sporters: iedereen die plotseling te maken krijgt met een grote financiële meevaller — een erfenis, een aandelenbonus, een vastgoedverkoop — herkent de risico's.
Fiscale woonplaats als eerste prioriteit
Wie bij een buitenlandse club speelt maar fiscaal inwoner van Nederland blijft, is in Nederland belastingplichtig over zijn totale wereldinkomen. Dat principe hanteert de Belastingdienst strikt. Alleen als een speler zijn fiscale woonplaats aantoonbaar en tijdig heeft verplaatst, verschuift de belastingplicht. Dat is een administratief en juridisch traject van maanden dat fout kan gaan als het niet professioneel wordt begeleid.
Dubbele belasting zonder verdragsbescherming
Azerbeidzjan en Nederland hebben een verdrag ter voorkoming van dubbele belasting, maar de details bepalen precies wie over welk inkomen mag heffen. In de praktijk zien financieel adviseurs regelmatig dat spelers zowel in het werkland als in Nederland worden aangeslagen, simpelweg omdat het bewijs van fiscale woonplaats niet tijdig is vastgelegd of niet voldoet aan de eisen.
Pensioenopbouw als bijzaak
De gemiddelde profvoetbalcarrière eindigt ruim vóór het 40ste levensjaar. Zonder actieve pensioenopbouw verdampt een Champions League-bonus sneller dan verwacht. In Nederland biedt de lijfrenteconstructie voor hoge inkomens aanzienlijke fiscale voordelen: premies zijn aftrekbaar van het belastbaar inkomen, wat bij een inkomen van meer dan twee miljoen euro al snel tienduizenden euro's fiscaal voordeel oplevert. Meer lezen over hoe andere profvoetballers dit aanpakten? Bekijk ook dit artikel over Ferran Torres en de financiële overwegingen bij internationale contracten.
Een Champions League-bonus in cijfers: wat blijft er over?
Stel: een hypothetische Nederlandse middenvelder, 29 jaar oud, heeft twee seizoenen bij Sabah FK gespeeld en ontvangt een bonus van 1,5 miljoen euro omdat zijn club zich voor het eerst heeft geplaatst voor de Champions League-groepsfase. De bonus wordt uitbetaald door zijn Azerbeidzjaanse werkgever in Bakoe.
In Azerbeidzjan geldt voor buitenlandse sporters doorgaans een bronheffing van circa 14 procent. Dat betekent een directe inhouding van 210.000 euro. Zijn netto-ontvangst in Bakoe bedraagt daarmee 1.290.000 euro.
Maar als de speler fiscaal inwoner is gebleven van Nederland — ingeschreven in de gemeente, persoonlijke en sociale banden in Nederland — claimt de Belastingdienst ook heffingsrecht. Over inkomsten boven 73.031 euro geldt het toptarief van 49,5 procent. Dat zou theoretisch neerkomen op een Nederlandse aanslag van circa 742.500 euro over de volledige bonus.
Via het belastingverdrag wordt de Azerbeidzjaanse bronheffing deels verrekend, maar zonder professionele begeleiding is de uitkomst dat de speler van zijn 1,5 miljoen euro netto tussen de 650.000 en 800.000 euro overhoudt. Zijn spelersmakelaar rekent bovendien gemiddeld 7 procent commissie op bonusinkomsten: nog eens 105.000 euro minder.
Als dezelfde speler zijn fiscale woonplaats tijdig had verplaatst naar Azerbeidzjan én een deel van zijn bonus via een lijfrenteconstruct had ondergebracht, had hij tot 250.000 euro meer kunnen behouden — uitsluitend door gebruik te maken van bestaande wettelijke mogelijkheden. Het verschil tussen goede en slechte begeleiding bij deze bonus: bijna een kwart van het totaalbedrag.
Wat u nu kunt doen als uw inkomen plotseling verandert
De lessen die profvoetballers leren — soms op pijnlijke wijze — zijn universeel. Of u nu een sporter bent, een ondernemer die zijn bedrijf verkoopt, of een werknemer die een grote aandelenbonus ontvangt: de stappen zijn dezelfde.
Stel als eerste vast wat uw fiscale woonplaats is en of die overeenkomt met uw werkelijke situatie. Wacht daar niet mee tot de bonus al op uw rekening staat: dat is te laat voor de meest effectieve maatregelen. Verken daarna welk belastingverdrag van toepassing is, zodat u niet twee keer belasting betaalt over hetzelfde inkomen.
Denk vervolgens na over de lange termijn. Een bonus is geen vast inkomen: het is een kans om een fundament te leggen. Vraag een financieel planner om een vermogensplan dat rekening houdt met uw levensfase, uw risicoprofiel en uw toekomstige inkomsten — ook als die na een voetbalcarrière of een bijzondere situatie lager uitvallen dan nu.
Terwijl Sabah FK vanavond Old Trafford betreedt en geschiedenis schrijft, is de werkelijke uitdaging voor de spelers van de Azerbeidzjaanse club al begonnen: de wedstrijd om hun financiële toekomst veilig te stellen. In die wedstrijd is een goed advies geen luxe — het is de beslissende pass.
Dit artikel bevat informatie van algemene aard en vormt geen fiscaal of financieel advies. Raadpleeg voor uw persoonlijke situatie altijd een erkend financieel adviseur of belastingexpert.
