 David Bakker
In september 2026 publiceerde GLAMOS, het officiële Zwitserse gletsjerbewakingsnetwerk, zijn meest verontrustende meetresultaat in jaren: Zwitserse gletsjers verloren in het afgelopen meetjaar 5,5 procent van hun totale ijsvolume. Twee gletsjers — Bella Tola en Griessfirn — zijn daarmee volledig van de kaart verdwenen. Het maakt 2026 tot het op één na slechtste smeltjaar ooit gemeten, enkel overtroffen door het recordjaar 2022. Wat speelt er achter dit nieuws, en waarom raakt het ook de portemonnee van Nederlandse beleggers en pensioendeelnemers?
De ijzige cijfers van 2026
De omvang is ongekend groot. Zwitserse gletsjers zijn in vijf jaar tijd met bijna 20 procent van hun totale ijsvolume gekrompen, zo blijkt uit de GLAMOS-data die begin oktober 2026 verscheen. In het meetjaar 2025-2026 droeg een combinatie van extreme factoren bij aan de record-afsmelting.
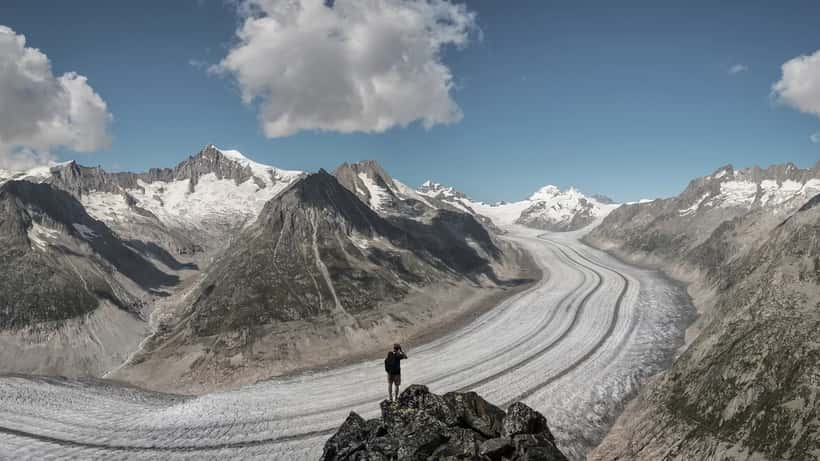
De winter van 2025-2026 behoorde tot de tien sneeuwarmste winters in de Zwitserse klimaatgeschiedenisboeken. In de zomermaanden daarna compenseerde het klimaat dit deficit niet — integendeel. Het vriespunt lag gedurende maar liefst 76 dagen boven de 4.000 meter hoogte, een nieuw Zwitsers record. Ter vergelijking: het historisch gemiddelde is circa 35 dagen per jaar. Bekende gletsjers als de Aletsch, de Rhône en de Clariden zagen elk hun persoonlijk smeltrecord gebroken worden.
Tussen juli en september 2026 stroomde er 2.200 miljard liter smeltwater de Zwitserse rivieren in. Dat enorme volume buffert op dit moment nog droogte elders in Europa in de zomer, maar GLAMOS waarschuwt dat dit buffereffect al meetbaar slinkt naarmate het gletsjeroppervlak krimpt. Wanneer de gletsjers eenmaal weg zijn, valt die buffer plotseling weg — en dat treft niet alleen Zwitserland.
Wetenschappers stellen dat bij de huidige trend gletsjers kleiner dan 1 km² voor het einde van dit decennium vrijwel zeker verdwijnen. De grotere gletsjers — de Aletsch, de Gornergletsjer — zullen voor het jaar 2100 teruggedrongen zijn tot misschien een derde van hun huidige omvang, zelfs bij optimistische CO₂-reductiescenario's. Dit nieuws staat niet op zichzelf: in heel Europa worden gletsjers sneller kleiner dan klimaatmodellen een decennium geleden voorspelden.
Klimaatrisico is beleggingsrisico
De verbinding tussen een smeltende bergtop en een Nederlandse beleggingsrekening lijkt op het eerste gezicht ver gezocht. Toch is die er — en steeds concreter.
De Nederlandsche Bank (DNB) heeft klimaatrisico expliciet aangemerkt als een financieel systeemrisico in recente rapporten over financiële stabiliteit. DNB onderscheidt daarin twee soorten klimaatgerelateerd risico die elk belegger zou moeten kennen:
Fysiek klimaatrisico betreft directe economische schade door de gevolgen van klimaatverandering. Gletsjers die krimpen, ontnemen bergdorpen en steden in zuidelijker Europa hun zomerse waterbuffer. Dat raakt waterkrachtcentrales (energieopbrengst daalt zodra rivierdebieten lager worden), irrigatiesystemen (agrarische opbrengsten in droge zomers dalen), en alpien toerisme direct. Vastgoed in ski-oorden verliest langzaam zijn waarde naarmate betrouwbare sneeuw structureel uitblijft. Eerder signaleerden experts ook al klimaatbedreigingen voor Nederlandse woningwaarden via oceaanstroombedreigingen — de gletsjers zijn een dézelfde categorie risico, maar dan in het alpiene segment van beleggingsportefeuilles.
Transitierisico is subtieler maar net zo reëel: beleggingen die door klimaatbeleid of maatschappelijke verschuivingen snel in waarde dalen. Een skipiste die geen Europese of regionale subsidies meer ontvangt, een hotelbedrijf zonder seizoenstoeristen door chronisch gebrek aan sneeuw, of een waterkrachtbedrijf wiens locaties opdrogen. Dat zijn geen ver-van-mijn-bed-scenario's; ze spelen al in Oostenrijkse, Italiaanse en Zwitserse bergdalen. De OESO schatte in 2025 dat Europese skigebieden hun sneeuwzeker seizoen gemiddeld met twee tot vier weken hebben zien krimpen ten opzichte van de jaren negentig — en die trend versnelt.
Goed om te weten: ook geopolitieke verschuivingen rond grondstofgebieden en arctische zones vertalen zich steeds vaker naar beleggingsrisico. Het patroon is hetzelfde: een geografische of klimatologische verandering ver weg heeft gevolgen voor de activaklassen in uw portefeuille.
Volgens het Planbureau voor de Leefomgeving heeft het gemiddelde grote Nederlandse pensioenfonds meer dan 8 procent van zijn vermogen belegd in sectoren die direct of indirect gevoelig zijn voor klimaatverandering: toerisme, vastgoed in kwetsbare regio's, energie en agri-food. Particuliere beleggers die indexfondsen bezitten — en dat zijn er miljoenen in Nederland — zitten via die fondsen zonder te weten in dezelfde blootstelling.
Pieters portefeuille: wanneer smeltende gletsjers uw rendement raken
Neem Pieter, 54 jaar, projectmanager in Eindhoven. Hij bouwt via zijn werkgever een aanvullend pensioen op van €95.000 in een standaard lifecycle-fonds. Daarnaast heeft hij €38.000 belegd op een persoonlijke beleggingsrekening, deels in een breed Europees vastgoed-ETF en deels in een energie-mix fonds.
Scenario A — Pieter doet niets: Zijn ETF bevat voor circa 13 procent vastgoed in klimaatgevoelige Alpiene regio's en mediterraan kusttoerisme, plus blootstelling aan waterkrachtbedrijven in de Alpen. Bij een conservatief scenario waarbij dit klimaatgevoelige deel over tien jaar gemiddeld 28 procent in waarde daalt door klimaatgerelateerde risico's — een scenario dat DNB niet onrealistisch acht — verliest Pieter op zijn beleggingsrekening stil en onzichtbaar: €38.000 × 13% × 28% = circa €1.383 aan stille waardedaling, bovenop de gewone marktschommelingen. Tegelijkertijd loopt zijn pensioenfonds soortgelijk risico, zonder dat hij dat op zijn jaaropgave ziet. In totaal kan de klimaatblootstelling in zijn gecombineerde vermogen uitkomen op twee tot vier keer dat bedrag.
Scenario B — Pieter raadpleegt een financieel adviseur: Een gecertificeerd financieel planner voert voor Pieter een klimaatrisicoscan uit. De kosten hiervan liggen doorgaans tussen €175 en €350 voor een eerste adviesgesprek van twee uur. De adviseur brengt de klimaatblootstelling in zijn portefeuille in kaart, beoordeelt de ESG-ratings van zijn fondsen — want niet elke ESG-sticker dekt hetzelfde klimaatrisico — en stelt een gerichte herbalancering voor richting klimaatadaptatie-fondsen, infrastructuur voor de energietransitie, of sectoren die netto profiteren van de groene omschakeling.
De rekensom is helder: €175-350 eenmalig voor inzicht en bijsturing versus een stille verliespost die pas over vijf tot tien jaar volledig zichtbaar is op het rekeningoverzicht. Voor iemand die nog 10-15 jaar van zijn pensioen verwijderd is, is die horizon precies de periode waarin klimaatrisico het snelst zal materialiseren.
Praktische vuistregel: staat uw portefeuille voor meer dan 10 procent in vastgoed, toerisme of traditionele energiebedrijven in zuidelijk Europa of bergachtige regio's? Dan is dit het moment om dat te laten doorlichten — niet als alarmisme, maar als gewone financiële hygiëne in een veranderend klimaat.
Wat doet u vandaag?
De ijscijfers van GLAMOS zijn één signaal in een breder patroon dat financiële toezichthouders steeds serieuzer nemen. Smeltende gletsjers, stijgende zeespiegel, extremere droogtes en hittegolven: ze zijn meetbaar en concreet, en precies de soort data die risicomodellen van pensioenfondsen en banken beginnen te verwerken in hun scenario-analyses.
Een financieel adviseur kan u hierbij helpen:
- Een klimaatrisico-audit van uw bestaande beleggingen en pensioenregeling
- Beoordeling van de ESG-ratings van uw fondsen en wat die werkelijk dekken
- Herbalancering naar klimaatresiliente of transitieprofiterende sectoren
- Inzicht in hoe uw pensioenfonds zelf klimaatrisico beheert en rapporteert
Via Expert Zoom kunt u direct in contact komen met gecertificeerde financieel planners die thuis zijn in klimaatgerelateerde beleggingsrisico's.
Wie zijn vermogen wil beschermen, handelt dit jaar — niet als het smeltwater al is gevallen. De verdwijning van Bella Tola en Griessfirn in 2026 is geen meteorologische curiositeit; het is een vroeg uitkomen van een risico dat al in uw portefeuille zit. De gletsjers verdwijnen langzaam, maar onherroepelijk. De keuze om nu inzicht te zoeken, kost honderd euro per uur. De keuze om niets te doen kan straks honderden of duizenden euro's kosten die u nooit als 'klimaatverlies' herkent op uw afrekening.
Dit artikel heeft een informatief karakter en vormt geen persoonlijk financieel advies. Raadpleeg altijd een gecertificeerde financieel adviseur voor beslissingen over uw beleggingen of pensioen.
