 David Bakker
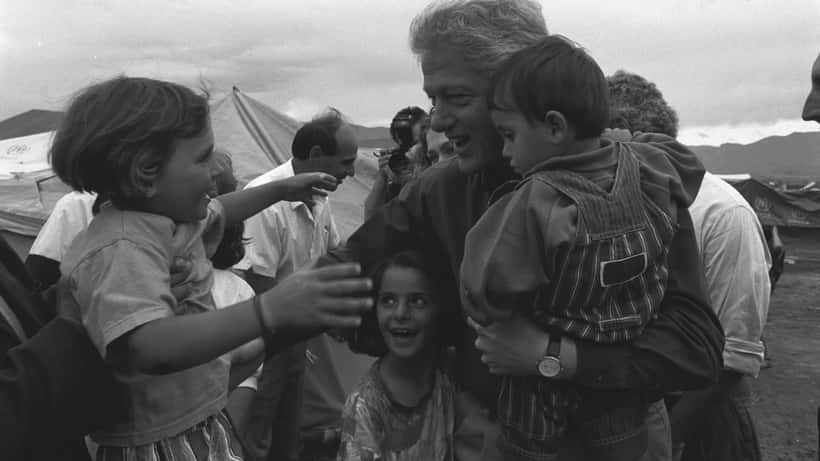
Former president Bill Clinton opende op 22 september 2026 het jaarlijkse Clinton Global Initiative (CGI) in New York met een dringende oproep aan burgers, bedrijven en filantropische instellingen: spring in de bres waar overheden zich terugtrekken. Na ingrijpende bezuinigingen op buitenlandse hulp — door de VS, maar ook door andere westerse landen — stelde Clinton: "We know that we can't completely fill the hole that retreating governments are leaving behind." Maar dat mag geen excuus zijn om stil te zitten. Voor Nederlandse donateurs stelt dit een concreet vraagstuk: hoe geef ik slim, structureel en fiscaal voordelig op een moment dat individuele bijdragen er écht toe doen?
De terugtrekkende overheid: hoe groot is het gat?
De CGI 2026-conferentie, gehouden op 22 en 23 september in New York, bracht leiders samen uit het bedrijfsleven, de politiek en de filantropische sector. De toon was urgent. Stacey Abrams lanceerde coalitiefondsen ter ondersteuning van pro-democratische organisaties: "Authoritarians have a playbook. They also have a budget. And now, so should we." De Marguerite Casey Foundation kondigde aan de komende tien jaar minimaal $500 miljoen per jaar te zullen uitkeren — in 2025 werd al $135 miljoen uitgekeerd door de reserves aan te spreken, ver boven het wettelijk minimum van fondsbeheerders.
Daarnaast lanceerde BCRF Ventures een venture-philanthropyfonds van $100 miljoen, met een startdonatie van $11 miljoen voor commercialisering van borstkankeronderzoek. Clinton omschreef dit als een trendbreuk: stichtingen moeten hun minimale uitkeringsverplichtingen als vloer zien, niet als plafond.
Wat betekent dit voor een gewone Nederlandse particulier of ondernemer die de internationale nieuwsstroom volgt maar zich afvraagt wat hij of zij zelf concreet kan doen? Dat is precies waar Nederlandse financieel adviseurs waarde toevoegen — en waar de fiscale wetgeving verrassend veel ruimte laat die de meeste belastingplichtigen onbenut laten.
Wat financieel adviseurs zeggen over dit kantelpunt
Nederland heeft jarenlang geprofiteerd van een sterk overheidsgestuurde internationale solidariteit: via DGIS (Directie Internationale Samenwerking), via EU-fondsen en via multilaterale organisaties. Nu die publieke middelen krimpen, zien financieel planners een toename van vragen van particulieren en ondernemers die zelf structureel willen bijdragen — maar niet weten hoe ze dat het beste fiscaal kunnen inrichten.
De boodschap van financieel experts is eenduidig: doneren is allang geen impulsaankoop meer die je aan het einde van het jaar doet. Het is een strategisch onderdeel van vermogensplanning, net als pensioenopbouw, erfenisplanning en risicoafdekking. De Nederlandse belastingwetgeving biedt daarvoor verrassend krachtige instrumenten, waarvan veel belastingplichtigen slechts een fractie benutten.
Het sleutelwoord is ANBI: Algemeen Nut Beogende Instelling. Giften aan door de Belastingdienst erkende ANBI-organisaties zijn aftrekbaar van het belastbaar inkomen. Voor culturele ANBI's geldt zelfs een fiscale multiplier van 1,25: een gift van €4.000 wordt voor de aangifte behandeld als €5.000, waardoor het effectieve nettovoordeel nog verder oploopt. Raadpleeg de officiële regels op de pagina van de Belastingdienst over giftenaftrek voor de actuele drempels en maxima.
Hoeveel belasting bespaart u? Een concreet rekenvoorbeeld voor 2026
Stel: u bent 46 jaar, werkzaam als zelfstandige met een belastbaar inkomen van €62.000 per jaar. U wilt dit jaar €2.500 doneren aan een internationale ANBI die klimaatadaptatie ondersteunt in lage-inkomenslanden — juist het soort organisatie waarvoor Clinton financiering zag wegebben na de recente bezuinigingen.
Scenario A: gewone eenmalige gift (geen schenkingsoorkonde)
Voor gewone giften geldt een drempel van 1% van uw drempelinkomen, minimaal €60. Bij een belastbaar inkomen van €62.000 bedraagt deze drempel €620. Van uw gift van €2.500 is dus slechts €1.880 aftrekbaar (€2.500 min €620). Het maximumplafond van 10% van uw inkomen (€6.200) bereikt u niet.
Belastingvoordeel: €1.880 × 36,97% (box 1-tarief tot €76.817 in 2026) = €695 belastingteruggave. Netto kosten van uw gift: €1.805.
Scenario B: periodieke schenking (minimaal 5 jaar vastgelegd)
Legt u uw donatie vast als periodieke schenking via een schenkingsoorkonde voor minimaal vijf jaar, dan vervalt de drempel volledig. De volledige €2.500 is aftrekbaar.
Belastingvoordeel: €2.500 × 36,97% = €924 per jaar. Netto kosten van uw gift: €1.576.
Het verschil tussen beide scenario's bedraagt €229 per jaar — over vijf jaar ruim €1.145 extra belastingvoordeel, gewoon door een schenkingsoorkonde af te sluiten. Notariskosten voor zo'n oorkonde bedragen gemiddeld €150 tot €250 en verdienen zichzelf terug in het eerste jaar.
Als u kiest voor een culturele ANBI (bonus): uw gift van €2.500 telt voor de aangifte als €3.125 (1,25-multiplier). Dat levert bij periodieke schenking een jaarlijks belastingvoordeel op van €3.125 × 36,97% = €1.155 — meer dan de helft van uw gift terug.
Vier tips van financieel adviseurs voor doelgerichte filantropie in tijden van overheidsterugtrekking
1. Controleer de ANBI-status vóór u doneert. Niet elke liefdadigheidsorganisatie heeft een officiële ANBI-status van de Belastingdienst. Giften aan niet-erkende instellingen zijn niet aftrekbaar. Controleer de status via het openbare ANBI-register.
2. Sluit altijd een schenkingsoorkonde af bij bedragen van €600 per jaar of meer. Zoals het rekenvoorbeeld toont, verdient de investering in een schenkingsoorkonde zich bijna altijd terug. Veel ANBI-organisaties bieden tegenwoordig een gratis online oorkonde aan.
3. Let op de buitenlandse ANBI. Internationale organisaties als UNICEF Nederland, Rode Kruis en Artsen Zonder Grenzen hebben een Nederlandse ANBI-status of equivalent. Giften aan buitenlandse instellingen zijn ook aftrekbaar als de organisatie door de Belastingdienst is erkend.
4. Integreer uw schenking in uw belastingplan voor 2026. Wie dit jaar al heeft gedoneerd zonder een oorkonde, kan overwegen om dat bedrag te verwerken als eenmalige gift — maar voor 2027 een periodieke schenking op te zetten. Lees ook wat de andere fiscale wijzigingen in het Belastingplan 2026 voor uw aangifte betekenen.
Vermogensplanning en filantropie: meer dan een jaarlijkse impuls
Clinton's boodschap klinkt groot en internationaal, maar de praktische vertaling is dichtbij. Als Nederlandse particulier of ondernemer heeft u toegang tot krachtige instrumenten om op een betekenisvolle manier bij te dragen — terwijl u uw eigen financiële situatie optimaliseert. Een financieel adviseur helpt u om uw schenkingsstrategie te integreren in uw bredere belastingaangifte, te beoordelen hoeveel fiscale ruimte u heeft zonder uw vermogensopbouw te belasten, en de juiste ANBI te selecteren op basis van uw waarden, inkomen en langetermijndoelen.
Voor wie eerst de eigen financiële basis wil verstevigen voordat er meer gegeven wordt: het helpt om goed in beeld te hebben wat uw vaste lasten doen. Lees: Bezuinigen in 2026: zo herwint u grip op vaste lasten en schulden.
Wanneer schakelt u een financieel expert in?
De vraag "hoeveel kan ik geven zonder mijn pensioen of noodreserve te raken?" is precies het soort vraag waarbij een financieel planner essentiële waarde levert. Dat geldt des te meer als u een eigen bedrijf heeft — waarbij giften soms ook via de BV kunnen worden gedaan, met andere aftrekregels dan in de inkomstenbelasting — of als u overweegt een deel van uw erfenis al bij leven te schenken aan goede doelen.
Ondernemers kunnen giften vanuit hun BV doen als zogenoemde zakelijke sponsoring of als aftrekpost in de vennootschapsbelasting, mits aan specifieke voorwaarden is voldaan. Een financieel of fiscaal adviseur kan uitrekenen of het gunstiger is om privé of zakelijk te doneren, afhankelijk van uw winstniveau, DGA-salaris en vermogenssituatie.
Voor particulieren geldt: hoe vroeger in het jaar u uw schenkingsstrategie vastlegt, hoe meer belastingtechnische ruimte u heeft om te optimaliseren. Wacht niet tot december om dit te regelen.
Op Expert Zoom vindt u gecertificeerde financieel adviseurs die u kunnen begeleiden bij het opstellen van een persoonlijk schenkingsplan dat past bij uw inkomen, uw doelen én de actuele fiscale regelgeving in Nederland.
Dit artikel bevat algemene fiscale informatie gebaseerd op de regels die gelden per 2026. Raadpleeg altijd een erkend belastingadviseur of gecertificeerd financieel planner voor advies op maat.
