 David Bakker
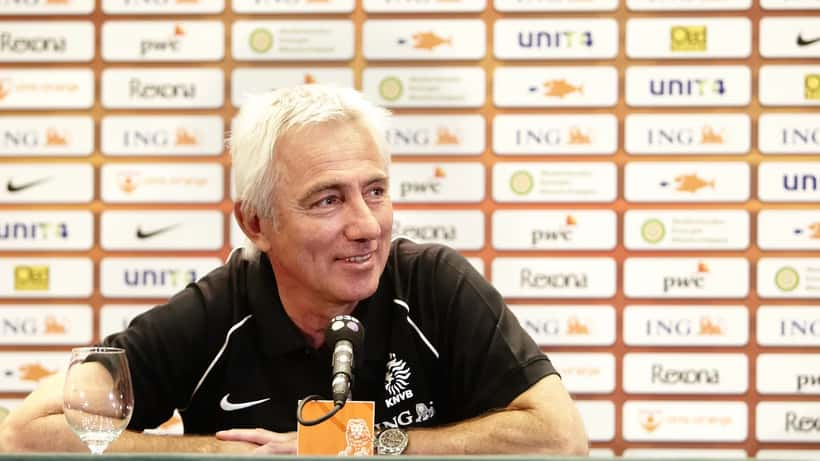
Bert van Marwijk geldt in 2026 als een van de meest succesvolle voetbalcoaches die Nederland ooit heeft voortgebracht. Zijn vermogen wordt geschat op meerdere miljoenen euro's – opgebouwd via lucratieve contracten bij Feyenoord, Borussia Dortmund, het Nederlands elftal en nationale ploegen in Saudi-Arabië, Australië en de Verenigde Arabische Emiraten. Nu de 73-jarige oud-bondscoach zijn trainersloopbaan definitief heeft afgesloten en als commissaris bij MVV Maastricht actief is, rijst een vraag die miljoenen zelfstandige professionals in Nederland raakt: hoeveel bouw je eigenlijk op als je je hele carrière als zzp'er werkt – en welk pensioenrisico loop je als je dat nooit serieus hebt geregeld?
De carrière van Van Marwijk: van Limburgse bodem tot wereldwijd succes
Bert van Marwijk begon zijn trainersloopbaan in 1990 bij Fortuna Sittard, de club uit zijn thuisregio Limburg. Via Willem II en Feyenoord – waar hij in 2002 de UEFA Cup won – groeide hij uit tot bondscoach van Saudi-Arabië en uiteindelijk van het Nederlands elftal van 2008 tot 2012. Zijn absolute hoogtepunt: de WK-finale van 2010 in Zuid-Afrika, verloren van Spanje met 1-0 na verlenging.
Na zijn periode als bondscoach van Oranje volgden internationale opdrachten in Saudi-Arabië, Australië (WK 2018 in Rusland) en de Verenigde Arabische Emiraten. Contracten voor bondscoaches van Arabische of Aziatische nationale ploegen liggen typisch tussen de €1 miljoen en €3 miljoen per jaar voor coaches van zijn kaliber, aldus schattingen van sportfinancieringsplatform Soccerex. Zijn totale verdiencapaciteit over meer dan dertig jaar coaching is dan ook indrukwekkend.
Maar al die inkomsten werden verdiend als zelfstandige. Van Marwijk was vrijwel nooit in vaste loondienst bij een voetbalbond of club – hij werkte op basis van tijdelijke contracten, net als de overgrote meerderheid van professionele coaches, analisten en sporttechnici in Nederland. En dat heeft een grote invloed op hoe zijn financiële toekomst eruitziet – of hij nu miljoenen heeft verdiend of een gemiddeld inkomen.
Het pensioengat voor zzp'ers: wat de cijfers werkelijk zeggen
Werknemers in loondienst in Nederland bouwen automatisch pensioen op via hun werkgever. Een gemiddelde werknemer ontvangt bij pensionering circa 70% van zijn laatste jaarsalaris als aanvullend pensioen bovenop de AOW. Voor de ruim 1,2 miljoen actieve zzp'ers in Nederland is dat principe niet van toepassing: zij ontvangen uitsluitend de Algemene Ouderdomswet (AOW), het wettelijke basispensioen voor alle Nederlanders.
Volgens de Sociale Verzekeringsbank (SVB) bedraagt de AOW-uitkering voor een alleenstaande in 2026 circa €1.450 netto per maand. Voor een koppel gaat het om circa €1.000 per persoon per maand. Dat is een fundamenteel vangnet – maar ver verwijderd van de financiële zekerheid waar iemand die jarenlang een hoog inkomen verdiende op rekent.
Uit onderzoek van het CBS blijkt dat de helft van alle zzp'ers in Nederland geen aanvullend pensioen opbouwt buiten de AOW. In de sportsector – waar coaches, trainers, scouts en analisten vrijwel allemaal op freelancebasis werken – is dat percentage nog hoger. Veel van hen rekenen op alternatieve inkomsten na hun actieve loopbaan, zoals commentatorwerk, media-optredens of adviesrollen. Van Marwijk zelf illustreert die strategie als commissaris bij MVV Maastricht. Maar het is een aanpak die sterk afhankelijk is van toekomstige werkgelegenheid en gezondheid – en lang niet voor iedereen realistisch is.
De Wet toekomst pensioenen: wat zzp'ers nu kunnen benutten
Goed nieuws voor zelfstandigen: de fiscale ruimte om zelf pensioen op te bouwen is de laatste jaren fors vergroot. Dankzij de Wet toekomst pensioenen (WTP), die in 2023 van kracht werd, kunnen zzp'ers nu tot 30% van hun pensioengrondslag jaarlijks belastingaftrekbaar in een lijfrente of bankspaarproduct storten. De maximale jaarruimte bedraagt in 2026 ruim €34.000 per jaar voor hogere inkomens.
Bovendien bestaat de zogeheten reserveringsruimte: wie de afgelopen tien jaar te weinig heeft ingelegd, mag de achterstallige ruimte alsnog benutten – in één keer een aanzienlijke eenmalige storting met belastingaftrek als gevolg. In de praktijk ontvangen zzp'ers hiermee een effectieve belastingkorting van 37% tot 49% op hun pensioenstorting, afhankelijk van de belastingschijf.
Het probleem is niet dat de mogelijkheden ontbreken – die zijn er volop. Het probleem is dat veel zelfstandigen deze ruimte jaar na jaar onbenut laten, totdat het te laat is voor de rente-op-rente-hefboom om zijn werk te doen. Net als bij professionele voetballers geldt ook voor coaches en andere sportprofessionals: lees ook wat de terugkeer van Ruud van Nistelrooij als assistent bij Oranje leert over tijdelijke contracten en de financiële planning die daarna nodig is.
Concreet: twee scenario's naast elkaar
Stel: je bent een 45-jarige zelfstandige coach of sportprofessional met een gemiddeld jaarinkomen van €75.000 bruto. Je hebt tot nu toe geen aanvullend pensioen opgebouwd. Je verwacht op je 67e met pensioen te gaan – dus je hebt nog 22 jaar voor de boeg.
Scenario A: je doet niets
- AOW op 67 jaar: circa €1.450 netto per maand (alleenstaand, SVB-tarief 2026)
- Aanvullend pensioen: €0
- Totaal maandinkomen: €1.450 netto
Je huidige netto maandinkomen bij €75.000 bruto bedraagt circa €3.850. Het verschil is €2.400 per maand – een inkomensdaling van ruim 62% op het moment dat je stopt met werken. De vraag is of jouw levensstandaard dat kan verdragen.
Scenario B: je start vandaag met serieus sparen
- Je spaart €1.500 per maand (€18.000 per jaar) via een lijfrente, gedurende 22 jaar
- Gemiddeld jaarrendement: 5% (inflatiegecorrigeerde langetermijnschatting, niet gegarandeerd)
- Opgebouwd vermogen op 67 jaar: circa €730.000
- Jaarlijkse uitkering verspreid over 20 jaar: circa €36.500 bruto, ofwel circa €2.050 netto per maand
- Totaal pensioeninkomen: €1.450 + €2.050 = €3.500 netto per maand
Het verschil tussen beide scenario's: meer dan €2.050 netto per maand extra pensioeninkomen – jaar na jaar, gedurende twintig jaar na je 67e.
Daarbij geldt een belastingvoordeel dat de rekening aanzienlijk verandert: omdat lijfrentestortingen aftrekbaar zijn, levert €18.000 per jaar inleggen bij een belastingschijf van 37% een belastingteruggave van circa €6.650 per jaar op. Je effectieve netto-inleg is dus niet €1.500 maar circa €945 per maand. Dat maakt sparen voor pensioen als zzp'er aanzienlijk betaalbaarder dan de meeste mensen denken.
Als je wacht tot je 55 bent, heeft het rente-op-rente-effect nog maar 12 jaar om zijn werk te doen. Om dezelfde pot van €730.000 op te bouwen, moet je dan ruim €2.800 per maand inleggen – bijna drie keer zoveel als wanneer je op 45 jaar start. Elke year uitstel kost je dus rekenkundig honderden euro's per maand extra inleg.
Disclaimer: dit rekenvoorbeeld dient uitsluitend ter illustratie. De cijfers zijn gebaseerd op aannames over rendement en belastingschijven die in de praktijk kunnen afwijken. Dit vormt geen persoonlijk financieel advies. Raadpleeg altijd een gecertificeerde financieel adviseur voor jouw specifieke situatie.
Drie stappen die nu het verschil maken
De carrière van Bert van Marwijk illustreert zowel de vrijheid als de financiële verantwoordelijkheid die zelfstandig werken met zich meebrengt. Jarenlang topinkomen als freelancecoach levert vermogen op – mits je het bewust beheert. Voor de meeste zzp'ers begint dat bij drie concrete stappen:
1. Bereken je jaarruimte voor 2026. De belastingdienst biedt een online rekentool, maar een gecertificeerd financieel adviseur vertaalt de uitkomst naar concrete producten en bedragen die passen bij jouw inkomens- en risicoprofiel. Veel zzp'ers laten elk jaar honderden euro's belastingvoordeel liggen.
2. Controleer je reserveringsruimte. Heb je de afgelopen tien jaar te weinig ingelegd? Dan kun je die achterstallige jaarruimte alsnog benutten voor een extra eenmalige storting – met een aanzienlijk belastingvoordeel als resultaat. Dit geldt ook als je al op leeftijd bent.
3. Kies het juiste pensioenvehikel. Een bankspaarrekening, verzekerde lijfrente of beleggingslijfrente – elke optie heeft andere voor- en nadelen wat betreft flexibiliteit, rendement en overlijdensrisico. De juiste keuze hangt af van jouw leeftijd, looptijd en risicotolerantie.
Van Marwijk heeft zijn financiële toekomst al lang veiliggesteld. Maar voor miljoenen zelfstandige professionals in Nederland geldt dat de pensioenvalkuil nog reëel en groot is. Laat een financieel expert via Expert Zoom vrijblijvend berekenen welke pensioenstrategie het best bij jóuw situatie als zzp'er past – voor de rente-op-rente-klok niet langer in jouw voordeel tikt.
