 Laura Hofman
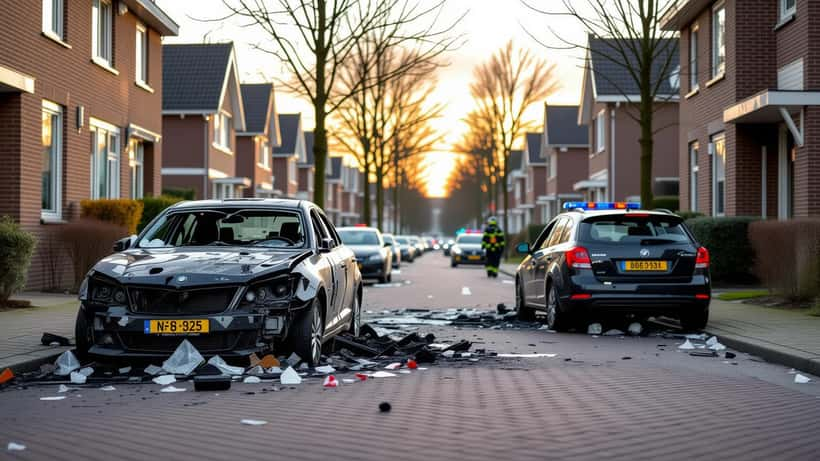
In de eerste zes maanden van 2026 registreerde de politie al 581 explosie-aanslagen in Nederland — dat zijn gemiddeld meer dan drie per dag. Auto's die worden opgeblazen, voertuigen die in brand vliegen voor woningen en verwoeste straatbeelden: de schade treft lang niet alleen de directe eigenaren, maar ook buren, huurders en bedrijven op dezelfde straat. De vraag die daarna vrijwel altijd rijst: wie draait er op voor de rekening?
De vraag die omwonenden stellen na elke explosie
Stel dat u 's ochtends wakker wordt van een harde knal. U kijkt naar buiten en ziet dat een auto twee huizen verderop volledig in brand staat. Uw ramen zijn gebarsten, de voordeur staat scheef in de scharnieren en uw auto op de oprit is beschadigd door rondvliegende fragmenten. De dader? Onbekend, of voortvluchtig.
Wie vergoedt uw schade? Is dat uw eigen verzekeraar, de eigenaar van de opgeblazen auto, of de gemeente? En wat als de dader nooit gepakt wordt?
Dit zijn vragen die duizenden Nederlanders elk jaar plagen. Volgens gegevens van het Openbaar Ministerie werden in 2025 nog 1.421 explosive-aanslagen geregistreerd, en in meer dan 300 gevallen per halfjaar gaat het om zware illegale explosieven. De kans dat u als omwonende schade lijdt zonder dat u zelf iets mee te maken heeft, is daarmee aanzienlijk groter dan de meeste mensen denken.
Hoe aansprakelijkheid werkt na een autobom
Aansprakelijkheid bij explosieaanslagen is juridisch complex. Er zijn in principe drie routes:
1. Aansprakelijkheid van de dader
Als de dader wordt aangehouden en veroordeeld, kan de rechter een schadevergoedingsmaatregel opleggen. Dat betekent dat de dader verplicht is u te betalen — en als hij niet betaalt, schiet de Staat het bedrag voor via het Centraal Justitieel Incassobureau (CJIB). Recente rechtspraak laat zien dat dit bedragen in de honderdduizenden euro's kan omvatten: in een zaak bij de rechtbank Oost-Brabant werd de hoofdverdachte van een aanslag in Nieuwkuijk tot 15 jaar cel veroordeeld en moesten de drie daders gezamenlijk meer dan 470.000 euro aan slachtoffers betalen, waaronder een vrouw die haar been verloor.
2. Het Schadefonds Geweldsmisdrijven
Wordt de dader niet gevonden, of is hij niet in staat te betalen? Dan kunt u een beroep doen op het Schadefonds Geweldsmisdrijven, een overheidsinstantie die eenmalige uitkeringen verstrekt aan slachtoffers van ernstig geweld. Materiële schade — zoals kapotte ruiten, beschadigde voertuigen en verhuiskosten — valt hier echter slechts gedeeltelijk onder. Immateriële schade (psychische klachten, angst, slaapproblemen) wordt wél vergoed.
3. Uw eigen verzekeraar
Hier hangt alles af van het type polis dat u heeft afgesloten. Een inboedelverzekering met "vandalisme-dekking" vergoedt vaak beschadigde goederen in uw woning. Een opstalverzekering dekt schade aan het gebouw zelf. Voor uw eigen auto geldt: alleen bij een allrisk- (cascovolledig) polis bent u gedekt voor explosie- en brandschade van buitenaf. WA-verzekering vergoedt dit doorgaans niet.
Wanneer helpt uw verzekering — en wanneer laat ze u in de steek?
De meeste mensen gaan ervan uit dat "zoiets" vanzelf gedekt is. Dat is een misvatting. Veel standaard inboedelpolissen bevatten een clausule die "aanslag of terrorisme" uitsluit of beperkt tot een maximumbedrag via de Nederlandse Herverzekeringsmaatschappij voor Terrorismeschade (NHT). Dat maximum was in 2026 vastgesteld op 1 miljard euro totaal per kalenderjaar — te verdelen over alle slachtoffers in Nederland. Bij een grote aanslag met veel slachtoffers kan uw individuele uitkering daardoor fors lager uitvallen dan uw werkelijke schade.
Wil de verzekeraar de aanslag kwalificeren als "terrorisme"? Dan valt de zaak automatisch onder de NHT-regeling en niet langer onder uw normale polis. Het verschil tussen een criminele "liquidatie" met een autobom en een "terroristische aanslag" is juridisch relevant — en dat onderscheid maakt niet u, maar de verzekeraar.
Concreet scenario: uw auto staat geparkeerd naast het doelwit
Neem het geval van een huurder in een gelijkvloerse woning in een Nederlandse stad. Hij parkeert zijn auto elke avond voor de deur. Op een dinschtagnacht ontploft de auto van zijn buurman — vermoedelijk een afrekening in het criminele circuit. De schade:
- Zijn eigen auto: total loss, dagwaarde €12.400
- Ruiten van zijn woning: €1.800 vervangingskosten
- Inboedel (televisie, bank, schilderijen beschadigd door instortend glas): €2.300
- Tijdelijk verblijf in hotel (woning onbewoonbaar verklaard gedurende 11 dagen): €1.450
- Psychologische hulp vanwege angststoornis: 8 sessies à €120 = €960
Totaal materiële + immateriële schade: circa €18.910
Als hij alleen een WA-verzekering heeft voor zijn auto: de schade aan zijn voertuig wordt niet vergoed. Voor de inboedel en ruiten kan hij een beroep doen op zijn inboedel- en opstalverzekering — mits vandalisme of "externe calamiteiten" zijn meeverzekerd. Dat is niet altijd zo bij basisdekking.
Als de verzekeraar "terrorisme" vaststelt: het totaal valt onder de NHT-regeling. Afhankelijk van het totale schadejaar ontvangt hij mogelijk slechts 60 tot 80 procent van de getaxeerde waarde.
Als de dader binnen een jaar wordt veroordeeld: de rechter kan hem als "benadeelde partij" mee laten procederen in de strafzaak. De advocaat dient een vordering in voor al zijn schadeposten. Bij een veroordeling betaalt het CJIB voor als de dader zelf niet over middelen beschikt.
Het verschil in uitkomst tussen scenario's — van €0 tot €18.910 — hangt volledig af van welke stappen u in de eerste 72 uur zet en of u juridisch advies inwint.
Wat u in de eerste 48 uur moet doen
Vlak na een explosie in uw straat is de reflex begrijpelijk: wachten op nieuws, hopen dat de verzekering het regelt, niets ondernemen zolang de situatie onduidelijk is. Juridisch gezien is dat precies het verkeerde moment om passief te zijn.
Stap 1: Documenteer alles direct Maak foto's en video's van alle schade vóórdat er schoongemaakt of hersteld wordt. Datum en tijdstip worden automatisch vastgelegd in de metadata. Dit is uw bewijsmateriaal voor zowel verzekeraar als rechtbank.
Stap 2: Dien aangifte in Doe aangifte bij de politie, ook als u zelf geen doelwit was. Uw aangiftenummer is verplicht voor een claim bij het Schadefonds Geweldsmisdrijven.
Stap 3: Meld bij uw verzekeraar Laat u niet verleiden tot het akkoord gaan met een eerste bod. Schadebepalers werken in opdracht van de verzekeraar; hun belang en uw belang zijn niet altijd gelijk.
Stap 4: Raadpleeg een advocaat voor u tekent Zodra er een schadevergoedingsaanbod ligt — van de verzekeraar of via het Schadefonds — is het moment om juridisch advies in te winnen. Een gespecialiseerde advocaat kan beoordelen of de classificatie "terrorisme" correct is, of er aanvullende schadeclaims mogelijk zijn, en of u als benadeelde partij in een eventuele strafzaak kunt optreden. Bij exploderende situaties rondom uw huurwoning gelden bovendien specifieke huurrechtelijke regels die uw positie kunnen versterken.
Vergisexplosies: wanneer bent u het echte slachtoffer?
Een bijzonder schrijnende categorie vormen de zogeheten "vergisexplosies": aanslagen waarbij de criminelen het verkeerde doel treffen. De Rijksoverheid publiceerde in juli 2026 een video-verslag over slachtoffers van vergisexplosies — mensen die niets met criminaliteit te maken hebben maar toch hun woning, gezondheid of bezittingen kwijtraakten door een bom die voor een buurman bedoeld was.
In die gevallen is aansprakelijkheid van de dader juridisch nog complexer, maar het Schadefonds is juist in die situaties van grote waarde. Vereiste: u moet aantonen dat u slachtoffer bent van een opzettelijk geweldsmisdrijf, ook als u niet het beoogde doelwit was. De term "vergisslachtoffer" is inmiddels erkend in de jurisprudentie.
Lees ook: explosie in Roermond en uw rechten als omwonende voor een eerder gepubliceerd overzicht van vergelijkbare situaties.
Wat een advocaat voor u kan doen
Explosie-schadezaken zijn anders dan reguliere aanrijdingen of inbraakschade. Ze raken meerdere rechtsgebieden tegelijk: verzekeringsrecht, strafrecht, aansprakelijkheidsrecht en — in huurgevallen — huurrecht. Een advocaat die u bijstaat als benadeelde partij in een strafzaak kan:
- Een gespecificeerde schadevordering indienen bij de rechter
- Bezwaar maken tegen een terrorisme-classificatie door de verzekeraar
- U begeleiden bij een verzoek aan het Schadefonds
- Uitstel regelen voor uw huurbetalingen als uw woning onbewoonbaar is verklaard
De kosten voor een juridisch consult wegen zelden op tegen het bedrag dat u terugwint als uw claim verkeerd is afgehandeld. Bij een schadebedrag van meer dan €5.000 is professionele bijstand vrijwel altijd rendabel.
Heeft u schade geleden door een explosie in uw buurt en weet u niet waar u moet beginnen? Een gespecialiseerde advocaat via Expert Zoom kan uw situatie beoordelen en u stap voor stap begeleiden.
Dit artikel bevat algemene juridische informatie en vervangt geen persoonlijk juridisch advies. Elke situatie is uniek; raadpleeg een advocaat voor een beoordeling van uw specifieke omstandigheden.
