 David Bakker
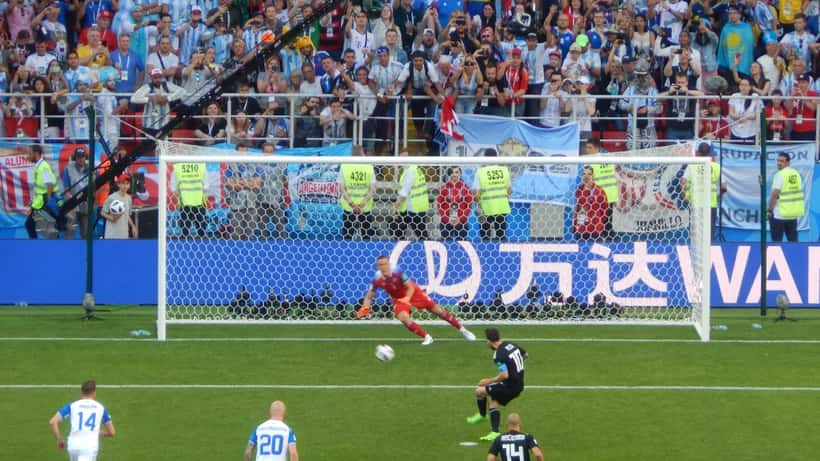
De beroemdste voetballer ter wereld speelt op 6 oktober 2026 zijn allerlaatste interland: Lionel Messi (39) neemt afscheid van het Argentijnse shirt in een vriendschappelijk duel tegen Benin, voor 85.000 toeschouwers in het Estadio Monumental in Buenos Aires. Na 207 interlandcaps, 125 doelpunten voor La Albiceleste en een carrière van twee decennia stopt hij met een netto vermogen van $1,1 miljard (Forbes, augustus 2026). Maar de vraag die een financieel adviseur u stelt, is niet hoe groot Messi's vermogen is — het is hoe groot uw eigen vermogensgat zal zijn als u ooit stopt met werken.
Messi's $1,8 miljard: de architectuur van een fortuin
Messi's totale carrière-inkomsten bedragen naar schatting $1,8 miljard vóór belastingen en agentenhonoraria (Forbes). Zijn levenslange Adidas-partnerschap levert hem jaarlijks $25 miljoen op — ook nu hij gestopt is met voetballen. Zijn vastgoedportefeuille in Barcelona, Miami en Rosario vertegenwoordigt een waarde van meer dan $200 miljoen. Daarboven komen aandelenbelangen bij Inter Miami en een reeks endorsement-inkomsten die na zijn pensioen op 31 augustus 2026 gewoon doorlopen.
Dit is geen geluk. Messi werkt al meer dan tien jaar samen met een team van financieel adviseurs die zijn vermogen actief diversifiëren: vastgoed, technologiestartups, sportfranchises en intellectuele eigendomsrechten vormen samen een structuur die inkomsten genereert ongeacht of hij op het veld staat. Zijn afscheidswedstrijd is het sluitstuk van een carrière die ook financieel perfect geconstrueerd was.
Voor de meeste Nederlanders ziet die realiteit er fundamenteel anders uit.
Drie cijfers die uw pensioen bepalen
€1.637 — Dat is het bruto AOW-bedrag per maand voor een alleenstaande in 2026, volgens de Sociale Verzekeringsbank. Netto blijft er gemiddeld €1.558 over. Dit is het maximum staatspensioen waarvoor u in aanmerking komt — mits u 50 jaar onafgebroken in Nederland hebt gewoond of gewerkt. Voor mensen met lacunes in hun AOW-opbouw, bijvoorbeeld door jaren in het buitenland, ligt dat bedrag lager.
3,1 miljoen — Zo veel zelfstandigen zonder personeel (ZZP'ers) telt Nederland in 2026. Zij bouwen géén verplicht aanvullend pensioen op via een werkgever. De Nederlandse wet stelt dit niet verplicht voor zelfstandigen. Wie als freelancer of ondernemer werkt, is volledig zelf verantwoordelijk voor zijn of haar eigen vermogensopbouw naast de AOW.
67 jaar — De huidige AOW-leeftijd. Wie op zijn 62ste of 63ste wil stoppen met werken, heeft vijf à zes jaar te overbruggen zónder AOW of werknemerspensioen. Bij een gewenst netto inkomen van €2.500 per maand betekent dat alleen al een eigen vermogensbehoefte van €150.000 tot €180.000 voor die overbruggingsperiode — exclusief pensioen voor de jaren erna.
Wat u verliest als u niets doet
Stel u bent een 38-jarige freelance communicatieadviseur in Utrecht met een jaarinkomen van €65.000 netto. U hebt een goede opdrachtenportefeuille, spaart netjes elke maand, maar heeft geen aanvullende pensioenregeling. Wat is uw financiële situatie als u op uw 65ste wilt stoppen?
Pad A — geen actie: AOW vanaf 67 bedraagt maximaal €1.558 netto per maand. Aanvullend werknemerspensioen: nul euro, want ZZP. Wanneer u alleen op een gewone spaarrekening spaart, levert €400 per maand over 27 jaar (bij 2% rente) een vermogen op van circa €165.000. Dat geeft u naast AOW een uitkering van nog geen €700 per maand over 20 jaar. Totaal maandelijks inkomen na 67: ±€2.250. Inkomensdaling ten opzichte van uw actieve periode: meer dan 65%. Veel ZZP'ers beseffen dit niet totdat ze vlak voor hun pensioen staan — op een moment waarop compound-rente nauwelijks meer een rol speelt.
Pad B — met financieel adviseur, start nu: De fiscale jaarruimte voor pensioenaftrek bedraagt in 2026 tot 30% van de premiegrondslag. Voor een inkomen van €65.000 gaat het om een maximale aftrekruimte van circa €14.500 per jaar. Belastingteruggave bij 40,8% tarief: bijna €5.900 per jaar — uw netto-investering bedraagt dan effectief €8.600. Bij een gemiddeld rendement van 6% per jaar op een indexfonds-pensioenproduct groeit die inleg over 27 jaar aan naar ±€560.000. Maandelijkse uitkering naast AOW: ±€2.330/maand. Totaal na 67: ±€3.888/maand.
Het verschil over een pensioenperiode van 20 jaar: ruim €385.000 aan extra uitkeringen. Die stap begint niet met een groot bedrag — hij begint met een gesprek.
Concreet scenario: Daan, 42, freelance IT-consultant Amsterdam
Neem Daan, 42 jaar, werkzaam als zelfstandig IT-consultant in Amsterdam met een bruto jaarinkomen van €90.000. Hij heeft een hypotheek, spaart €400 per maand op een gewone spaarrekening en heeft zijn fiscale pensioenruimte nog nooit benut. Zijn gewenste pensioenleeftijd is 65 — nog 23 jaar weg.
Als hij nu niets verandert: Zijn jaarlijkse fiscale jaarruimte (circa €21.000 bij dit inkomensniveau) blijft volledig onbenut. Op 65 heeft Daan bij zijn huidige spaargedrag circa €110.000 opzij gezet. Dat klinkt als een mooi bedrag — totdat hij beseft dat het bij opname over 20 jaar neerkomt op slechts €458 per maand extra. Naast AOW levert dat een maandelijks pensioeninkomen op van:
- AOW: €1.558
- Spaarrente-uitkering (20 jaar): ±€460
- Totaal: ±€2.018 per maand
Als hij nu een financieel adviseur raadpleegt: Daan richt op advies van een financieel planner een bankspaarrekening of lijfrenteverzekering in voor zijn jaarruimte. Hij legt jaarlijks €18.000 in, waarvan hij €7.344 terugkrijgt via zijn belastingaangifte. Netto-investering: €10.656 per jaar. Bij 6% rendement over 23 jaar:
- Opgebouwd pensioenvermogen op 65: ±€740.000
- Maandelijkse uitkering (annuïteit 20 jaar): ±€3.080
- AOW: €1.558
- Totaal: ±€4.638 per maand
Het verschil voor Daan: €2.620 meer per maand — of bijna €629.000 extra over 20 jaar pensioen.
Een orientatiegesprek bij een financieel planner kost gemiddeld €150 tot €350. De potentiële opbrengst voor Daan: meer dan 1.700× zijn initiële investering.
Messi's echte les voor zelfstandig Nederland
Messi's afscheid op 6 oktober 2026 is spectaculair, maar zijn financiële succes begon met een simpel besluit: vroeg beginnen en nooit stoppen met bouwen. Zijn eerste structurele vermogensplan dateert van zijn vroege jaren bij FC Barcelona. Hij schakelde adviseurs in vóórdat hij ze nodig had — niet erna.
Voor ZZP-Nederland zit de les niet in de onbereikbare miljarden. Die zit in het principe: elk jaar dat u uw fiscale pensioenruimte onbenut laat, is een jaar compound-effect dat u nooit terugkrijgt. De Wet toekomst pensioenen (ingegaan in 2023) biedt zelfstandigen inmiddels meer flexibiliteit dan ooit om via een eigen pensioenproduct fiscaalvriendelijk te sparen.
Via de Sociale Verzekeringsbank (SVB) kunt u exact berekenen hoeveel AOW u opbouwt op basis van uw persoonlijke woon- en arbeidsverleden in Nederland. Alles boven dat bedrag is uw eigen verantwoordelijkheid — en uw eigen keuze.
Lees ook hoe Cor Pot zijn sportcarrière financieel afsloot en wat ook gewone zelfstandigen daarvan kunnen leren. Of bekijk hoe jonge sporters zoals Antonio Nusa hun financiële planning inrichten al vroeg in hun carrière.
Uw eerste stap
Op ExpertZoom vindt u gecertificeerde financieel planners die gespecialiseerd zijn in vermogensopbouw voor zelfstandigen. Een eerste gesprek duurt gemiddeld 30 tot 45 minuten en geeft u al een concreet beeld van uw eigen pensioengat — en wat u er aan kunt doen.
Messi's afscheidswedstrijd is een feest voor 85.000 fans in Buenos Aires. Voor de 3,1 miljoen zelfstandigen in Nederland is het ook een uitnodiging: wanneer stopt u — en wat blijft er dan voor u over? Die vraag verdient een eerlijk antwoord, bij voorkeur met een gecertificeerde adviseur aan tafel die uw cijfers kent.
Dit artikel biedt algemene financiële informatie en vormt geen persoonlijk financieel advies. Raadpleeg een gecertificeerde financieel adviseur voor uw specifieke situatie.
