 Chiara Romano
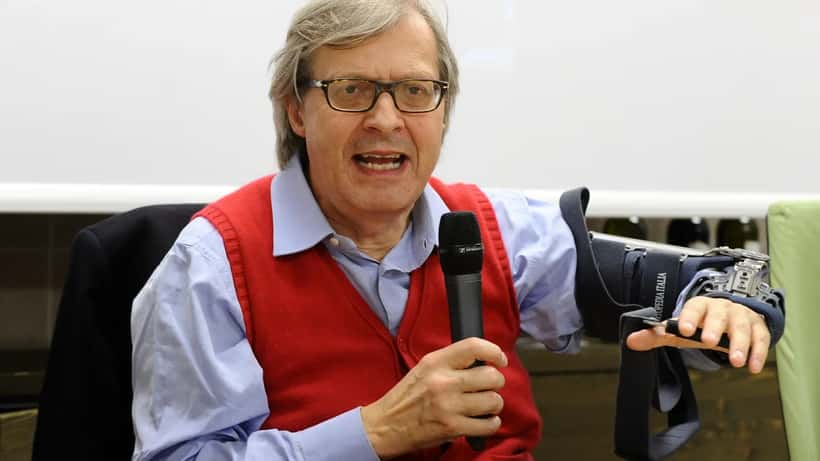
Il 12 settembre 2026, la Corte dei Conti ha assolto Vittorio Sgarbi dall'accusa di danno erariale: il Ministero della Cultura, che chiedeva la restituzione di oltre 200.000 euro, è stato condannato a pagare 3.500 euro di spese legali all'ex sottosegretario. La sentenza riapre un dibattito cruciale: quand'è che un dipendente pubblico rischia davvero di dover rimborsare lo Stato per attività svolte al di fuori del proprio ufficio?
La vicenda: 121 conferenze al banco degli imputati
Tra il 2022 e il 2024, Vittorio Sgarbi ha ricoperto il ruolo di sottosegretario al Ministero della Cultura nel governo Meloni. In parallelo, ha continuato a svolgere attività esterne: conferenze, lectio magistralis, presentazioni di libri. In totale, secondo i magistrati contabili, 121 prestazioni professionali per le quali ha percepito compensi.
La Procura della Corte dei Conti aveva ritenuto che queste attività potessero compromettere l'imparzialità e la disponibilità di Sgarbi verso l'incarico istituzionale, configurando un danno indiretto allo Stato. La richiesta di condanna ammontava a oltre 200.000 euro da restituire al Ministero.
I giudici hanno però rigettato integralmente la richiesta. La motivazione è chiara, secondo il comunicato della Corte dei Conti: Sgarbi ha tenuto quelle conferenze su temi che esulano dalle competenze specifiche del suo ruolo da sottosegretario, esercitando diritti garantiti dalla Costituzione italiana e dalla Convenzione europea dei diritti umani. Non c'era, in sostanza, il conflitto di interessi necessario a configurare il danno erariale.
Danno erariale: la soglia che molti ignorano
Il danno erariale è uno dei concetti più fraintesi del diritto amministrativo italiano. Molti dipendenti pubblici credono che qualsiasi attività retribuita svolta fuori dall'orario di lavoro possa trasformarsi in un'accusa davanti alla magistratura contabile. Non è così.
La responsabilità contabile, come spiegano i professionisti del diritto amministrativo, richiede la prova di tre elementi simultanei: un danno patrimoniale effettivo e quantificabile alle finanze dello Stato, un comportamento illegittimo o gravemente colposo del funzionario, e un nesso causale diretto tra i due. Se uno dei tre elementi manca, l'accusa non regge.
Nel caso Sgarbi, il nodo era il primo: esiste davvero un danno quantificabile? I giudici hanno risposto di no. Il fatto che un sottosegretario partecipi a conferenze su storia dell'arte o critica cinematografica — materie distanti dalle sue deleghe operative — non impedisce, di per sé, lo svolgimento corretto dei suoi doveri istituzionali. Anzi, il diritto alla libera espressione professionale è tutelato costituzionalmente (art. 33 della Costituzione italiana e art. 10 della CEDU).
È qui che entra in gioco il lavoro di un avvocato esperto in diritto amministrativo e contabile: ricostruire la distinzione tra attività lecita e potenzialmente illecita prima ancora che arrivi la citazione della Procura.
Caso concreto: la primaria ospedaliera e le consulenze private
Prendiamo il caso di una primaria di cardiologia in un ospedale pubblico della Lombardia. Nel corso del 2025, ha effettuato 38 consulenze private retribuite presso una clinica convenzionata, per un totale di circa 19.000 euro percepiti. L'ospedale non ha mai contestato nulla, ma a febbraio 2026 arriva un atto di citazione dalla Procura regionale della Corte dei Conti: si ipotizza un danno erariale per presunta distrazione di energie professionali.
La situazione è comune, e la risposta dipende da dettagli precisi:
- Se le consulenze sono state autorizzate dalla direzione sanitaria in forma scritta: la responsabilità contabile è quasi certamente esclusa, perché l'amministrazione ha già valutato l'assenza di conflitti.
- Se le consulenze si sono svolte fuori dal normale orario di servizio e non hanno causato assenteismo documentabile: manca il danno diretto, come nel caso Sgarbi.
- Se invece le attività private si sovrappongono all'orario di guardia o se la primaria ha utilizzato strumenti o strutture ospedaliere per le consulenze: qui il danno erariale diventa concretamente contestabile, con richieste di rimborso che possono variare da poche migliaia di euro fino all'intero importo percepito più rivalutazione monetaria.
Secondo i dati della Corte dei Conti, nel 2025 le citazioni per danno erariale verso dipendenti della sanità pubblica sono aumentate del 14% rispetto all'anno precedente, con un importo medio richiesto di circa 28.000 euro per singolo procedimento. Non si tratta di fenomeno marginale.
La regola pratica: se un dipendente pubblico percepisce compensi da attività esterne superiori ai 5.000 euro annui, l'assenza di autorizzazione scritta o la mancata comunicazione all'amministrazione rappresenta già un rischio concreto di procedimento contabile, indipendentemente dall'esito.
Quando scatta davvero la condanna: i casi da non sottovalutare
Il caso Sgarbi è diventato simbolo di un'assoluzione, ma esistono decine di precedenti in cui la Corte dei Conti ha condannato funzionari pubblici in situazioni simili. Le differenze sono spesso sottili.
La responsabilità contabile si consolida tipicamente in tre scenari: il funzionario ha svolto attività esterne durante l'orario di servizio documentato; ha usato risorse pubbliche (locali, attrezzature, personale amministrativo) per attività private; oppure ha intrattenuto rapporti commerciali con soggetti privati sui quali aveva potere autorizzativo o di vigilanza. In quest'ultimo caso, anche il conflitto di interessi indiretto può bastare.
La Cassazione ha chiarito più volte che il danno erariale può essere sia "diretto" — la perdita concreta di risorse pubbliche — che "indiretto", ossia la perdita di opportunità o l'alterazione dell'imparzialità che la PA avrebbe dovuto garantire. La linea di confine è sottile, e senza un legale specializzato è difficile riconoscerla in anticipo.
Sgarbi e il principio che vale per tutti
L'aspetto più rilevante della sentenza del 12 settembre 2026 non riguarda Sgarbi in quanto personaggio pubblico, ma il principio che la Corte dei Conti ha ribadito: lo svolgimento di attività professionali coerenti con la propria formazione e distinte dalle responsabilità d'ufficio non genera danno erariale, anche quando è retribuito. Il funzionario pubblico non perde i propri diritti professionali costituzionalmente garantiti per il solo fatto di avere un incarico istituzionale.
Questo principio vale per il professore universitario che pubblica saggi per editori privati, per il magistrato in pensione che fa consulenze legali, per l'ingegnere comunale che firma perizie private nei week-end. Purché le attività non interferiscano con l'ufficio e siano svolte nel rispetto delle norme sull'incompatibilità.
Il confine, però, non è sempre visibile. Il d.lgs. 165/2001 (Testo unico sul pubblico impiego) e le circolari della Funzione Pubblica definiscono i casi di incompatibilità assoluta — attività vietate per qualsiasi dipendente pubblico — e quelli di incompatibilità relativa, superabili con autorizzazione. Ma l'applicazione concreta varia secondo il contratto collettivo di categoria, l'ente di appartenenza e la natura dell'incarico esterno.
Cosa fare se si riceve un atto di citazione dalla Corte dei Conti
Il primo errore che fanno i dipendenti pubblici quando ricevono un atto di citazione è attendere. I termini per costituirsi in giudizio davanti alla Corte dei Conti sono rigidi: generalmente 30 giorni dalla notifica per depositare le memorie difensive, e l'udienza può essere fissata entro 90-120 giorni. Agire tempestivamente con l'assistenza di un avvocato specializzato in diritto contabile e amministrativo può fare la differenza tra una condanna e un'assoluzione come quella di Sgarbi.
La strategia difensiva si costruisce documentando: l'assenza di danno patrimoniale concreto, la coerenza delle attività esterne con i diritti costituzionali, l'eventuale autorizzazione o comunicazione all'ente di appartenenza, e la distinzione netta tra le responsabilità istituzionali e le attività private contestate.
Expert Zoom mette in contatto con avvocati esperti in diritto amministrativo e contabile in grado di valutare la posizione specifica e costruire una difesa solida già dalla fase pre-cautelare, prima ancora che il procedimento si consolidi.
Le informazioni contenute in questo articolo hanno scopo puramente informativo e non costituiscono consulenza legale. Per situazioni specifiche legate al danno erariale o alla responsabilità contabile, è necessario rivolgersi a un avvocato qualificato.
