 Sofia Gallo
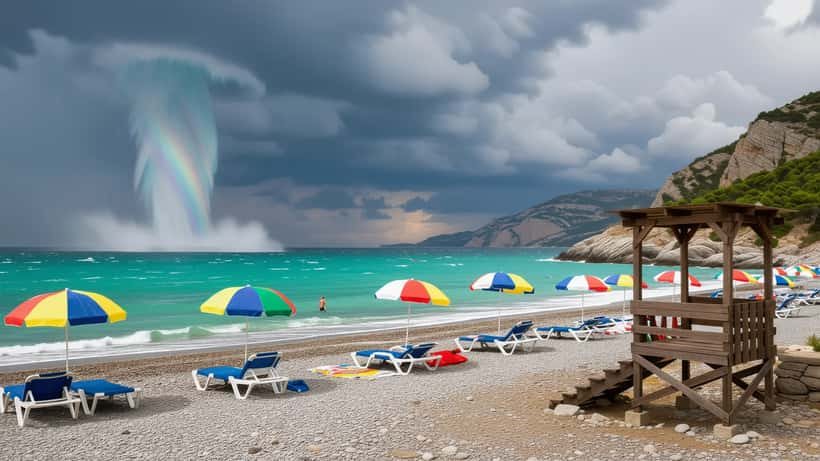
Il 27 luglio 2026, una violenta tromba d'aria si è abbattuta sulla spiaggia del Passetto di Ancona, spazzando via ombrelloni, lettini e la torretta di salvataggio in soli venti minuti. Nessun ferito, grazie a un'allerta meteo che aveva svuotato il lido già nelle prime ore del mattino. I danni materiali, però, sono stati ingenti — e l'episodio solleva una domanda pratica che ogni bagnante dovrebbe conoscere: se un oggetto del lido vola e colpisce te o la tua auto, chi è obbligato a risarcire il danno?
La tromba d'aria al Passetto: venti minuti di caos totale
Il Passetto è la spiaggia simbolo di Ancona: scogliera adriatica, casette storiche scavate nella roccia, e un lungomare che ogni estate richiama migliaia di bagnanti da tutta la regione Marche. Lunedì mattina questo scenario estivo si è trasformato in un film catastrofico. Le previsioni meteo segnalavano già un peggioramento a partire dalle 9:30, e la spiaggia era quasi deserta quando la tromba d'aria ha colpito con piena forza.
«Venti minuti di caos totale», ha raccontato al Corriere Adriatico un bagnino di diciassette anni, al suo secondo giorno di lavoro: lettini distrutti, ombrelloni proiettati a decine di metri, la torretta di avvistamento strappata dalla base e trascinata in mare. L'episodio ha fatto parte di una nuova ondata di maltempo che ha investito le Marche, con grandine, allagamenti e raffiche di vento che hanno bloccato il traffico ferroviario tra Falconara e Ancona. Secondo le prime stime riportate da Ancona Today, alcuni lidi hanno registrato danni per svariate migliaia di euro tra attrezzature andate distrutte e strutture da riparare.
Nessuno si è fatto male, anche grazie all'allerta preventiva che aveva convinto i bagnanti a uscire dall'acqua. Ma la domanda rimane aperta: se durante quei venti minuti un ombrellone avesse sfondato il parabrezza di un'auto nel parcheggio adiacente, o un lettino proiettato dal vento avesse colpito un passante sulla battigia, chi avrebbe dovuto pagare?
La responsabilità del gestore del lido: cosa dice il Codice Civile
In Italia, la responsabilità dei titolari di stabilimenti balneari per i danni causati dalle attrezzature che noleggiano è disciplinata dall'articolo 2051 del Codice Civile, che regolamenta la «responsabilità per danni da cose in custodia». Chiunque abbia la custodia di una cosa — ombrelloni, lettini, sdraio, torrette di salvataggio — risponde dei danni che quella cosa provoca a terzi, salvo che provi il caso fortuito.
Il meccanismo è pensato a vantaggio del danneggiato: non è necessario dimostrare che il gestore ha commesso una colpa specifica. È sufficiente provare il nesso causale tra l'oggetto custodito dal lido e il danno subito. Spetta poi al gestore — o alla sua compagnia assicuratrice — dimostrare che l'evento era del tutto imprevedibile e inevitabile.
Secondo il testo ufficiale del Codice Civile italiano disponibile su Normattiva, portale ufficiale della legislazione della Repubblica Italiana, l'inversione dell'onere della prova è un elemento chiave di questa norma: spetta al custode dimostrare il caso fortuito, non al cittadino dimostrare la colpa del gestore.
Un secondo pilastro da conoscere è la polizza di responsabilità civile verso terzi (RCT): gli stabilimenti balneari che operano in concessione demaniale stipulano normalmente un'assicurazione che copre i danni causati ai clienti e ai terzi dalle proprie attrezzature. In caso di danno, il primo interlocutore non è il bagnino in persona, ma la sua compagnia assicuratrice. Chiedere i riferimenti della polizza direttamente al lido — immediatamente dopo l'evento — è sempre il primo passo concreto da compiere.
Caso fortuito: quando il gestore è esonerato — e quando no
La linea di confine tra una tromba d'aria imprevedibile — che potenzialmente esonerebbe il gestore — e una prevedibile — che lo lascerebbe esposto alla responsabilità — è spesso al centro delle controversie legali che seguono eventi come quello del Passetto.
La giurisprudenza italiana interpreta il caso fortuito in senso restrittivo: perché funzioni come esimente, il fenomeno deve essere veramente eccezionale, sopravvenuto al di là di ogni ragionevole precauzione. Un temporale estivo nelle Marche — regione storicamente esposta a fenomeni atmosferici intensi in estate, con trombe d'aria costiere che si verificano con cadenza pluriennale — non è automaticamente qualificabile come evento del tutto imprevedibile.
Nel caso del 27 luglio, le previsioni meteo segnalavano un peggioramento già dalle prime ore della mattina. Se un gestore sapeva che il maltempo era in arrivo e non ha adottato misure preventive concrete — come abbassare i tendoni, assicurare con corde supplementari gli ombrelloni più grandi, o invitare i clienti a lasciare la spiaggia — la difesa basata sul caso fortuito si indebolisce in misura significativa. Non è impossibile da sostenere in sede giudiziaria, ma richiede una difesa tecnica solida e la produzione di prove specifiche sull'intensità e la repentinità del fenomeno, inclusi bollettini meteo ufficiali e testimonianze.
Per approfondire i tuoi diritti come utente di uno stabilimento balneare nell'estate 2026, leggi anche la nostra guida sulle concessioni balneari 2026 e i diritti del bagnante.
Il caso concreto: l'auto danneggiata dall'ombrellone
Consideriamo uno scenario realistico, direttamente ispirato alla dinamica di eventi come quelli del Passetto del 27 luglio.
Un automobilista parcheggia la propria vettura nell'area di sosta adiacente alla spiaggia durante una mattinata di luglio apparentemente soleggiata. Nel giro di pochi minuti, la tromba d'aria colpisce il lido. Un ombrellone in acciaio inox — il modello standard da ø220 cm, con palo da circa 4,5 kg — si stacca dalla propria sede, percorre una traiettoria obliqua di circa quindici metri e impatta contro il parabrezza dell'auto, sfondandolo. Il preventivo del carrozziere: 1.850 euro tra sostituzione del cristallo, ritocco della scocca danneggiata e manodopera.
Se il lido dispone di polizza RCT attiva: il proprietario dell'auto presenta una richiesta scritta di risarcimento allo stabilimento entro un termine ragionevole — si raccomanda entro 60 giorni dall'evento — allegando fotografie del danno e dell'attrezzatura coinvolta, preventivo del carrozziere e, se disponibili, contatti di testimoni presenti. Ai sensi del Codice delle Assicurazioni Private (D.Lgs. 209/2005), la compagnia assicuratrice del lido ha l'obbligo di rispondere entro 30 giorni dalla ricezione della documentazione completa per i danni a cose. Se l'offerta proposta è inferiore al danno effettivo, non è obbligatorio accettarla.
Se la risposta è negativa o l'importo è insufficiente: il passo successivo è rivolgersi a un avvocato specializzato in responsabilità civile. Per importi entro i 5.000 euro, la competenza appartiene al Giudice di Pace e la procedura è relativamente snella. L'avvocato potrà emettere un atto di diffida formale e valutare l'avvio di una mediazione civile, passaggio obbligatorio nelle controversie in materia di responsabilità extracontrattuale prima di procedere in giudizio.
Se il danno riguarda una persona fisica e non solo beni materiali: la sequenza è analoga, ma le implicazioni economiche sono più rilevanti. Va documentata immediatamente la lesione con referto del pronto soccorso o del medico di base, conservando tutte le ricevute delle spese mediche sostenute. La quantificazione del danno biologico — che include componenti come il danno morale, il danno da incapacità temporanea al lavoro e, nei casi più gravi, il danno da invalidità permanente — richiede perizie specialistiche che incidono in modo sostanziale sull'entità finale del risarcimento. In questi casi è fondamentale affidarsi a un avvocato sin dall'inizio del procedimento. Per capire come funziona la responsabilità in contesti analoghi di danno in strutture con utenti, leggi anche il caso della bambina risucchiata dal bocchettone a Sestri Levante.
Cosa fare immediatamente dopo il danno in spiaggia
Se ti trovi in una situazione analoga, segui questa sequenza pratica:
- Fotografa tutto immediatamente, prima che la scena venga alterata: il danno subito, l'attrezzatura del lido che lo ha causato, la posizione sul bagnasciuga. Le foto con geolocalizzazione e timestamp incorporato sono prove preziose in sede legale.
- Chiedi i dati identificativi del lido: nome completo dello stabilimento, P.IVA, dati del titolare della concessione demaniale, nome della compagnia assicuratrice RCT e numero di polizza. Hai il diritto di ottenerli.
- Raccogli i contatti dei testimoni: altri bagnanti o dipendenti del lido che abbiano assistito all'accaduto. Una testimonianza esterna può essere determinante.
- Sporgi denuncia alle forze dell'ordine se il danno è rilevante o se vi sono state lesioni personali: il verbale di polizia o carabinieri costituisce una prova aggiuntiva preziosa in sede civile e con la compagnia assicuratrice.
- Non firmare accordi amichevoli senza assistenza legale: un risarcimento accettato senza consulenza professionale può precluderti la possibilità di far valere successivamente danni non immediatamente quantificabili, come lesioni che si manifestano a distanza di giorni.
Un avvocato specializzato in diritto civile e responsabilità extracontrattuale può valutare la solidità della tua posizione, gestire i rapporti con la compagnia assicuratrice del lido e, se necessario, avviare il percorso giudiziale nel modo più efficace. Con i cambiamenti climatici che rendono eventi estremi come trombe d'aria costiere sempre più frequenti nell'estate italiana, conoscere i propri diritti prima che accada qualcosa è il modo migliore per tutelarsi.
Le informazioni contenute in questo articolo hanno carattere puramente informativo e non costituiscono consulenza legale professionale. Per una valutazione specifica della propria situazione, rivolgiti a un avvocato qualificato.
