 Alessandro Conti
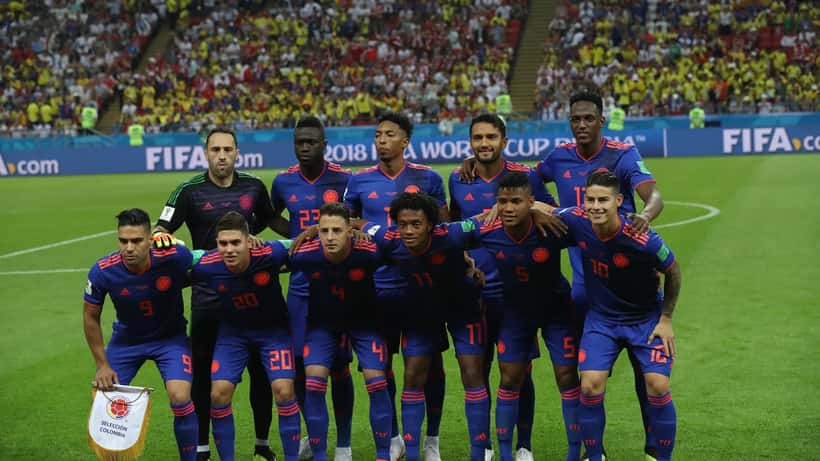
Juan Fernando Quintero ha calciato il suo rigore con precisione il 7 luglio 2026 a Vancouver — ma la Colombia è uscita dai Mondiali contro la Svizzera, eliminata 4-3 ai calci di rigore dopo lo 0-0 di tempi regolamentari e supplementari. Per il centrocampista del River Plate, 33 anni, questa eliminazione segna un momento di transizione non solo sportivo. A quell'età, ogni grande torneo internazionale può essere l'ultimo, e le scelte finanziarie di questi anni determinano la qualità della vita per i decenni successivi.
Il profilo economico di un calciatore a fine carriera
Quintero, secondo i dati Transfermarkt aggiornati al luglio 2026, ha un valore di mercato di circa 1,8 milioni di euro e un contratto con il River Plate fino al dicembre 2027. Non è una delle star più pagate del calcio mondiale, ma rappresenta il prototipo del professionista che ha guadagnato bene per oltre un decennio — e che ora si avvicina alla fase in cui quei guadagni si ridurranno drasticamente.
Il calcio professionistico offre finestre di reddito elevato concentrate in pochi anni: in media, un giocatore si ritira tra i 35 e i 38 anni. La FIFA distribuisce premi significativi alle federazioni partecipanti ai Mondiali, con quote aggiuntive per ogni turno superato. La Colombia, eliminata agli ottavi, riceve comunque un contributo economico che la federazione distribuisce in parte ai giocatori secondo accordi interni. Questi bonus straordinari, se gestiti bene, possono costituire una base importante per il futuro.
Perché molti calciatori si ritrovano in difficoltà dopo il ritiro
La storia del calcio è ricca di atleti che hanno guadagnato milioni e si sono ritrovati in difficoltà economica anni dopo il ritiro. Le cause sono quasi sempre le stesse: nessun piano previdenziale strutturato, investimenti concentrati su un unico settore, spese non ridotte proporzionalmente al calo delle entrate.
In Italia, il fenomeno è ben documentato. Secondo i dati della COVIP sulla previdenza complementare, solo circa il 32% dei lavoratori italiani aderisce a forme di previdenza integrativa. Questa percentuale rimane bassa anche tra chi ha redditi elevati per periodi limitati, come gli sportivi professionisti. La previdenza pubblica (INPS) garantisce una pensione proporzionale ai contributi versati, ma per chi ha guadagnato molto in pochi anni, il divario tra l'ultimo stipendio e l'assegno pensionistico futuro può essere enorme.
Le 5 mosse finanziarie per chi ha una finestra di reddito elevato
1. Avviare subito un fondo pensione complementare
In Italia, i fondi pensione complementari (disciplinati dal Decreto Legislativo 252/2005) offrono vantaggi fiscali significativi. I contributi versati sono deducibili fino a 5.164,57 euro l'anno, e le prestazioni finali vengono tassate con aliquote agevolate tra il 9% e il 15% — ben al di sotto delle aliquote IRPEF ordinarie. La COVIP (Commissione di Vigilanza sui Fondi Pensione) pubblica ogni anno una comparazione completa dei fondi disponibili sul mercato italiano, consultabile gratuitamente su covip.it.
2. Diversificare il portafoglio di investimenti
Il rischio più comune è investire tutto in immobili o in un'unica attività commerciale. Un portafoglio diversificato — che combina obbligazioni, fondi azionari, immobili e una quota di liquidità — riduce il rischio complessivo e garantisce una crescita più stabile nel tempo. Un consulente patrimoniale qualificato costruisce il portafoglio in funzione del profilo di rischio personale e dell'orizzonte temporale, che per un professionista trentenne è generalmente medio-lungo.
3. Ottimizzare la fiscalità durante gli anni di picco
In Italia esistono strumenti legali per ridurre il carico fiscale: i diritti d'immagine possono essere gestiti attraverso strutture societarie dedicate, e chi rientra dall'estero può beneficiare del regime degli impatriati, che riduce significativamente l'imponibile per i primi anni di residenza italiana. Questi strumenti, usati correttamente, possono fare una differenza sostanziale sulla ricchezza netta accumulata durante la carriera.
4. Pianificare la carriera post-ritiro durante quella da giocatore
Il network, la visibilità e il capitale relazionale si costruiscono meglio durante la carriera che dopo. Quintero, con esperienze in Europa (Porto, Monaco), Argentina e ora ai Mondiali, ha un profilo internazionale che può aprire molte porte — ma solo se coltivato con anticipo. Investire in formazione, in un brand personale e in relazioni professionali è tanto importante quanto investire in titoli finanziari.
5. Proteggersi con assicurazioni adeguate
Un infortunio grave può interrompere una carriera da un giorno all'altro. Le polizze per incapacità lavorativa permanente e le assicurazioni vita sono strumenti fondamentali, specialmente dopo i 30 anni, quando il rischio di infortuni aumenta statisticamente. Spesso i calciatori si affidano esclusivamente alle coperture del club — che si interrompono con la scadenza del contratto.
Come evidenziato nel nostro approfondimento su premi e diritti economici dei calciatori ai Mondiali 2026, i bonus legati ai tornei internazionali possono essere significativi — ma solo se integrati in una pianificazione finanziaria strutturata fin da subito.
Un insegnamento per tutti, non solo per i calciatori
La storia di Quintero ai Mondiali 2026 è in realtà universale: quella di chi guadagna bene per un periodo limitato e deve decidere come trasformare quel vantaggio temporaneo in sicurezza permanente. Vale per i calciatori, ma anche per i liberi professionisti nei loro anni migliori, per gli imprenditori in fase di crescita, per chi riceve una liquidazione o un'eredità inaspettata.
La finestra "ricca" è sempre temporanea. Quello che si fa in quella finestra determina tutto il resto.
Nota: le informazioni contenute in questo articolo hanno finalità puramente informative e non costituiscono consulenza finanziaria personalizzata. Per decisioni di pianificazione patrimoniale è sempre consigliabile rivolgersi a un consulente qualificato e abilitato.
Come può aiutarti un consulente patrimoniale
Su Expert Zoom trovi consulenti patrimoniali qualificati pronti ad aiutarti a costruire un piano finanziario su misura. Dalla previdenza complementare alla gestione del portafoglio, dall'ottimizzazione fiscale alla protezione del patrimonio: che tu sia un professionista a reddito elevato, un imprenditore o semplicemente qualcuno che vuole gestire meglio i propri risparmi, il momento giusto per iniziare è sempre adesso.
