 Chiara Romano
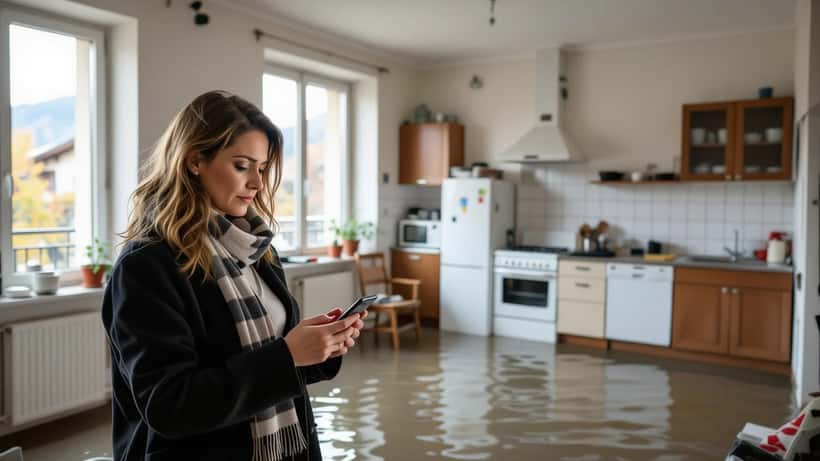
Ogni ottobre, le piogge autunnali trasformano il torrente Lemina in una minaccia concreta per migliaia di residenti di Pinerolo e del Pinerolese. Nel maggio 2025 il torrente è esondato, con allagamenti a Frossasco e Bricherasio e l'attivazione del Centro Operativo Comunale di Pinerolo. Un anno prima, nell'ottobre 2024, le strade del centro si erano allagate dopo violenti temporali. Nell'agosto 2026, la Regione Piemonte ha rinnovato l'autorizzazione idraulica per nuove opere di difesa sul Lemina — un segnale che il rischio resta strutturale. Eppure, quando l'alluvione arriva e la casa è allagata, la maggior parte dei proprietari non sa a chi rivolgersi né in che ordine muoversi. Tre canali di risarcimento esistono: assicurazione privata, contributi pubblici e responsabilità della pubblica amministrazione. Pochi li conoscono tutti e tre, e quella lacuna può costare decine di migliaia di euro.
Il Pinerolese e la geografia del rischio idrogeologico
Il torrente Lemina nasce sulle Alpi Cozie a oltre 2.200 metri di quota e scende rapidamente verso la pianura, attraversando Pinerolo prima di confluire nel Po. La pendenza elevata del bacino, unita alle intense precipitazioni autunnali tipiche del Piemonte, lo rende soggetto a piene rapide e improvvise. Ogni anno, tra settembre e novembre, il rischio di esondazione è reale e documentato.
I dati storici parlano chiaro: le grandi alluvioni del 2-3 ottobre 1994 in Piemonte causarono danni stimati in oltre un miliardo di euro su 108 comuni della regione. La Regione Piemonte gestiva ancora nel 2026 pratiche di risarcimento relative a quegli eventi di trent'anni fa, secondo quanto emerge dagli atti del Bollettino Ufficiale della Regione Piemonte — a riprova di quanto le procedure pubbliche possano protrarsi nel tempo.
Nel maggio 2025, nubifragi nel Pinerolese hanno portato all'esondazione di rivi minori tra Roletto, Frossasco e Bricherasio, con chiusura di ponti e sottopassi sul Lemina a Pinerolo, secondo MeteoWeb. Nell'agosto 2026, la Regione ha approvato il rinnovo dell'autorizzazione idraulica per tre tratti di rilevato arginale sul Lemina tra Borgo Nuovo e la S.P. 23 — un intervento strutturale che testimonia la permanenza del rischio. Ma i lavori di difesa non eliminano la possibilità di eventi alluvionali improvvisi: conoscere i propri diritti rimane essenziale.
L'errore più comune che costa migliaia di euro
Il riflesso di chi viene colpito da un'alluvione è spesso quello di segnalare il danno al Comune e attendere i fondi pubblici. Questo approccio non è sbagliato, ma è gravemente incompleto — e può ridurre il risarcimento finale da decine di migliaia di euro a pochi spiccioli distribuiti anni dopo.
Il meccanismo dei contributi pubblici è regolato dall'articolo 25, comma 2, lettera e) del D.Lgs. n. 1/2018 (Codice della protezione civile). Esso prevede stanziamenti per il ristoro dei danni ai privati solo dopo la dichiarazione dello stato di emergenza da parte del Consiglio dei Ministri. Il procedimento passa attraverso il Comune — che raccoglie le segnalazioni dei cittadini — poi sale alla Regione Piemonte, poi al Dipartimento della Protezione Civile nazionale. I tempi sono lunghi: da uno a tre anni nel migliore dei casi, con importi spesso insufficienti a coprire il danno reale.
Accanto a questo canale pubblico ne esistono altri due, che un avvocato esperto può attivare in parallelo:
La polizza assicurativa privata. Molte polizze "multirischio casa" o "tutti i rischi" coprono i danni da alluvione nella clausola "eventi atmosferici" o "calamità naturali" — ma molte altre li escludono esplicitamente. La differenza si scopre solo leggendo attentamente il contratto. Se la copertura esiste, i tempi di liquidazione possono essere molto più brevi rispetto ai fondi pubblici: tipicamente 60-90 giorni. Il problema è che la denuncia del sinistro deve avvenire entro termini stretti — di solito 3-5 giorni dall'evento — pena la decadenza dal diritto all'indennizzo.
La responsabilità civile della pubblica amministrazione. L'articolo 2051 del Codice Civile prevede che chi ha in custodia una cosa risponda dei danni che essa produce. Fiumi e torrenti sono gestiti dagli enti pubblici: se l'alluvione è stata causata o aggravata da mancata manutenzione degli argini, ostruzione degli alvei o opere idrauliche inadeguate, il Comune, la Provincia o la Regione possono essere chiamati a rispondere civilmente. La Corte di Cassazione ha confermato questa linea interpretativa in numerose sentenze, con risarcimenti che possono integrare o superare quello assicurativo.
Caso concreto: la differenza tra agire subito e aspettare
Prendiamo il caso di Giulia e Francesco Rossi, 41 e 44 anni, residenti a Pinerolo in un appartamento al piano terra di 105 m² a circa duecento metri dal torrente Lemina. A seguito di un'esondazione autunnale, l'acqua entra in casa: vengono distrutti il pavimento in parquet, la cucina, gli elettrodomestici e parte dei mobili. La perizia di un geometra quantifica i danni in € 37.000.
Scenario A — Giulia contatta un avvocato entro 30 giorni dall'evento:
L'avvocato esamina la polizza casa e verifica che la clausola "eventi atmosferici" includa le alluvioni. La denuncia del sinistro viene presentata entro 72 ore, con fotografie geolocalizzate, inventario dei beni e perizia asseverata. L'assicurazione liquida € 23.000 in 75 giorni. In parallelo, l'avvocato presenta al Comune la segnalazione per i contributi ex D.Lgs. 1/2018 con tutta la documentazione in regola. Dopo 16 mesi arriva un contributo regionale di € 8.000. Avendo verificato che l'alveo del Lemina presentava ostruzioni non rimosse nonostante segnalazioni documentate negli anni precedenti, l'avvocato deposita una diffida alla Regione Piemonte ai sensi dell'art. 2051 CC. Si apre una trattativa stragiudiziale: ulteriori € 5.500. Totale recuperato: € 36.500, su un danno di € 37.000, pari al 98,6%.
Scenario B — Francesco attende 7 mesi prima di muoversi:
La polizza era attiva, ma il contratto prevedeva denuncia entro 5 giorni. L'assicurazione rifiuta la richiesta per scadenza dei termini: € 0. La segnalazione al Comune viene presentata con documentazione incompleta — nessuna perizia asseverata, solo fotografie dello smartphone. Dopo 26 mesi arriva un contributo regionale di € 3.400. La prescrizione quinquennale per la responsabilità della PA (art. 2947 CC) non viene interrotta per tempo: nessun ulteriore rimedio percorribile. Totale recuperato: € 3.400, su un danno di € 37.000, pari al 9,2%.
Se la condizione è esondazione documentata + mancata manutenzione degli argini da parte dell'ente pubblico → agire entro 30 giorni con assistenza legale può portare a un recupero di quasi l'intero danno. Attendere passivamente → si recupera meno del 10%. La differenza tra i due scenari è di oltre € 33.000 — l'equivalente di circa quattordici mesi di stipendio medio piemontese.
Le polizze assicurative e il nodo delle esclusioni
Non tutte le polizze coprono l'alluvione, e la differenza spesso non è evidente dalla denominazione commerciale della polizza. Un avvocato specializzato — o anche un consulente assicurativo — può identificare rapidamente se la copertura esiste e se ci sono cause di esclusione applicabili al caso specifico.
Le esclusioni più frequenti riguardano: abitazioni in zone classificate ad alto rischio idrogeologico (come alcune aree del Pinerolese), piani seminterrati o interrati, e polizze di fascia base che includono solo "danni da acqua" da rottura di impianti interni ma non da eventi esterni.
In assenza di polizza adeguata, o in caso di rifiuto dell'assicuratore, i due canali residui — contributi pubblici e responsabilità PA — diventano ancora più importanti. Proprio per questo, la raccolta della documentazione sin dalle prime ore è decisiva: senza prove solide, anche un avvocato esperto ha poco su cui lavorare.
I documenti da raccogliere nelle prime 48 ore
La finestra temporale più critica è quella immediatamente successiva all'alluvione. Ogni ora che passa senza documentazione equivale a un diritto che si affievolisce. I materiali essenziali da raccogliere sono:
- Fotografie e video con timestamp di ogni ambiente interessato, prima di qualsiasi pulizia o rimozione dei beni: servono a fissare l'entità e la causa del danno
- Perizia asseverata redatta da un geometra, ingegnere o architetto abilitato, con stima analitica dei danni voce per voce
- Inventario dei beni danneggiati con prove di acquisto: fatture, scontrini o fotografie pregresse degli ambienti
- Notifica al Comune tramite PEC o raccomandata A/R, per attivare formalmente la procedura dei contributi ex D.Lgs. 1/2018
- Denuncia sinistro all'assicurazione nel rispetto dei termini contrattuali — che vanno letti prima, non dopo
Un avviso fondamentale: non procedere a nessun intervento di pulizia, smaltimento o ripristino prima che la perizia sia completata. Le compagnie assicurative e la PA possono rifiutare il risarcimento se i danni non sono stati documentati prima della rimozione dei materiali.
Quando contattare un avvocato specializzato
Non ogni caso di danno da alluvione richiede un legale. Se i danni sono inferiori a € 5.000, la polizza è chiara e l'assicurazione procede senza contestazioni, è possibile gestire la pratica in autonomia. Tuttavia, l'assistenza legale diventa indispensabile nelle situazioni seguenti:
- L'assicurazione respinge la richiesta o offre una somma inferiore al 70% del danno stimato
- Il danno totale supera € 10.000
- Esistono evidenze di mancata o inadeguata manutenzione degli argini da parte degli enti pubblici
- L'immobile è locato e il proprietario deve gestire anche i danni verso l'inquilino
- Le pratiche comunali non ricevono risposta nei tempi di legge
Le procedure aggiornate per i cittadini colpiti da calamità sono disponibili sul sito del Dipartimento della Protezione Civile, che pubblica anche le comunicazioni sullo stato di emergenza per singoli eventi.
Per casi simili nel resto d'Italia, la guida su come ottenere il risarcimento per danni da temporale illustra il percorso pratico dall'evento alla liquidazione. Su Expert Zoom puoi trovare avvocati specializzati in diritto civile e responsabilità della pubblica amministrazione per una prima consulenza sul tuo caso specifico.
Avviso legale: questo articolo ha finalità informative generali e non sostituisce la consulenza legale professionale. Per situazioni specifiche, rivolgiti sempre a un avvocato qualificato.
