 Sofia Romano
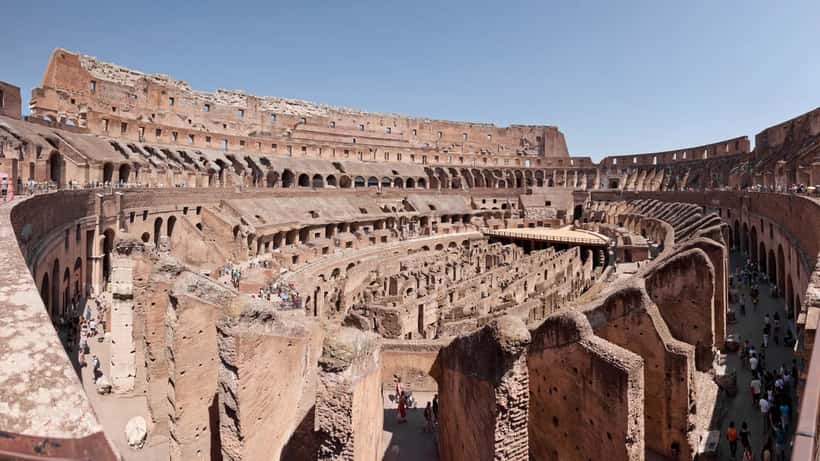
Andrea Moretti aveva 22 anni, la passione per i cavalli e l'equitazione, e un lavoro che richiedeva coraggio: rocciatore specializzato, capace di arrampicarsi su pareti verticali con la sicurezza di chi ha imparato a farlo in montagna. La notte del 23 settembre 2026, tra le 00:30 e le prime luci dell'alba, è precipitato da circa dieci metri mentre installava un nuovo impianto di illuminazione al Colosseo di Roma. I soccorritori del 118 non hanno potuto fare nulla. Andrea era originario di Crognaleto, in provincia di Teramo — un comune di poco più di mille abitanti che oggi porta il lutto cittadino. La Procura di Roma ha aperto un fascicolo per omicidio colposo. E mentre le indagini seguono il loro corso, una domanda che nessuno vuole farsi si impone con urgenza: se accade a me, cosa riceve la mia famiglia?
INAIL: una protezione obbligatoria con un limite preciso
L'INAIL, l'Istituto Nazionale per l'Assicurazione contro gli Infortuni sul Lavoro, garantisce una copertura automatica per ogni lavoratore dipendente in Italia. I premi li versa esclusivamente il datore di lavoro: il lavoratore non spende un euro e non deve fare nessuna domanda di adesione. È un sistema solido, tra i più avanzati in Europa, ma costruito attorno a una logica precisa: proteggere chi dipende economicamente dal lavoratore.
Le prestazioni INAIL in caso di morte sul lavoro prevedono due strumenti principali. Il primo è l'assegno funerario, un rimborso una tantum che nel 2026 ammonta a circa 3.140 euro. Il secondo è la rendita ai superstiti: una percentuale della retribuzione media globale annua, calcolata sull'imponibile previdenziale del defunto, distribuita ai familiari a carico. Il coniuge percepisce il 50%, ogni figlio minore il 20%, con percentuali ridotte per genitori e fratelli in assenza di altri beneficiari.
Il nodo è il requisito di "carico economico". Un lavoratore di 22 anni che viveva per conto proprio, non era sostegno economico di genitori autonomi, non aveva moglie né figli. In assenza di familiari dipendenti, la rendita INAIL è pari a zero. L'unica somma che la famiglia riceve è l'assegno funerario: 3.140 euro. Meno di quanto costano i funerali nella maggior parte delle città italiane, dove il costo medio di un servizio funebre completo oscilla tra i 5.000 e gli 8.000 euro.
Il dato che pochi conoscono: i giovani lavoratori senza polizza
Secondo le stime dell'IVASS (Istituto per la Vigilanza sulle Assicurazioni), meno del 15% dei lavoratori italiani under 35 dispone di una polizza vita personale. Il dato è coerente con una percezione diffusa: l'assicurazione sulla vita è percepita come uno strumento per chi ha una famiglia da mantenere, un mutuo da coprire, responsabilità adulte. Non per chi ha appena cominciato a lavorare.
Il paradosso è che le tariffe sono inversamente proporzionate alla percezione del rischio. Un giovane di 22 anni non fumatore, in buona salute, può stipulare una polizza caso morte da 100.000 euro con un premio mensile compreso tra 7 e 12 euro, secondo le quotazioni medie del mercato assicurativo italiano nel 2026. È meno di un abbonamento a piattaforma streaming, meno di un pasto fuori. Ma la differenza, in caso di decesso, è di centomila euro.
I lavoratori impiegati in settori ad alto rischio — edilizia, restauro, lavori in quota, cantieri stradali — sono quelli che più difficilmente pensano a tutelarsi individualmente, forse perché ritengono che la protezione del datore di lavoro sia sufficiente. Eppure, come emerge anche dal caso del cantiere di Origgio dove un operaio di 55 anni ha lasciato una famiglia senza rendita adeguata, la rendita INAIL è proporzionale agli anni di vita lavorativa residua e alla presenza di familiari a carico — e raramente copre le reali esigenze del nucleo familiare. Non lo è. Il contratto collettivo nazionale dell'edilizia prevede alcune coperture integrative, ma non equiparabili a una polizza vita personale calibrata sulle proprie esigenze.
L'analisi del consulente: due sistemi che non comunicano
Paolo Carnevale, consulente patrimoniale e assicurativo con oltre dodici anni di esperienza in pianificazione finanziaria per lavoratori autonomi e dipendenti, descrive il problema in modo diretto: «L'INAIL è progettato per proteggere chi dipende economicamente dal lavoratore. Se sei giovane, single e senza figli, il sistema obbligatorio ti lascia quasi scoperti dal punto di vista della tutela familiare. Non è una lacuna del sistema: è la logica con cui è stato costruito. Ma nessuno te lo spiega quando firmi il tuo primo contratto.»
Carnevale aggiunge un elemento che spesso sfugge: il confronto tra i tempi. «La polizza vita paga entro 30-60 giorni dalla comunicazione del sinistro, con documentazione standard. Il risarcimento giudiziale per omicidio colposo — anche se arriva — richiede anni, a volte più di un decennio. Per una famiglia che ha perso il figlio, avere disponibilità economica immediata fa una differenza concreta: copre i funerali, i mesi senza reddito, le spese straordinarie che emergono sempre nei momenti di crisi.»
Il consulente patrimoniale è la figura che può aiutare a mappare questa zona grigia: verificare cosa spetta dall'INAIL in base alla propria situazione familiare, capire il gap di copertura effettivo, e costruire una protezione complementare sostenibile economicamente.
Caso concreto: Matteo, 25 anni, Torino, nessuna polizza vita
Per rendere tangibile il divario, prendiamo il caso di Matteo, operaio specializzato di 25 anni, impiegato in un'impresa di restauro su appalto pubblico, con uno stipendio mensile lordo di 1.760 euro. È single, non ha figli, i suoi genitori lavorano e non dipendono da lui economicamente.
Se Matteo muore sul lavoro senza una polizza vita privata:
- Assegno funerario INAIL: ~3.140 euro (una tantum)
- Rendita ai superstiti INAIL: 0 euro (nessun familiare a suo carico)
- Totale percepito dalla famiglia: 3.140 euro
- Costi funerari stimati: 6.500 euro
- Saldo netto per la famiglia: -3.360 euro (la famiglia sostiene un costo netto)
Se Matteo a 22 anni avesse stipulato una polizza caso morte da 150.000 euro (costo stimato: ~9 euro/mese):
- Assegno funerario INAIL: ~3.140 euro
- Indennizzo polizza vita: 150.000 euro, esenti IRPEF, liquidati in meno di 60 giorni
- Totale percepito dalla famiglia: oltre 153.000 euro
- Premi versati in tre anni (da 22 a 25 anni): circa 324 euro
La differenza tra i due scenari è di oltre 153.000 euro. Ed è una differenza che Matteo avrebbe potuto creare con un impegno mensile pari a quello di una pizza con gli amici. Il concetto di "polizza vita per i giovani" smette di sembrare un prodotto finanziario astratto quando si calcolano questi numeri concreti.
Cosa cambia se l'inchiesta porta a una condanna
La morte di Andrea Moretti ha portato la Procura di Roma ad aprire un fascicolo per omicidio colposo, coordinato dal procuratore aggiunto Antonino Di Maio, per ora contro ignoti. In questi procedimenti, se emergono responsabilità penali, la famiglia può costituirsi parte civile e ottenere un risarcimento del danno che si aggiunge — e non si sostituisce — a quanto erogato dall'INAIL.
Ma questo percorso ha una caratteristica imprescindibile: è lungo. Le perizie tecniche sulla corretta applicazione delle norme di sicurezza sul lavoro (D.Lgs. 81/2008), i gradi di giudizio, i ricorsi, possono richiedere cinque, sette, dieci anni. Il risarcimento civile è un diritto da esercitare, ma non è una rete di protezione immediata. È un eventuale rimborso futuro, non una risposta alla crisi del mese prossimo.
Per navigare questo doppio binario — INAIL + azione civile e penale — la figura del consulente patrimoniale lavora in sinergia con quella dell'avvocato del lavoro: uno valuta la tutela finanziaria globale, l'altro tutela i diritti processuali. Sono ruoli distinti che si integrano.
Come attivarsi concretamente
La storia di Andrea Moretti è una tragedia. Ma può diventare anche un punto di partenza per chi vuole evitare che la propria famiglia si trovi impreparata. Un consulente patrimoniale su Expert Zoom può aiutarti a:
- Verificare cosa spetta dall'INAIL in base alla tua situazione specifica (single, coppia, figli, genitori a carico)
- Calcolare il gap di copertura tra quanto il sistema obbligatorio eroga e quanto avrebbe bisogno la tua famiglia
- Valutare una polizza caso morte calibrata sulla tua età, sul tuo reddito e sulle tue responsabilità familiari presenti e future
Anche se hai 22 anni. Specialmente se hai 22 anni.
Nota: questo articolo ha finalità informative e non costituisce consulenza finanziaria o assicurativa personalizzata. Per valutare la tua situazione specifica, rivolgiti a un professionista abilitato.
