 Alessandro Conti
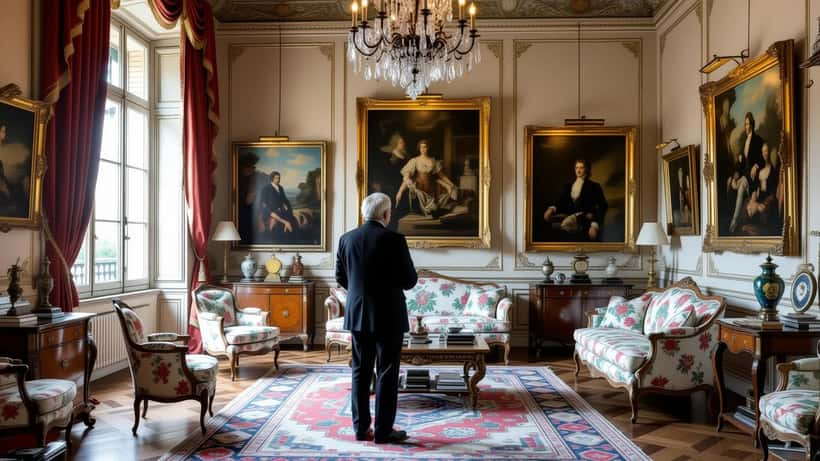
Sono trascorsi dieci anni dalla scomparsa di Marta Marzotto, la "contessa mondina" che ha incarnato l'eleganza e l'eccesso dell'Italia del dopoguerra. Il 26 settembre 2026, suo figlio Matteo ha festeggiato i suoi 60 anni nell'appartamento milanese della madre — 350 metri quadri nel cuore di Porta Venezia, ancora quasi intatto con i divani di velluto e le tele di Schifano, Guttuso e Mitoraj. Una scelta profondamente sentimentale, che nasconde però implicazioni patrimoniali concrete che migliaia di famiglie italiane affrontano ogni anno senza la giusta preparazione.
Dieci anni senza la "contessa mondina"
Nata a Borzano di Albinea (Reggio Emilia) nel 1931 come Marta Vacondio, la contessa ha segnato la scena sociale e culturale italiana per decenni. Moglie del conte Paolo Marzotto, mecenate d'arte, icona di stile e personaggio televisivo irripetibile, è morta il 26 settembre 2016 lasciando un vuoto nell'alta società italiana. Ogni anno il suo ricordo si rinnova: il 24 settembre 2026, il Comune di Albinea le ha reso omaggio con un evento firmato da un artista di fama internazionale.
Due giorni dopo, il figlio Matteo ha scelto di celebrare i suoi 60 anni nel salotto della madre, annunciando anche l'intenzione di aggiungere il cognome materno Vacondio al proprio, "per rafforzare il legame con Reggio e le mie origini", come dichiarato al Fatto Quotidiano. E ha rivelato che l'appartamento milanese — che abita dal 2001, praticamente immutato — potrebbe un giorno diventare sede di una fondazione o di un museo dedicato alla contessa.
Dietro ogni decisione sentimentale di questo tipo si celano obblighi fiscali e implicazioni legali che richiedono una pianificazione attenta.
L'eredità immobiliare che "non si vende": i rischi nascosti
Quando si eredita un immobile e si decide di abitarci, la situazione appare semplice. In realtà, la gestione di un'eredità immobiliare nel tempo comporta obblighi che molte famiglie italiane sottovalutano, talvolta con conseguenze fiscali rilevanti.
Secondo i dati dell'Agenzia delle Entrate, in Italia vengono aperte ogni anno circa 600.000 successioni. Di queste, quasi il 70% include almeno un immobile. Il problema sorge quando l'erede conserva il bene senza rivalutarlo: si accumula una differenza tra il valore catastale dichiarato alla successione e il valore di mercato attuale. Questa differenza può diventare rilevante dopo dieci anni di mercato immobiliare favorevole, soprattutto nei centri urbani.
Per un appartamento di 350 metri quadri a Porta Venezia, Milano — una delle zone più pregiate della città — la differenza può essere notevole. Secondo le stime del mercato immobiliare milanese 2026, il valore per metro quadro in quella zona oscilla tra 8.000 e 12.000 euro, portando il valore potenziale dell'immobile tra 2,8 e 4,2 milioni di euro. Se alla successione era stato dichiarato un valore catastale sensibilmente inferiore, ogni eventuale atto traslativo futuro richiede un'analisi accurata delle implicazioni fiscali.
Un caso concreto: la casa di famiglia che diventa fondazione culturale
Consideriamo il caso di Marco, 58 anni, che ha ereditato nel 2016 l'appartamento di sua madre a Milano, dichiarato in successione a un valore catastale di 800.000 euro. Ha continuato ad abitarci, come Matteo Marzotto. Nel 2026, Marco decide di trasformare quell'immobile in una fondazione culturale per onorarne la memoria.
Il percorso legale prevede passaggi obbligatori con costi precisi:
Costituzione della fondazione: richiede un atto notarile (costo tra 2.000 e 5.000 euro) e l'iscrizione nel Registro delle Persone Giuridiche presso la Prefettura. In pratica, la Prefettura richiede una dotazione patrimoniale iniziale congrua rispetto allo scopo: almeno 30.000–50.000 euro in denaro liquido, oltre all'immobile.
Conferimento dell'immobile alla fondazione: è un atto traslativo soggetto a imposta. Se il valore di mercato è nel frattempo salito a 2,5 milioni di euro rispetto agli 800.000 euro dichiarati in successione, la plusvalenza potenzialmente imponibile è di 1,7 milioni di euro. Senza aver mantenuto la residenza anagrafica come prima casa per oltre cinque anni, quella plusvalenza è tassabile al 26%, pari a circa 442.000 euro di imposta.
Se invece Marco volesse vendere l'appartamento: stessa aliquota del 26% sulla plusvalenza, ma con possibilità di detrazione delle spese di ristrutturazione documentate. Su ogni 100.000 euro di lavori certificati, il debito fiscale si riduce di 26.000 euro — un incentivo concreto a conservare tutte le fatture degli interventi effettuati nel tempo.
Esenzione IMU per fondazione culturale: una fondazione riconosciuta può beneficiare dell'esenzione IMU se l'immobile è destinato esclusivamente ad attività non commerciali. Ma il riconoscimento va richiesto ogni anno al Comune, con documentazione specifica sui requisiti d'uso.
La consulenza di un esperto patrimoniale permette di valutare il timing ottimale per agire, le strutture più convenienti (fondazione, trust, donazione in vita vs. successione) e di evitare sanzioni per dichiarazioni incomplete o tardive.
Opere d'arte in eredità: un nodo spesso ignorato
L'appartamento della contessa Marzotto conteneva opere di Mario Schifano, Renato Guttuso e Igor Mitoraj — artisti con quotazioni di mercato significative. Questo apre un capitolo spesso trascurato nelle successioni italiane: la valutazione delle opere d'arte ai fini fiscali.
La normativa vigente prevede che le opere d'arte siano dichiarate in successione al loro valore venale corrente di mercato. Per artisti come Schifano, le cui quotazioni variano da decine di migliaia a centinaia di migliaia di euro per singola opera, una valutazione errata o approssimativa può portare a contestazioni da parte dell'Agenzia delle Entrate. Le sanzioni in caso di accertamento variano dal 90% al 180% dell'imposta aggiuntiva dovuta — una cifra che può diventare molto elevata per opere di pregio.
Chi eredita opere d'arte senza una perizia aggiornata si espone a un rischio concreto e misurabile. Un consulente patrimoniale può supportare nella selezione di periti specializzati e nella strutturazione della dichiarazione successoria in modo corretto fin dall'origine.
Il cognome materno e le implicazioni legali
La volontà di Matteo di aggiungere Vacondio al proprio cognome è un gesto d'affetto. Ma ha risvolti pratici. Dal 2022, la sentenza della Corte Costituzionale n. 131 consente a ogni maggiorenne di richiedere l'aggiunta del cognome materno tramite procedura amministrativa gratuita presso il Comune di residenza o di nascita.
Tuttavia, un cambio di denominazione può impattare su contratti in essere, testamenti già redatti, polizze assicurative e — nel caso di figure imprenditoriali come Matteo Marzotto — su cariche societarie e registrazioni commerciali. Il supporto di un avvocato specializzato in diritto di famiglia e di un consulente patrimoniale è consigliato per aggiornare coerentemente tutti gli atti in modo da evitare disallineamenti che, nel tempo, possono generare contenziosi.
Come mostrano anche altri casi di pianificazione patrimoniale familiare documentati su Expert Zoom, le scelte emotive e quelle finanziarie si intrecciano sempre in modi che richiedono una visione d'insieme.
Cosa fare se hai ereditato la casa di un genitore
La storia di Marta Marzotto è straordinaria per dimensioni e intensità, ma il dilemma che affronta il figlio Matteo — cosa fare di un immobile di pregio carico di storia e affetti, con opere d'arte al suo interno e un potenziale progetto fondazionale sullo sfondo — è comune a migliaia di famiglie italiane ogni anno, su scale diverse.
Se hai ereditato un immobile, opere d'arte o altri beni di valore, alcune domande da porre subito a un consulente patrimoniale:
- Qual è il valore di mercato attuale rispetto a quanto dichiarato in successione? L'eventuale differenza è tassabile in caso di atto traslativo futuro?
- Hai diritto alle agevolazioni "prima casa" per ridurre le imposte ipotecaria e catastale? Entro quando vanno richieste?
- Se stai pensando di donare o conferire il bene a una fondazione, qual è la struttura fiscalmente più efficiente?
- Le opere d'arte ereditate sono state periziaste in modo aggiornato? Hai conservato le fatture di eventuali restauri o interventi manutentivi?
- Un cambio di denominazione o stato civile impatta sui beni ereditati?
Un consulente patrimoniale specializzato può analizzare la tua situazione specifica e aiutarti a pianificare affinché il valore accumulato nel tempo non venga eroso dall'imposizione fiscale.
Nota: questo articolo ha finalità informative. Per decisioni patrimoniali specifiche, è consigliabile consultare un professionista qualificato.
