 Gabriele Greco
Il 28 agosto 2026, una tromba d'aria con raffiche fino a 90 km/h e grandine grande come palloni da tennis si è abbattuta su Cremona in soli dieci minuti. Il bilancio è pesante: circa 10.000 auto danneggiate, 43 feriti medicati al pronto soccorso, otto famiglie rimaste senza casa, danni al Duomo e alla Torre Civica. Mentre i vigili del fuoco completavano oltre 300 interventi in poche ore, migliaia di automobilisti scoprivano una verità scomoda: non tutte le polizze auto coprono i danni da grandine.
Il disastro del 28 agosto: dieci minuti per spazzare via un centro storico
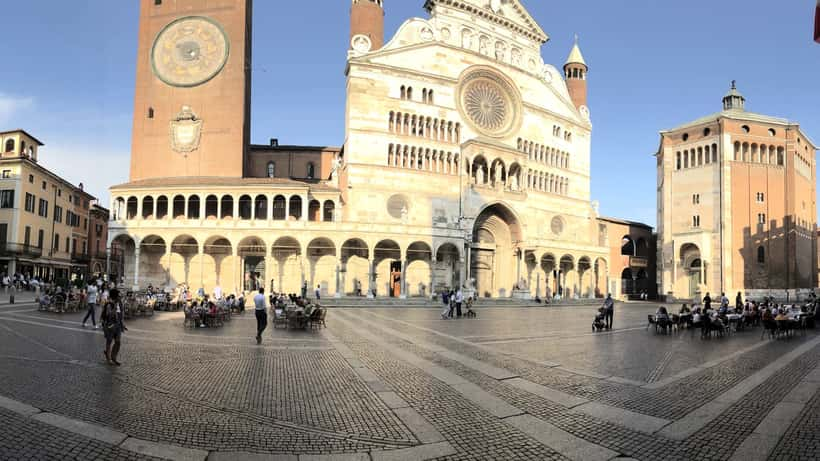
La perturbazione ha colpito Cremona nel tardo pomeriggio di mercoledì 28 agosto, abbattendosi con violenza inaudita sul centro storico. Le raffiche hanno strappato coperture, sradicato decine di alberi e fatto crollare una torretta della Cattedrale verso Largo Boccaccino, oltre a parte del tetto della Torre Civica in Piazza del Comune. Dieci chiese sono state danneggiate, insieme al Seminario e al centro pastorale. I detriti si sono accumulati a pochi metri dal Battistero.
Ma il dato che più colpisce è quello delle automobili: circa 10.000 veicoli, parcheggiati nelle strade e nei parcheggi pubblici del centro e della periferia, si sono ritrovati ammaccati, con parabrezza frantumati, carrozzerie crivellate di buchi e specchi laterali distrutti. Tutto in meno di dieci minuti.
Secondo i dati dell'Istituto per la Vigilanza sulle Assicurazioni (IVASS), la grandine concentra oltre il 60% dei premi e oltre il 70% degli oneri per sinistri tra tutti i rischi climatici nel comparto auto in Italia. Non è un fenomeno eccezionale: è il rischio atmosferico più costoso e più frequente per le compagnie assicurative del nostro Paese. Eppure, come accaduto a Cremona, molti automobilisti scoprono la propria esposizione finanziaria solo nel momento del danno.
RC auto obbligatoria e grandine: una copertura che non esiste
Questa è la notizia che nessuno vuole sentire dopo una grandinata: la polizza RC auto — quella che ogni automobilista italiano è obbligato per legge a sottoscrivere — non copre in alcun caso i danni subiti dalla propria vettura a causa di eventi atmosferici.
La RC auto, disciplinata dal Codice delle Assicurazioni Private (D.Lgs. 209/2005), tutela esclusivamente i terzi danneggiati dalla circolazione del veicolo assicurato. Grandine, tromba d'aria, alluvioni, neve, fulmini: nessuno di questi eventi rientra nel perimetro della copertura obbligatoria.
Per essere risarciti, è necessario aver sottoscritto una garanzia accessoria specifica, comunemente denominata "eventi atmosferici" o "calamità naturali". Questa garanzia si aggiunge alla RC auto come estensione opzionale oppure è inclusa in alcune polizze kasko. Ma attenzione: anche la kasko nella sua versione base non include automaticamente gli eventi atmosferici, che in molti contratti figurano come modulo separato da attivare esplicitamente.
Secondo il bollettino statistico 2026 di IVASS sul comparto auto, il 52,8% delle polizze RC auto italiane aveva almeno una copertura accessoria attiva. Questo significa che quasi la metà degli automobilisti colpiti dalla grandinata di Cremona potrebbe non avere diritto ad alcun rimborso assicurativo per la propria vettura.
Se l'auto era parcheggiata: un caso concreto con i numeri
Consideriamo il caso di Marco, 38 anni, impiegato cremonese, che il pomeriggio del 28 agosto aveva la sua berlina diesel di quattro anni parcheggiata in via Palestro. Dopo la grandinata, il cofano e il tetto presentano trentadue ammaccature, il lunotto posteriore è frantumato e lo specchio laterale sinistro è distrutto. Il carrozziere stimerà il danno tra €1.800 e €2.500 a seconda del metodo di riparazione scelto.
Scenario A — Marco ha la garanzia "eventi atmosferici": il perito dell'assicurazione ispeziona il veicolo e stima il danno a €2.200. La polizza di Marco prevede una franchigia di €250. L'assicurazione rimborsa €1.950. Marco deve però rispettare un vincolo fondamentale: l'articolo 1913 del Codice Civile stabilisce che il sinistro va segnalato all'assicuratore entro tre giorni dall'evento. Il ritardo nella denuncia può ridurre o annullare il diritto al rimborso in proporzione al pregiudizio causato alla compagnia. Marco non deve riparare l'auto prima della perizia: intervenire senza autorizzazione può invalidare il risarcimento.
Scenario B — Marco ha solo la RC auto obbligatoria: l'assicurazione non copre nulla. Il costo di riparazione di €2.200 è interamente a suo carico. Per una berlina con quattro anni di vita e un valore commerciale di circa €14.000, il danno rappresenta il 15% del valore del mezzo — una cifra significativa che avrebbe potuto essere coperta con una garanzia "eventi atmosferici" dal costo annuo medio compreso tra €80 e €150.
La differenza tra i due scenari ammonta a €1.950: il prezzo di un'estensione di polizza che molti sottovalutano al momento del rinnovo.
Cosa fare nelle prime 72 ore se il tuo veicolo è stato colpito
Se sei tra i 10.000 automobilisti cremonesi danneggiati dalla grandinata del 28 agosto — o da qualsiasi evento atmosferico analogo — le prime 72 ore sono decisive.
Documenta immediatamente. Fotografa i danni da più angolazioni, inclusi i dettagli di ogni ammaccatura, i vetri rotti e le parti staccate. Annota con precisione data, ora e luogo del parcheggio. Conserva il bollettino della Protezione Civile o qualsiasi documento ufficiale che certifichi l'evento atmosferico: servirà a supportare la denuncia.
Verifica subito la tua polizza. Cerca le clausole relative a "eventi atmosferici", "grandine" o "calamità naturali". Controlla l'entità della franchigia o del massimale: alcune polizze prevedono un tetto di rimborso per grandine tra €5.000 e €10.000, oltre il quale il danno rimane a carico dell'assicurato.
Denuncia entro tre giorni. Come previsto dall'articolo 1913 del Codice Civile, il ritardo nella segnalazione può ridurre il risarcimento. Usa l'app o il numero verde della tua compagnia, richiedi il numero di sinistro e annota il nome dell'operatore.
Non riparare prima della perizia. Il perito della compagnia deve poter esaminare il veicolo nelle condizioni originali del danno. Riparare senza autorizzazione preventiva è uno degli errori più frequenti che portano al diniego del rimborso.
Scegli liberamente l'officina. Hai il diritto di rivolgerti al carrozziere o al meccanico di tua fiducia per ottenere una stima indipendente. Se la valutazione del perito assicurativo appare sottostimata, un professionista del settore auto può supportarti con un controprevventivo documentato.
Per il ripristino di danni da grandine, i metodi oggi disponibili sono due: la riparazione tradizionale (con stuccatura e verniciatura) e la tecnica PDR (Paintless Dent Repair), che consente di eliminare le ammaccature senza riverniciare, preservando il valore commerciale del veicolo e riducendo i tempi di lavorazione. Un meccanico o carrozziere qualificato può indicarti qual è la soluzione più adatta al tipo di danno subito.
Come contestare il rimborso (e quando farlo)
Se la compagnia nega il rimborso o propone un indennizzo inferiore al danno effettivo, hai due strade.
La prima è il reclamo formale scritto alla compagnia assicurativa, che è tenuta a rispondere entro 45 giorni. Se la risposta è insoddisfacente o non arriva, puoi rivolgerti all'IVASS — l'Istituto per la Vigilanza sulle Assicurazioni — che mette a disposizione una procedura di mediazione gratuita attraverso il proprio portale ufficiale all'indirizzo ivass.it. L'IVASS può intervenire anche per verificare che la compagnia abbia applicato correttamente le condizioni contrattuali.
La seconda strada — per danni elevati o dinieghi formali — è il ricorso legale. In questi casi, la consulenza di un avvocato specializzato in diritto assicurativo o di un esperto in responsabilità civile auto può fare la differenza tra un risarcimento adeguato e una perdita definitiva. Puoi leggere anche il nostro approfondimento su chi risponde dei danni da tromba d'aria per comprendere meglio il quadro delle responsabilità in caso di eventi atmosferici.
Prevenzione: quando vale la pena aggiornare la polizza
Gli eventi atmosferici estremi in Lombardia sono aumentati in frequenza e intensità. Cremona è solo l'ultimo esempio di un'estate 2026 che ha già visto allerte meteo, siccità e trombe d'aria in tutta la regione padana. Non si tratta di casi isolati, ma di un trend strutturale che influenza direttamente il costo e la convenienza delle garanzie auto accessorie.
Prima di rinnovare la polizza, vale la pena valutare con un meccanico o un esperto del settore il valore commerciale reale del proprio veicolo. La garanzia "eventi atmosferici" può non essere conveniente su auto con valore inferiore a €5.000-6.000, dove una franchigia di €300-500 assorbe una quota significativa del rimborso potenziale. Al contrario, su vetture di valore medio-alto, l'estensione costa poco e può valere migliaia di euro al momento del sinistro.
Un professionista qualificato nella meccanica e riparazione auto può aiutarti a capire se il costo della garanzia accessoria è proporzionato al valore del tuo veicolo e al rischio reale nella tua area geografica, e assisterti nella valutazione del danno in modo indipendente dall'assicurazione. Trova meccanici e carrozzieri qualificati su Expert Zoom, dove puoi confrontare professionisti e ricevere una valutazione personalizzata senza impegno.
Nota: questo articolo ha finalità informativa e non costituisce consulenza assicurativa professionale. Per una valutazione specifica della propria polizza, si raccomanda di consultare un esperto del settore.
