 Sofia Romano
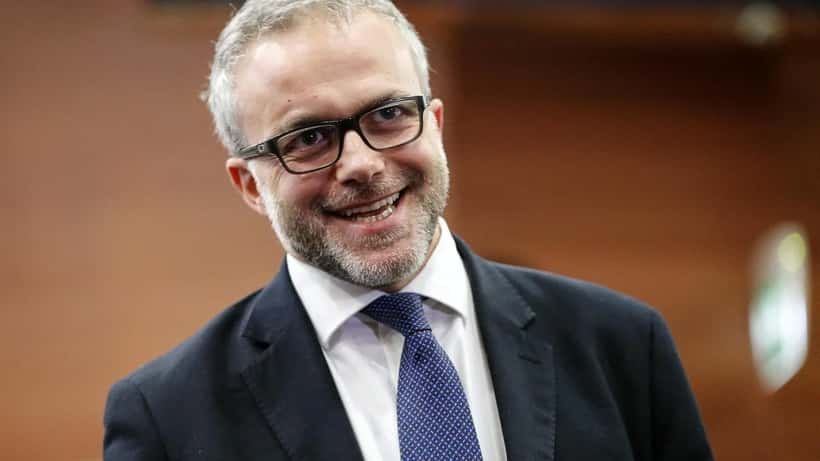
Ernesto Maria Ruffini ha lasciato la direzione dell'Agenzia delle Entrate per aprire un nuovo capitolo politico: il movimento civico "Più Uno", presentato ufficialmente il 10 ottobre 2026 a Roma. L'ex direttore — alla guida del fisco italiano dal 2017 al 2024 — si rivolge agli astensionisti con una proposta di «campo aperto», distante dai partiti tradizionali. Ma mentre l'ex capo dell'Entrate costruisce la sua agenda politica, milioni di partite IVA italiane hanno un problema fiscale urgente sul tavolo: il 2 novembre 2026 scade il termine per aderire al Concordato Preventivo Biennale (CPB) 2026-2027, e l'Agenzia ha già chiarito che non ci saranno proroghe.
Chi è Ernesto Maria Ruffini e cosa lascia dietro di sé
Ruffini ha guidato l'Agenzia delle Entrate per sette anni, diventando il principale artefice della digitalizzazione fiscale italiana: dal 730 precompilato alla fatturazione elettronica obbligatoria, passando per il potenziamento dei controlli automatizzati attraverso l'incrocio delle banche dati. Sotto la sua direzione, le entrate tributarie complessive hanno raggiunto i 596 miliardi di euro nel 2023, secondo i dati del Ministero dell'Economia e delle Finanze.
Il suo successore, Vincenzo Carbone, nominato direttore nel 2024, eredita ora un fisco in trasformazione. Il cambio di guardia è avvenuto in un momento particolarmente delicato per i contribuenti italiani: la circolare n. 8/E, pubblicata dall'Agenzia delle Entrate il 6 ottobre 2026, ha definito le regole operative definitive per il Concordato Preventivo Biennale 2026-2027, confermando che la scadenza del 2 novembre non potrà essere slittata.
Ruffini ha dichiarato in un'intervista a Famiglia Cristiana del 7 ottobre 2026 che "Più Uno" non è un partito dei cattolici, ma un progetto per riportare alle urne chi ha smesso di votare. Il suo ingresso in politica chiude sette anni di riforma del sistema tributario e apre una fase nuova — sia per lui che per il fisco italiano.
Il concordato preventivo biennale: cos'è e chi può aderire
Il CPB è uno strumento introdotto dal decreto legislativo n. 13/2024 che consente a lavoratori autonomi, professionisti e imprenditori individuali di "accordarsi" preventivamente con l'Agenzia delle Entrate su un reddito predeterminato per il biennio 2026-2027. In pratica: si versano le imposte su una cifra prestabilita, indipendentemente dall'andamento reale del fatturato.
Possono aderire:
- Contribuenti soggetti agli Indici Sintetici di Affidabilità (ISA) — tipicamente professionisti con partita IVA ordinaria
- Contribuenti in regime forfettario, con condizioni specifiche legate al regime semplificato
La proposta di reddito concordato è già disponibile nel cassetto fiscale di ciascun contribuente, accessibile con SPID o CIE. La circolare 8/E ha confermato che non esiste alcuna finestra di proroga: chi non aderisce entro il 2 novembre rinuncia definitivamente allo strumento per questo biennio.
I principali vantaggi dell'adesione:
- Certezza del carico fiscale per due anni, indipendentemente da oscillazioni di fatturato
- Riduzione del rischio di accertamento nel periodo coperto dal concordato
- Aliquota sostitutiva agevolata (10-15%) sulla parte di reddito effettivo che supera quello concordato
I rischi principali:
- Se il reddito effettivo è inferiore a quello concordato, si paga comunque sulla cifra accordata
- La scelta è vincolante per l'intero biennio, salvo eventi straordinari documentati
- La convenienza dipende da proiezioni di reddito che non tutti i contribuenti sanno formulare autonomamente
Perché il momento di Ruffini conta per i lavoratori autonomi
L'uscita di Ruffini dall'Agenzia segna simbolicamente la fine di un ciclo. Per sette anni ha costruito un sistema più interconnesso e più capace di incrociare informazioni: i controlli automatici sono aumentati del 40% tra il 2017 e il 2023, secondo le stime della Corte dei Conti. Il suo successore Carbone ha già annunciato un'ulteriore stretta sulla compliance per le partite IVA.
In Italia ci sono circa 4,2 milioni di partite IVA attive (dato Ministero dell'Economia, aggiornamento 2025). Una parte significativa di queste non ha ancora valutato la propria posizione rispetto al CPB, spesso perché la decisione richiede una comparazione accurata tra il reddito concordato proposto dall'Agenzia e le proprie aspettative per il 2026-2027. Fare questa valutazione senza il supporto di un professionista espone a errori che possono costare migliaia di euro.
La notizia dell'ingresso di Ruffini in politica è un promemoria utile: il sistema fiscale che lui ha contribuito a costruire è sempre più sofisticato. Navigarlo da soli, soprattutto in corrispondenza di scadenze cruciali come il CPB, è diventato più rischioso.
Caso concreto: Elena, avvocata a Bologna con partita IVA ordinaria
Prendete il caso di Elena, 41 anni, avvocata civilista a Bologna con partita IVA in regime ordinario. Nel 2025 ha dichiarato un reddito netto di 58.000 euro. L'Agenzia delle Entrate, attraverso gli ISA della categoria professionale "attività legali" (codice ATECO 69.10.10), le propone per il CPB un reddito concordato di 66.000 euro per il 2026.
Scenario A — aderisce senza valutazione professionale: Elena ritiene che il suo studio stia crescendo e accetta la proposta. Nel corso del 2026, tuttavia, perde due clienti aziendali di lungo corso che rappresentavano il 30% del fatturato. Il reddito effettivo si ferma a 50.000 euro. Dovrà comunque pagare le imposte su 66.000 euro: la differenza rispetto al suo reddito reale genera un'IRPEF aggiuntiva di circa 3.500 euro (aliquota marginale 43% applicata su circa €8.000 al netto delle deduzioni standard), più addizionali regionali e comunali per ulteriori ~500 euro.
Scenario B — consulta un esperto di consulenza patrimoniale prima del 2 novembre: Un consulente analizza lo storico dei redditi di Elena, la composizione del portafoglio clienti e il trend di fatturazione 2026. Valuta che la proposta a 66.000 euro incorpora una crescita implicita del 13,8% sul 2025, non supportata dai contratti in essere. Raccomanda di non aderire al CPB, mantenendo per Elena la possibilità di dichiarare il reddito effettivo. Risparmio stimato: tra 3.500 e 4.000 euro di imposte, oltre alla riduzione del rischio di dover intaccare la liquidità aziendale.
La differenza non è solo monetaria: chi ha una consulenza prende una decisione informata; chi non ce l'ha espone il proprio studio a un rischio fiscale che si materializza mesi dopo, quando non c'è più nulla da fare.
I passi da seguire entro il 2 novembre 2026
Il tempo utile per valutare e decidere è limitato. Ecco cosa fare concretamente:
- Accedi al cassetto fiscale (cassettofiscale.agenziaentrate.gov.it) con SPID o CIE e verifica la proposta CPB per il tuo codice ISA.
- Calcola il tuo reddito atteso per il 2026-2027: considera il fatturato degli ultimi 12 mesi, i contratti rinnovati, la stagionalità del tuo settore, eventuali clienti a rischio.
- Confronta la proposta con il tuo reddito atteso: se la proposta è inferiore al tuo reddito atteso, il CPB è generalmente conveniente. Se è superiore, il rischio di sovra-pagamento aumenta.
- Consulta un esperto: per qualsiasi situazione non lineare — redditi variabili, nuovo studio professionale, cambio di regime — il parere di un consulente patrimoniale o commercialista è indispensabile prima del 2 novembre.
La circolare n. 8/E dell'Agenzia delle Entrate (disponibile su agenziaentrate.gov.it) è il documento ufficiale di riferimento. Non prevede deroghe alla scadenza.
La consulenza come risposta a un fisco più complesso
L'ingresso di Ruffini in politica chiude simbolicamente un'era: quella della costruzione delle fondamenta della compliance automatizzata. L'era che si apre — con Carbone alla direzione dell'Agenzia e nuovi strumenti come il CPB — è quella in cui i contribuenti devono fare scelte sempre più complesse con informazioni sempre più asimmetriche rispetto all'Agenzia.
Per i 4,2 milioni di partite IVA italiane, la scadenza del 2 novembre 2026 non è una formalità: è una decisione che incide direttamente sulla liquidità dei prossimi due anni. Avere un consulente patrimoniale o fiscale di fiducia che conosca la propria situazione specifica non è un lusso — è una risposta razionale a un sistema tributario che cambia ogni anno e che, come Ruffini ha dimostrato, sa anche diventare strumento di un progetto politico.
Disclaimer: questo articolo ha finalità informative. Per decisioni fiscali individuali, consulta un professionista qualificato.
