 Alessandro Conti
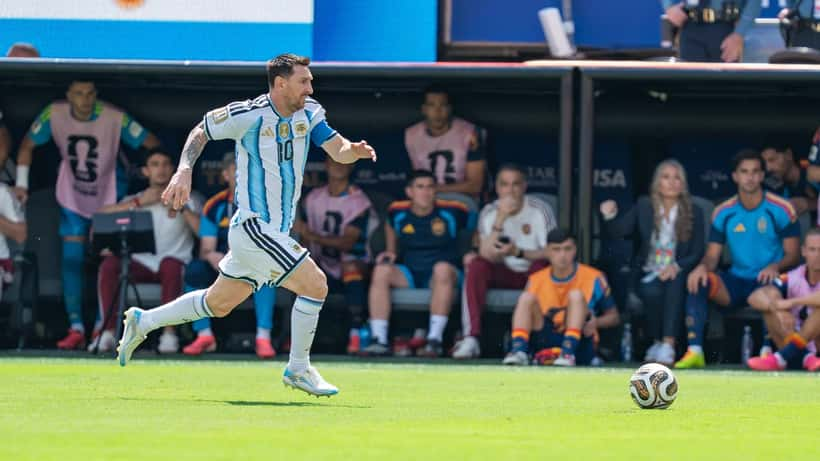
Il 6 ottobre 2026, davanti a 85.000 tifosi all'Estadio Monumental di Buenos Aires, Lionel Messi ha disputato l'ultima partita con la maglia albiceleste nella storia del calcio. Di fronte al Benin, in una serata costruita appositamente dall'AFA come tributo finale al più grande calciatore della storia, il numero 10 ha salutato il mondo con la stessa maglia che lo ha accompagnato per oltre vent'anni. Una partita emotiva — ma anche un'occasione per riflettere su una domanda concreta: cosa succede, fiscalmente, quando un atleta decide di tornare in Italia dopo anni all'estero?
Una carriera da manuale — e i conti da fare dopo
Messi ha chiuso la sua carriera internazionale con 207 presenze in maglia Argentina, un titolo mondiale (2022) e la finale del Mondiale 2026 raggiunta prima della sconfitta 1-0 contro la Spagna — e una fortuna stimata da Forbes in 1,1 miliardi di dollari. Anni in Spagna, in Francia, negli Stati Uniti e infine il ritorno in Argentina. Un percorso che molti atleti italiani conoscono bene: la giovinezza all'estero, poi il desiderio di rientrare in patria.
Ma rientrare in Italia dopo aver vissuto e lavorato per anni all'estero ha implicazioni fiscali che la stragrande maggioranza degli atleti non conosce — o affronta troppo tardi. La differenza tra pianificare il rientro sei mesi prima e farlo dopo la firma del contratto può valere oltre 100.000 euro all'anno.
Il dato che cambia tutto: il 50% di imponibile
Il Regime Impatriati — disciplinato dall'articolo 16 del D.Lgs. 147/2015 e modificato significativamente dal Decreto Crescita 2019 — è uno strumento fiscale che consente agli sportivi professionisti che trasferiscono la residenza in Italia di abbattere il proprio imponibile IRPEF del 50%. Non una stima: il reddito da prestazione sportiva viene tassato solo nella misura del 50% del suo ammontare.
I numeri concreti sono eloquenti. Su un reddito lordo di €500.000 — cifra rappresentativa per un giocatore di Serie A di fascia media — la differenza tra regime ordinario e Regime Impatriati vale circa €106.000 di tasse in meno ogni anno.
I requisiti del regime sono precisi:
- Non essere stati residenti fiscalmente in Italia nei due periodi d'imposta precedenti al trasferimento
- Impegnarsi a mantenere la residenza in Italia per almeno due anni
- Svolgere l'attività prevalentemente sul territorio italiano
- Versare un contributo aggiuntivo pari allo 0,5% dell'imponibile ridotto
La durata standard è di cinque periodi d'imposta, prorogabili in presenza di condizioni specifiche (acquisto di un immobile, figli fiscalmente a carico). Un aspetto spesso trascurato: secondo una risoluzione dell'Agenzia delle Entrate, il regime si applica anche ai diritti d'immagine — voce sempre più rilevante per gli atleti contemporanei. Tutte le informazioni aggiornate sono disponibili sul portale ufficiale dell'Agenzia delle Entrate.
Scenario A vs Scenario B: i numeri del rientro di Marco
Prendiamo Marco, 29 anni, centrocampista italiano che ha disputato cinque stagioni in Bundesliga. Ha trasferito la residenza fiscale in Germania nel 2020 e non ha mai mantenuto la residenza in Italia in quel periodo. Nell'estate 2026, un club di Serie A gli propone un contratto da €500.000 lordi annui. A questo si aggiungono diritti d'immagine per €80.000.
Reddito totale da pianificare: €580.000.
Scenario A — Rientro senza consulenza fiscale specializzata:
Marco firma il contratto, trasferisce la residenza e si ritrova soggetto alla tassazione IRPEF ordinaria sull'intero reddito:
- 23% su €28.000 = €6.440
- 35% da €28.001 a €50.000 = €7.700
- 43% su €530.000 = €227.900
- Totale IRPEF stimato: circa €242.040 (aliquota effettiva ~41,7%)
Scenario B — Rientro con Regime Impatriati attivato:
Marco si rivolge a un consulente patrimoniale specializzato prima della firma. Viene verificata l'eleggibilità, strutturata correttamente la clausola contrattuale sui diritti d'immagine e predisposta la documentazione per l'Agenzia delle Entrate. Risultato: solo il 50% del reddito è imponibile.
- Imponibile ridotto: €290.000
- 23% su €28.000 = €6.440
- 35% da €28.001 a €50.000 = €7.700
- 43% su €240.000 = €103.200
- Contributo 0,5%: €1.450
- Totale da versare: circa €118.790 (aliquota effettiva ~20,5%)
Risparmio annuo: oltre €123.000.
Su cinque anni di regime agevolato — la durata standard — il risparmio complessivo per Marco supera €615.000. Risorse che un consulente può aiutare a destinare a investimenti diversificati, a un piano pensionistico privato integrativo o all'acquisto di immobili, consolidando ulteriormente la posizione patrimoniale nel post-carriera.
Il costo di una consulenza specializzata per strutturare correttamente il rientro? Tra €3.000 e €8.000 per l'impostazione iniziale: un ROI nell'ordine di 15:1 già al primo anno.
Il nodo irrisolto: perché serve un esperto
C'è un elemento di complessità che rende la pianificazione autonoma rischiosa. Le modalità di versamento del contributo aggiuntivo dello 0,5% avrebbero dovuto essere stabilite da un DPCM attuativo che, a ottobre 2026, non è ancora stato emanato. Questa lacuna normativa ha generato posizioni interpretative non uniformi da parte dell'Agenzia delle Entrate sull'applicabilità del regime per gli sportivi professionisti.
Il rischio concreto: un atleta che applica il regime senza supporto professionale potrebbe trovarsi in una posizione vulnerabile in caso di verifica fiscale — non perché il beneficio non esista, ma perché la procedura applicativa richiede documentazione precisa, tempistiche specifiche e una strutturazione contrattuale coerente.
Un secondo elemento da considerare riguarda il coordinamento con le convenzioni internazionali contro la doppia imposizione. Gli atleti che rientrano da Paesi con cui l'Italia ha specifici accordi fiscali devono verificare come il Regime Impatriati si coordini con quanto già pagato all'estero. Ogni caso è diverso: dalla Germania alla Spagna al Portogallo, le convenzioni funzionano in modo differente.
Per fare un confronto utile: in anni recenti, la Spagna ha offerto il cosiddetto "Regime Beckham" — che prevede una flat tax al 24% sui primi €600.000 di reddito — e sia stata spesso preferita dagli atleti internazionali proprio per questa semplicità applicativa. Il regime italiano è potenzialmente più vantaggioso in termini di risparmio assoluto per redditi medio-alti, ma richiede una pianificazione più attenta per essere attivato correttamente.
Il timing che fa la differenza
L'errore più frequente degli atleti italiani che rientrano dall'estero? Affrontare la questione fiscale solo dopo aver già firmato il contratto e spostato la residenza. A quel punto, alcune finestre di ottimizzazione si sono già chiuse.
Il percorso ideale si articola in tre fasi:
- Sei mesi prima del rientro: analisi completa della situazione fiscale all'estero, verifica dell'eleggibilità al Regime Impatriati, check dei requisiti di non-residenza
- Prima della firma del contratto: strutturazione delle clausole contrattuali (incluse quelle sui diritti d'immagine), impostazione del piano di trasferimento della residenza
- Entro 90 giorni dall'iscrizione anagrafica: presentazione della documentazione all'Agenzia delle Entrate, apertura di eventuali procedure di interpello per i casi più complessi
Ogni fase richiede competenze diverse — fiscali, contrattuali, patrimoniali — che un consulente specializzato nel settore sportivo può integrare in un percorso unico e coerente.
Messi e la lezione per gli atleti italiani
L'addio di Messi al calcio internazionale è una storia di grandezza sportiva. Ma è anche una storia di carriera ben gestita: Forbes stima che il campione argentino abbia accumulato circa 1,65 miliardi di dollari di guadagni complessivi nel corso della sua vita professionale — e che ne abbia preservati una quota significativa grazie a una gestione attenta del patrimonio.
Non tutti gli atleti dispongono di un team di consulenti come quello di Messi. Ma ogni calciatore di Serie A, ogni atleta professionista italiano che rientra dall'estero ha accesso agli stessi strumenti fiscali — il Regime Impatriati è una legge dello Stato, disponibile per chi soddisfa i requisiti.
La differenza tra chi la sfrutta e chi no non sta nella fortuna: sta nel momento in cui si decide di farsi affiancare da un professionista qualificato.
Le informazioni contenute in questo articolo hanno scopo informativo e non costituiscono consulenza fiscale o legale. Per valutare la propria situazione specifica, è necessario rivolgersi a un professionista qualificato.
Se stai valutando un rientro in Italia dopo anni all'estero, o stai assistendo un atleta nella transizione verso la Serie A, un consulente patrimoniale specializzato disponibile su Expert Zoom può accompagnarti in ogni fase del percorso — dalla valutazione iniziale alla strutturazione contrattuale ottimale.
