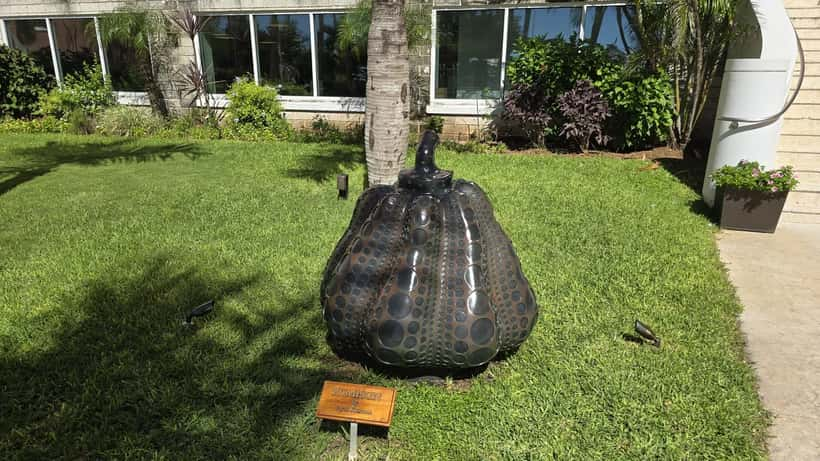
 Sofie Hansen
Yayoi Kusamas store europæiske retrospektiv, som i øjeblikket løber på Stedelijk Museum i Amsterdam frem til januar 2027, har sat ny ild under interessen for den 97-årige japanske kunstners værker – og dermed til et spørgsmål, som en voksende gruppe danskere stiller sig selv: Kan kunst udgøre en reel investering i min portefølje? Kunstmarkedets tal for 2026 giver et svar, der er mere nuanceret end de fleste forventer.
Rekordpriser og et polariseret marked
Kusamas auktionsrekord er i dag 10,5 millioner USD – opnået for maleriet Untitled (Nets) ved Phillips i New York i 2022. Men bag det glamourøse topsalg gemmer sig en markedsstruktur, som formuerådgivere finder afgørende at forstå: Ifølge The Fine Art Ledger repræsenterer de fem dyreste Kusama-værker solgt på auktion i 2025 hele 31 % af årets samlede auktionsomsætning for kunstneren. Prints og grafiske blade udgjorde over halvdelen af alle solgte enheder, men genererede kun 11 % af den samlede omsætning.
Det billede bekræfter en tendens, som kendetegner det bredere samtidskunstmarked: Toppen er likvid og prestigefyldt. Midtersegmentet er usikkert. Den gennemsnitlige hammer-pris for et Kusama-maleri lå i de seneste 12 måneder på 629.802 USD, mens skulpturer i gennemsnit gik for 53.017 USD. For grafikere og prints – det segment, flest private samlere opererer i – er tallene markant lavere og volatiliteten markant højere.
Retrospektivet, som startede på Fondation Beyeler i Basel (oktober 2025 – januar 2026), fortsatte til Museum Ludwig i Köln (marts–august 2026) og nu afslutter sit europæiske rejseprogram i Amsterdam, er ikke blot en kunstnerisk begivenhed. Det er en markedsbegivenhed. Institutionelle udstillinger af denne kaliber dokumenteret at løfte auktionspriser med 15–30 % i en periode på 12 til 24 måneder, fordi de skaber mediedækning, validerer kunstnerens historiske aftryk og trækker nye samlere ind i markedet.
Hvad formuerådgiverne ser, som samlerne overser
Formuerådgivere, der arbejder med kunstbaserede porteføljer, peger på tre strukturelle risici, som entusiastiske Kusama-samlere typisk undervurderer.
Den første er likviditetsgabet. En aktie kan sælges inden for sekunder. Et Kusama-print kræver typisk tre til seks måneders forberedelse, auktionsplacering og provisionsbetaling på 15–25 % til auktionshuset. Er kunstværket en del af en arv eller en skilsmisse, kan tidsrammen fordobles.
Den anden er proveniens og autenticitet. Markedet for Kusama-reproduktioner og uautoriserede prints er stort. En formuerådgiver med erfaring inden for kunstmarkedet vil altid anbefale en uafhængig autentificeringsvurdering, inden noget Kusama-værk optages som aktivpost i en formueplan.
Den tredje – og måske mest oversete – er den skattemæssige behandling i Danmark. Ifølge Skattestyrelsen kan virksomheder som udgangspunkt ikke fradrage indkøb af kunst i skattemæssig henseende. For privatpersoner opgøres gevinst ved salg af et kunstværk som kapitalindkomst, hvis kunstværket er erhvervet som investering – og dermed beskattes med op til 42 % afhængigt af den samlede kapitalindkomst.
Institutionel validering som prisgenerator
Det faktum, at Kusama i 2026 er repræsenteret på samtlige tre af Europas mest anerkendte museumsinstitutioner – Beyeler, Ludwig og Stedelijk – er ikke tilfældigt. Galeriet David Zwirner, som har eksklusiv repræsentation af kunstneren, arbejder aktivt med institutionelle udstillinger som en del af markedsstrategien. Det er et træk, som kendetegner de såkaldte "blue-chip"-kunstnere: kunstnere med permanent plads i museumssamlinger og en sekundærmarkedshistorie, der strækker sig over årtier.
For en dansk privat investor er det relevante spørgsmål imidlertid ikke, om Kusama er kulturelt betydningsfuld – det er hun ubestrideligt – men om en Kusama-investering giver mening i relation til den pågældendes samlede formuestruktur, tidshorisont og likviditetsbehov. Det er et spørgsmål, som kræver en individuel vurdering, der går langt ud over det, en galerimedarbejder eller en auktionshusekspert kan levere.
Konkret scenarie: Hvad sker der, når markedet bevæger sig
Tag tilfældet med en dansk privat samler, der i 2019 erhvervede et signeret Kusama-silketryk for 85.000 DKK via et europæisk auktionshus. I kølvandet på pandemi-perioden og den institutionelle opmærksomhed omkring kunstneren steg sammenlignelige prints til 140.000–180.000 DKK ved tilsvarende auktioner i 2024.
Hvis samleren i 2026 – stimuleret af Amsterdamretrospectivet og mediedækningen – beslutter at sælge ved et dansk eller europæisk auktionshus, ser regnskabet konkret ud som følger:
Forventet hammerpris: 155.000 DKK Auktionsgebyr (20 %): –31.000 DKK Nettoprovenu: 124.000 DKK Anskaffelsespris (2019): 85.000 DKK Skattepligtig gevinst: 39.000 DKK
Beskattes denne gevinst som kapitalindkomst hos en samler med en samlet kapitalindkomst over 48.800 DKK (2026-grænsen), vil skatten udgøre op mod 42 % – altså 16.380 DKK. Den reelle nettogevinst efter skat og provision er dermed 22.620 DKK på en investering over syv år. Det svarer til en real, skatte- og gebyr-justeret afkast på knap 0,4 % om året.
Det er ikke en katastrofe – men det er langt fra det afkast, som salgspriserne i nyhederne antyder. Og det illustrerer præcis, hvorfor en formuerådgiver kan tilføje reel værdi: ikke ved at fraråde kunstkøb, men ved at sætte det ind i en korrekt skattemæssig og likviditetsmæssig ramme, så beslutningen er informeret.
Situationen ser anderledes ud, hvis samleren ejede et maleri i topkategorien til en anskaffelsespris på 3,5 mio. DKK og en nuværende markedsværdi på 6 mio. DKK – her er gevinsten substantiel, og struktureringen af salget (herunder timing, geografisk jurisdiktion for auktionen og eventuel familieoverførsel) kan have en betydelig skattemæssig effekt, som gør professionel rådgivning endnu mere afgørende.
Kunst som aktivklasse: Hvad dataene siger om sammensætning
Internationale formuerådgivere opererer typisk med en tommelfingerregel om, at kunstinvesteringer maksimalt bør udgøre 5–10 % af en veldiversificeret portefølje. Årsagen er ikke, at kunst er en dårlig investering i sig selv, men at aktivklassen har egenskaber, som adskiller sig markant fra finansielle aktiver:
- Nul løbende afkast (ingen udbytte, ingen rente)
- Høje transaktionsomkostninger ved både køb og salg
- Lav transparens (prisdata er fragmenterede og forsinkede)
- Lang tidshorisont (5–15 år for at realisere meningsfuldt afkast)
- Subjektiv prisdannelse (markedet reagerer på mode, institutionel opmærksomhed og kunstnerens helbred)
Kusamas retrospektiv i 2026 illustrerer det sidste punkt med særlig tydelighed: Kunstneren er 97 år og ophørte med at male for år tilbage grundet helbredsproblemer. Eksistensen af ny spekulation om endeligt ophør af kunstnerisk produktion historisk set korrelerer med kortsigtet prisstigning og efterfølgende korrektion i det lavere prissegment, mens topsegmentet holder sig stabilt.
For en dansker, der overvejer at erhverve et Kusama-print som følge af den aktuelle mediebevågenhed, er det præcis denne dynamik, en formuerådgiver kan belyse: Er tidspunktet gunstig, eller befinder vi os på toppen af en institutionelt skabt prisbølge?
Hvad du bør gøre nu
Hvis du allerede ejer et Kusama-værk – eller andre samtidskunstværker til en samlet anskaffelsesværdi over 200.000 DKK – er det en naturlig anledning at få en formuerådgiver til at vurdere, hvordan aktivet passer ind i din samlede formueplanlægning. Relevante spørgsmål inkluderer: Er kunstværket korrekt vurderet i din bo- og skilsmissemæssige formue? Er den forventede skattebyrde ved salg indregnet? Og er der bedre tidspunkter eller strukturer for et eventuelt fremtidigt salg?
Tilsvarende gælder for potentielle købere: Kusamas retrospektiv gør 2026 til et godt tidspunkt at uddanne sig om kunstmarkedet – men det er ikke nødvendigvis et godt tidspunkt at købe, medmindre din portefølje aktivt efterspørger den type eksponering og din formuerådgiver bekræfter, at det giver mening i din specifikke situation.
Et kunstmarked i bevægelse er en invitation til nysgerrighed – og til professionel sparring, inden du handler. På Expert Zoom kan du finde en erfaren formuerådgiver med specifik erfaring inden for alternative aktiver og struktureret formueforvaltning, som kan hjælpe dig med at navigere – ligesom vi tidligere har beskrevet, hvordan tilsvarende mekanismer gælder for vinmarkedet som investering.
Bemærk: Denne artikel er af oplysende karakter og udgør ikke individuel investerings- eller skatterådgivning. Kontakt en certificeret formuerådgiver eller skatteekspert for en vurdering af din specifikke situation.
